据证券之星公开数据整理,近期久立特材(002318)发布2026年中报。截至本报告期末,公司营业总收入38.84亿元,同比下降36.38%,归母净利润3.93亿元,同比下降52.55%。按单季度数据看,第二季度营业总收入18.6亿元,同比下降42.28%,第二季度归母净利润-204.41万元,同比下降100.47%。本报告期久立特材三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达64.41%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率21.23%,同比减21.92%,净利率10.14%,同比减26.09%,销售费用、管理费用、财务费用总计4.13亿元,三费占营收比10.62%,同比增64.41%,每股净资产8.21元,同比增3.59%,每股经营性现金流0.07元,同比减73.4%,每股收益0.41元,同比减52.87%
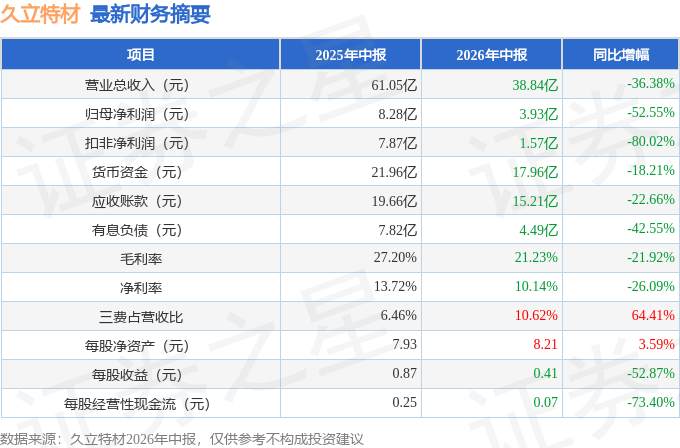
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在9.5亿元,每股收益均值在0.97元。
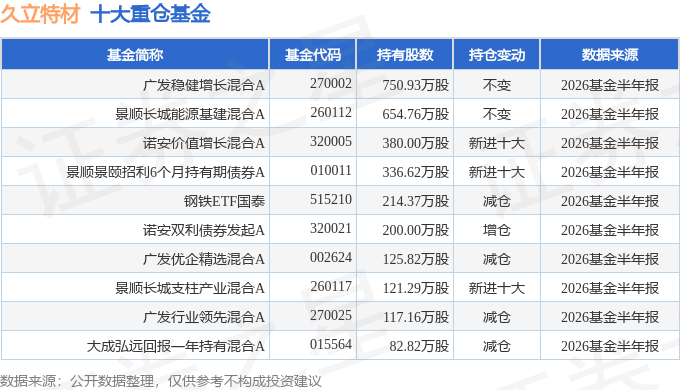
持有久立特材最多的基金为广发稳健增长混合A,目前规模为75.45亿元,最新净值1.6134(8月25日),较上一交易日下跌0.25%,近一年上涨4.27%。该基金现任基金经理为周智硕。
最近有知名机构关注了公司以下问题:
问:关于公司核电业务的前景与竞争力
答:公司作为国内少数具备核级(1/2/3级)资质且拥有配套能力的企业之一,已在核电蒸发器管等关键材料领域积累了丰富的项目经验。2025年年报显示,电力设备制造板块(含核电)营收占比近15%,这也成为公司利润构成的重要组成部分。未来,公司将紧跟国家产业政策导向,积极把握核电建设及国产替代的战略窗口期,持续关注新型核电技术发展动向,力争在后续项目中获取更多优质订单。
本文数据来源于久立特材2026年中报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




