华鑫证券有限责任公司孙山山近期对洽洽食品进行研究并发布了研究报告《公司事件点评报告:业绩超预期,坚果类产品高增长》,给予洽洽食品买入评级。
洽洽食品(002557)
事件
2026年08月24日,洽洽食品发布2026年半年报:2026H1总营收35.06亿元(同增27%),归母净利润2.46亿元(同增177%),扣非净利润2.02亿元(同增368%)。2026Q2总营收12.83亿元(同增9%),归母净利润0.78亿元(同增581%),扣非净利润0.53亿元(同增453%)。
投资要点
原料价格同比下降,盈利能力明显回升
毛利率方面,2026H1/2026Q2分别同比+5.6pct/+5.8pct至25.9%/27.2%,主要系2025年度采购季葵花籽采购价格同比有所下降所致。费用率方面,销售费用率2026H1/2026Q2分别同比-0.4pct/-2.3pct至11.7%/11.8%,其中2026H1广告促销费2.8亿(同增31%),系同期广告营销投入增加所致;管理费用率2026H1/2026Q2分别同比-0.2pct/+1.7pct至5.6%/8.9%。综合作用下,净利率2026H1/2026Q2分别同比+3.7pct/+4.9pct至7%/5.9%。2026H1经营活动现金流净额1亿元(同比-39%),系购买商品、接受劳务支付的现金较同期增加所致。
坚果类产品高增长,电商实现高增长
产品端,2026H1葵花子/坚果类/其他产品营收分别同比+7%/+91%/+29%至18.94/11.72/3.91亿元;公司聚焦重点品类产品发展,对经典系列瓜子产品进行升级、蓝袋系列瓜子持续开展风味创新、打手系列产品实现全面突破,不断进行产品力升级;坚果品类聚焦中高端礼盒产品,持续向日常化消费场景渗透,推出壳坚果、功能性坚果新品等;其他休闲品类推出柴火香花生、下酒花生、素耳尖魔芋产品等新品。渠道和区域端,2026H1东方区/南方区/北方区/电商(含即时零售)/海外营收分别同增29.5%/24.3%/0.6%/64.5%/23.7%至8.5/11/4.3/7.4/3.4亿元。当前公司在东南亚等成熟市场开发新渠道,同时布局潜力市场,在海外推出坚果、打手瓜子、魔芋、喀吱脆、豆果等产品,海外市场整体实现收入增长。电商渠道在线上新渠道业务方面持续突破,加强直播布局,提升自有直播占比,总体实现增长。此外,公司大力推进量贩零食连锁系统、会员店、即时零售、O2O等新渠道新场景的拓展。
盈利预测
当前公司推动产品力持续提升,坚持差异化创新突破,增强全品类核心竞争力;深化线上线下渠道布局,统筹推进海内外市场拓展;优化原料采购与产能建设,全链融合增收节支,打造有竞争力的供应链体系。根据2026年半年报,我们预计公司2026-2028年EPS分别为1.28/1.60/1.92元,当前股价对应PE分别为15/12/10倍,维持“买入”投资评级。
风险提示
宏观经济下行风险、瓜子增速不及预期、坚果增速不及预期、旺季销售不及预期等。
最新盈利预测明细如下:
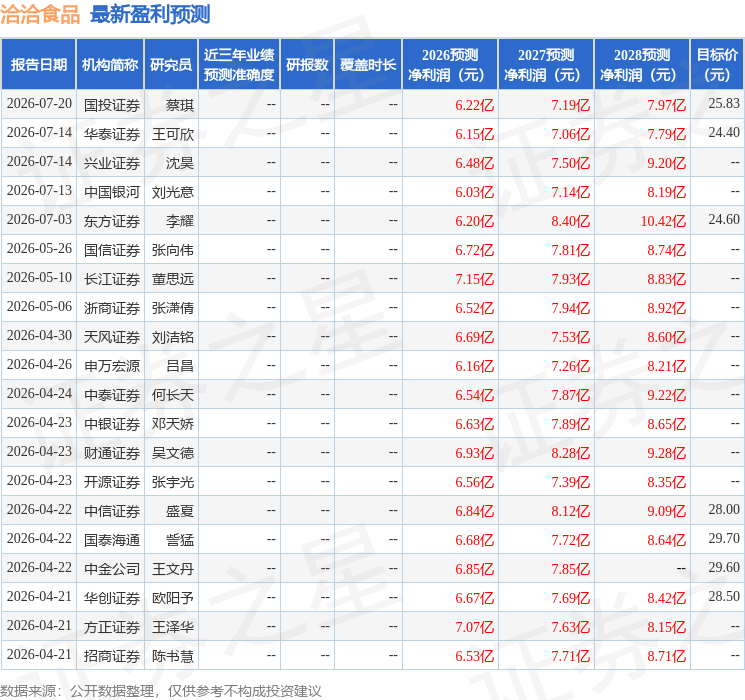
该股最近90天内共有8家机构给出评级,买入评级7家,增持评级1家;过去90天内机构目标均价为24.94。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



