中银国际证券股份有限公司王靖添,何贯嘉近期对海航控股进行研究并发布了研究报告《构建自贸港国际中转枢纽优势,铸就全球一流五星航空品牌》,首次覆盖海航控股给予增持评级。
海航控股(600221)
海航控股为海南自贸港核心主基地航司,位列国内主要航空运输企业第一梯队。公司以航空客运为核心主业,依托海口主基地和海南自贸港区位优势,持续完善境内外复合型航线网络。2025年,公司经营效益持续修复,旅客运输量、货邮运输量、ASK、RPK等核心运营指标稳步增长,归母净利润实现转正,经营现金流同步改善。展望后续,海南自贸港封关将进一步强化海南作为国际旅游消费中心和区域航空枢纽的战略定位。伴随第五、第七航权开放、中转便利化、“双15税制”、零关税交通工具/航材及保税航油等政策逐步落地,公司有望在需求端、网络端和成本端释放盈利弹性。首次覆盖,给予公司增持评级。
支撑评级的要点
基本面修复趋势明确,客运主业稳步恢复,国际航线与货运业务贡献增量。公司作为海南自贸港核心航空承运人,依托海口主运营基地构建辐射全国、连接全球的航线网络。2025年,公司实现营业收入684.71亿元(+4.96%),归母净利润19.80亿元,实现扭亏为盈。运营端看,全年旅客运输量达7,058万人次(+3.75%),货邮运输量达60万吨(+20.08%);ASK与RPK分别同比增长8.20%和8.58%,客座率修复至83.79%。其中,国际市场RPK同比增长41.32%,国际航线修复有望继续对公司收入及盈利弹性形成支撑。
海南封关重塑主基地战略价值,推动海口枢纽由“目的地机场”向“中转枢纽”演进。海南自贸港封关的核心在于制度型开放,将提升国际人员、资本、服务及货物流动便利度。对海航控股而言,政策红利主要体现在四个维度:一是旅游消费、商务会展与入境便利政策叠加,进出岛客流中枢有望抬升;二是第五、第七航权及中转便利化政策落地,推动海口枢纽由“终点站”向“中转站”演进;三是“双15税制”、零关税交通工具/航材及保税航油政策有望降低税负、飞机引进和航班运营成本;四是航空维修、货运物流及临空保障业务有望共享封关带来的产业链外溢红利。
行业需求延续修复,票价市场化提升航司单位收益弹性。民航运输需求具备较强的顺周期与消费属性。伴随国内商务及旅游出行需求释放、国际航线持续恢复,以及海南自贸港旅游热度提升,航空客运需求中枢有望继续上移。同时,民航票价市场化改革持续推进,航司在核心航线上的定价自主权提升,有助于在供需改善周期内改善单位收益(Yield)。海航控股主基地卡位海南自贸港,兼具政策杠杆、核心客流和国际中转弹性,具备较好的中长期成长空间。
估值
我们预计公司2026-2028年的营业收入为791.02/854.26/912.30亿元,同比增长15.5%/8.0%/6.8%,实现归母净利润21.40/35.61/53.42亿元,EPS分别为0.05/0.08/0.12元/股,PB分别为7.8/5.2/3.5倍。首次覆盖,给予公司增持评级。
评级面临的主要风险
宏观经济周期扰动、航空需求季节性影响、突发事件风险、替代性交通运输工具竞争、飞行员资源短缺、油价汇率发生不利波动。
最新盈利预测明细如下:
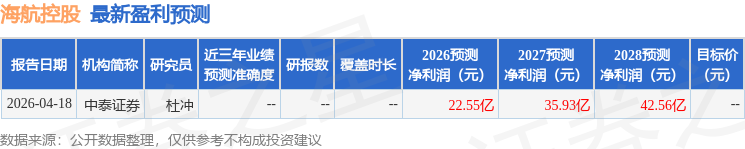
该股最近90天内共有1家机构给出评级,买入评级1家;过去90天内机构目标均价为1.55。
本文数据来源于中银国际证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



