(原标题:光通信龙头,最新业绩披露!多家机构加仓)
高速光器件产品需求增长,天孚通信业绩大幅增长。第三季度,多家险资、公募加仓。
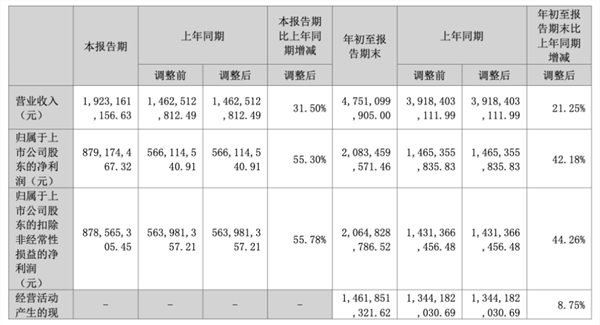
10月28日,“易中天”之一的光通信巨头天孚通信发布三季报:今年前三季度,实现营业收入47.51亿元,同比增长21.25%;归母净利润达20.83亿元,同比增长42.18%,高速光器件需求持续强劲。
在最新接受机构调研时,公司高管表示,随着上游核心物料供应情况较前期逐步改善,公司有源光器件交付能力提升,带动业务收入增长。另一方面无源业务依然保持较高市场需求景气度,对公司收入和盈利形成了稳定支撑,公司会根据客户需求持续扩产。
加大备货力度
季报显示,第三季度公司实现营业收入19.23亿元,同比增长31.5%;归母净利润8.79亿元,同比增长55.3%,单季同比增速高于前三季度累计水平。对于收入增长,公司称主要得益于全球人工智能行业加速发展与全球数据中心建设,带动了高速光器件产品需求的持续稳定增长。
报告期内,公司研发费用同比增长约48%,主要系研发项目的投入及人力成本增加。
资产端,公司加大了备货力度。期末存货12.74亿元,较上年末增长178.65%,公司称主要为战略性备货带来的原材料增加;预付款项增长、其他非流动资产大幅增长,主要为预付材料款增加以及预付设备款增加;合同负债3.66亿元,增长128.14%,主要为预收客户款项增加。
公司高管介绍,从三季度情况来看,核心物料供应紧张局面已较此前明显缓解。公司持续深化与主要供应商的合作关系,积极推进供应链多元化,进一步增强关键物料保障能力。目前核心物料到货节奏总体较为顺畅,能够较好支持现阶段生产和交付需求。公司仍将持续关注上游供给变化,动态优化采购和备货策略,以进一步提升供应链韧性和安全。
布局CPO/NPO
天孚通信已经围绕CPO等新兴技术路线配套逐步上量做好物料准备。
据介绍,CPO配套产品方面,公司相关产品目前已进入批量交付阶段,客户需求较为明确,预计CPO产品自2027年起逐步提量,并将成为公司新的增长驱动力。另外,NPO配套产品目前仍处于研发推进、客户送样和验证阶段,整体进度符合公司预期。若后续验证和客户导入进展顺利,预计2027年也有望实现规模量产。
产能方面,公司苏州、江西及泰国三地的扩产工作均在按既定规划有序推进,整体进展符合预期。公司会想方设法推进产能扩产,努力达成股权激励各期业绩考核目标。
对于地缘政治因素对供应链影响,天孚通信高管介绍,目前公司产品未受到政策层面的影响,整体业务推进保持正常。同时,公司在泰国建有量产基地,泰国工厂是公司全球化战略布局中的重要组成部分,为全球客户提供更灵活、更具韧性的制造和交付选择,将与国内产能形成协同发展、优势互补的格局。
多家机构加仓
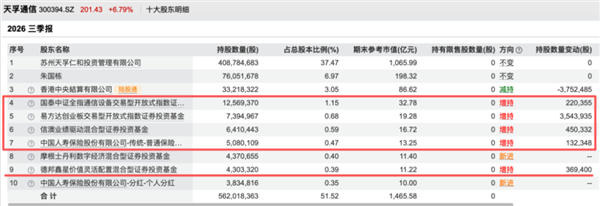
今年第三季度以来,天孚通信股价明显回调,股价最新报收201.43元/股。而前十大流通股东显示,第三季度险资以及公募基金加仓。
截至报告期末,摩根士丹利数字经济混合型证券投资基金和中国人寿保险股份有限公司-分红-个人分红分别新进成为第八和第十大股东,分别持股0.4%和0.35%。
另外,国泰中证全指通信设备交易型开放式指数证券投资基金、易方达创业板交易型开放式指数证券投资基金、信澳业绩驱动混合型证券投资基金、中国人寿保险股份有限公司-传统-普通保险产品、德邦鑫星价值灵活配置混合型证券投资基金,均在第三季度进行增持。
股东回报与激励机制亦有进展。公司2026年半年度权益分派每10股派发现金红利5元(含税),合计派发现金红利5.45亿元(含税),已于2026年9月17日实施完成;股权激励方面,公司以2026年10月8日为授予日,以119.5元/股的授予价格向符合条件的740名激励对象授予227.69万股第二类限制性股票。


 首页
 微信公众号
 证券之星APP


