证券之星 吴凡
2026年上半年,定制家居行业继续在房地产下行与消费政策边际递减的双重压力中调整。据国家统计局数据,今年1至6月规模以上家具企业营收同比下滑8.6%,利润总额同比下滑52.7%。
行业深度调整期下,家居巨头欧派家居(603833.SH)亦难独善其身。公司2026年上半年实现营业收入59.5亿元,同比下降27.79%;归母净利润4.42亿元,同比下降56.62%;经营活动现金流净额9249.74万元,同比下降94.45%。收入、利润、现金流三项指标同步收缩,利润降幅明显大于收入降幅,与行业整体“增收不增利”的特征一致。在随后召开的业绩会上,管理层坦言上半年行业调整幅度超出公司年初预期,但同时也表示,对穿越行业周期、稳住基本盘保持信心。
多品类走弱,精简人员“过冬”
欧派家居半年度业绩收缩并非由单一因素造成,而是核心品类全面承压的结果。上半年,橱柜、衣柜及配套家具、卫浴、木门等主营板块收入均出现同步下滑,降幅在15.72%至34.51%之间。其中,作为主要收入来源的衣柜及配套家具板块实现收入27.76亿元,同比下降34.51%,成为拖累整体营收的最主要因素。
而利润端的降幅则远超收入,一方面源于营收收缩后制造端固定成本摊薄效应减弱,单位生产成本被动抬升;另一方面,销售费用、管理费用和研发费用中的固定性支出难以随收入同步等比例压缩,导致期间费用率被动抬升,进一步挤压利润空间。
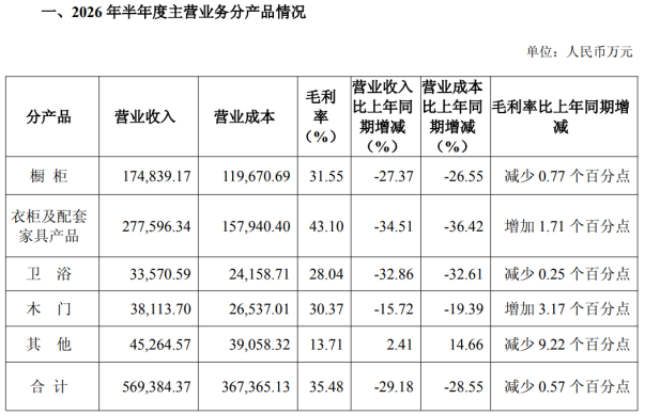
行业端的波动则是导致欧派家居上半年经营承压的重要外部因素。在公司召开的半年度业绩说明会中,董事长姚良松坦言,年初对行业的预判出现了严重偏差,“年初定调是‘风雨中前行’,实际等来的却是‘狂风暴雨、惊涛骇浪’。”
证券之星了解到,上半年家居消费市场复苏节奏远低于预期,房地产深度调整带来的新房装修需求持续偏弱,叠加行业价格战,终端客流与客单价双重承压,在多因素叠加下,业绩表现偏离年初目标。
业绩压力下,降本成为公司的一个必选项。今年6月下旬,网络上流传着一份欧派家居发布的《致全体欧派同仁书》,文件中称,今日之困,堪称“空前”——市场蛋糕持续大幅萎缩,更带动行业内卷迅猛恶化,价格战空前惨烈,营业额与利润率双双剧烈下崩,成本率反向抬高。在此背景下,公司宣布全面启动“精简机构、优化人员、压降费用”的应急方案,直言“为保大船不覆、为保多数人生存,只能忍痛请部分人下船”。
2022年公司员工总数为24527人,人均营业创收91.65万元;到2025年,员工总数降至17880人,人均营业创收反而升至96.38万元。但需要看到,人均指标上升更多是人员精简快于营收收缩带来的“收缩式提效”,而非业务扩张或单位产出实质性增强。
股价承压,年度二度回购注销
从更长周期观察,这轮行业深度调整对欧派家居的冲击并非阶段性现象。公司营收增速自2023年起落入低个位数区间,远低于2022年年报中设定的次年10%至15%的增长目标。董事长姚良松在随后召开的年度股东会中,将导致营收增长乏力的外部因素归因为:消费降级与装修数量下降、房地产下行拖累新房交付、行业生态向整装渠道急剧变迁。
2024年则是欧派家居自上市以来首次营收净利双降,行业收缩与转型阵痛在这一年集中释放;2025年,下游房地产市场需求持续疲软、终端消费复苏缓慢等因素,使得公司销售收入同比下降,尽管该年营收降幅有所收窄,但下滑的态势并未逆转。
面对增长曲线的持续下移,欧派家居应对的动作也给公司业绩带来了短期的阵痛。例如2023年,公司启动组织机构变革,将欧派品牌原有的单品类事业部和整装事业部,重组为按地理区域划分的三大营销事业部,此举有助于推动橱衣连带率提升,减少原来各品类事业部之间的内耗,但变革短期影响了公司该年4、5月的接单情况。
2025年,公司调整的重心从组织架构转向经营机制与渠道密度。其中,公司围绕城市运营继续精简渠道,全年净关闭门店468家。这些动作很快反映到收入端:经销渠道收入127.21亿元,同比下降9.41%,成为当期营收最主要的减项。
今年上半年,公司则进一步推进组织架构精简与人员优化,然而一系列调整落地至今,尚未扭转业绩颓势。公司管理层也在半年度业绩说明会中坦言,公司正持续推进降本增效,相关举措逐步见效,但短期尚不足以完全抵消需求下行影响。利润何时止跌企稳,要看终端市场需求的修复情况。
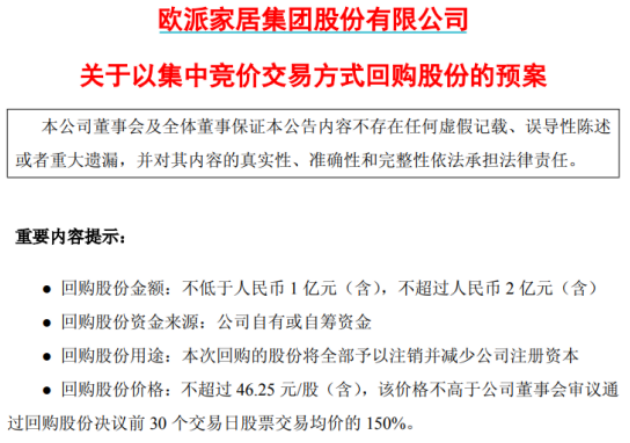
证券之星留意到,二级市场的悲观预期也在持续释放。2026年初至10月21日收盘,欧派家居股价累计下跌达36.28%。为稳定市场信心、维护公司价值,公司近期启动股份回购计划,拟使用1亿-2亿元自有资金回购股份,回购价格上限46.25元/股,所回购股份将全部用于注销并减少注册资本。这也是欧派家居年内第二次推出注销式回购方案。
短期来看,股份回购有利于稳定市场情绪,并在估值层面形成一定的心理支撑;但从中期来看,回购难以改变由地产周期和终端消费共同决定的业绩趋势。公司后续走向的关键变量,仍在于营收与经营现金流能否企稳。(本文首发证券之星,作者|吴凡)


 首页
 微信公众号
 证券之星APP

