证券之星 吴凡
近日,三元股份(600429.SH)发布第二期限制性股票激励计划(草案)(下称“草案”),拟以2.31元/股向预计165名激励对象授予不超过2500万股限制性股票,约占总股本的1.67%。
在考核指标方面,草案中除设置了常规的营业收入、归母扣非后净利润指标外,还涵盖了归母扣非后净资产收益率、主营业务利润总额增长额以及战略新品贡献率。五维考核体系要求“全达标才全额解锁”,若该五项指标中任意达成比例低于80%,当期解锁比例直接归零。
证券之星注意到,三元股份此次公司层面考核指标的设置,与2022年限制性股票激励计划颇为相似。上一轮覆盖六大维度,归母扣非后净资产收益率、营业收入增长率等均被纳入考核,但三个解除限售期均因公司层面业绩考核未达标而未能解锁。此次解锁条件能否达成,将成为观察三元股份改革成效的重要窗口。
低价授予,高门槛解锁
此次限制性股票授予价格折扣力度显著,几乎触及监管允许的“五折”下限。根据草案,公司先披露定价基准日前若干交易日的均价/收盘价,并按规则确定授予价格不得低于相关参考价格较高者的50%。最终首次授予价格定为2.31元/股,约等于前30个交易日平均收盘价4.61元/股的50%,基本就是按五折下限定价。
不过,与较大的折扣力度相对应,草案设置的解锁条件同样不低,甚至较为严苛。草案的考核体系采用“公司层面+个人层面”双重考核架构。在公司层面,共设置归母扣非后净资产收益率、归母扣非后净利润、营业收入、主营业务利润总额增长额、战略新品贡献率五个考核指标,解锁条件为:五项指标达成比例均不低于100%时,当期解锁比例为100%;均不低于80%但未全部达到100%时,解锁比例降为80%;任一指标低于80%时,当期解锁比例直接归零。
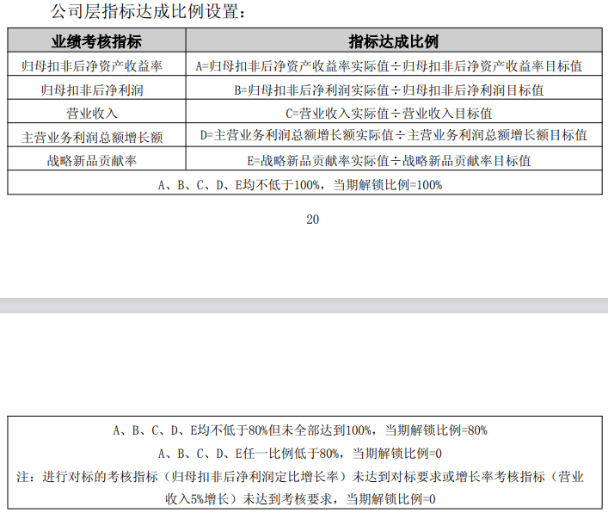
这意味着,激励对象若要实现全额解锁,必须在五个维度上同时达标。此外,三元股份还设置了“一票否决”的条款,对标考核指标(归母扣非后净利润定比增长率)未达到对标企业75分位水平,或营业收入增长率未达到5%,当期解锁比例同样归零。
证券之星留意到,三元股份曾于2022年推出过一份激励计划,其中公司层面的业绩考核指标包括归母扣非后净资产收益率、归母扣非后净利润增长率、营业收入增长率、自营低温鲜奶收入增长率、自营高端产品收入占自营产品总收入比重以及新产品数量六大维度。从考核框架看,两者都覆盖了盈利能力、成长能力、收入规模、产品结构与创新等多个维度。
然而,从解锁结果看,三元股份2022年激励计划的三个解除限售期因对应年度(2023年、2024年、2025年)公司层面业绩考核目标未达成,导致相关限制性股票被回购注销,未能有任何一期成功解锁。
半年报回暖、Q2承压
从具体目标来看,草案中三个解除限售期对应的业绩门槛呈阶梯式上升。
第一个解除限售期要求2027年归母扣非后净资产收益率不低于4.10%,归母扣非后净利润不低于2.13亿元,营业收入不低于73亿元且实现不低于5%的增长,主营利润总额增长额较2024年不低于1.90亿元,战略新品贡献率不低于6.5%。第二个解除限售期要求2028年归母扣非后净利润不低于2.70亿元,营收不低于80亿元;第三个解除限售期要求2029年归母扣非后净利润不低于3.21亿元,营收不低于90亿元。
以2024年归母扣非后净利润约0.3亿元为基数,2027年的2.13亿元目标意味着三年内扣非净利润需增长约6倍;到2029年的3.21亿元,则需增长近10倍。这并非一个可以轻松达成的目标。
营收端同样不轻松。2024年公司营收约70.12亿元,2027年目标为73亿元。看似增幅不大,但要求的是“增长不低于5%”。更关键的是,2025年公司营收已降至63.4亿元,同比下降9.58%。要在两年内从63.4亿的基数回升至73亿并实现正增长,对一家正处于改革调整期的区域乳企而言,难度不容小觑。
理解这份激励计划的挑战性,必须结合三元股份近年自身经营现状。
证券之星注意到,2022年至2025年,三元股份的营收持续负增长,营收规模从2022年的80.03亿元降至2025年的63.4亿元。公司管理层在2024年半年度业绩会中提及,工厂布局不合理、SKU过多、缺乏大单品、机构人员冗杂等问题,都是制约公司发展的“绊脚石”。
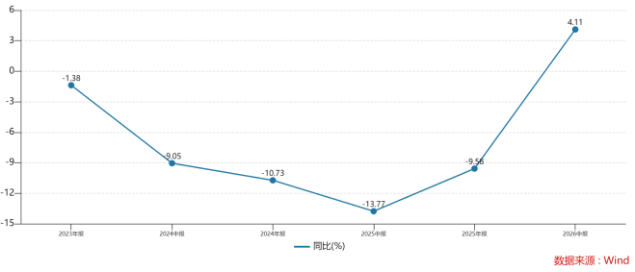
为此三元股份在2025年加快改革步伐,如收缩部分亏损KA及外埠亏损业务、提高精细化渠道运营能力、聚焦资源打造新的战略大单品等。从2026年上半年的业绩表现看,公司营收和归母扣非净利润分别为34.68亿元和1.76亿元,同比分别增长4.11%和1.08%,经营呈现回暖迹象。分业务看,冰淇淋收入同比增长17.3%,经销商渠道收入同比增长11.95%,北京地区收入同比增长7.57%。
但回暖的成色仍然有限。液态奶作为公司基本盘,上半年收入18.98亿元,同比仍下降4.76%。第二季度公司归母净利润和归母扣非净利润分别同比下降10.98%和11.33%,表明盈利改善的持续性尚不稳固。
考虑到2022年激励计划三个解除限售期均因公司层面业绩考核未达标而未能解锁,此次多维考核体系能否在改革逐步兑现的过程中如期达成,仍有待观察。(本文首发证券之星,作者|吴凡)


 首页
 微信公众号
 证券之星APP

