证券之星 陆雯燕
历时一年半,焦作万方(000612.SZ)发起的百亿级资产重组最终还是按下了终止键,该事项于近日最终获深交所同意。
焦作万方拟发行约59.21亿股收购开曼铝业(三门峡)有限公司(下称“三门峡铝业”)99.4375%股权,交易对价319.17亿元,新发股份占发行后总股本的83.24%,属于典型的“蛇吞象”式收购。焦作万方与三门峡铝业的实控人均为钭正刚,这也是三门峡铝业第三次尝试“借壳”失败。
证券之星注意到,这场重组在“市场环境发生较大变化”的表述下落幕。推进期间,焦作万方二级市场股价持续走高,几乎是发行价5.39元/股的两倍,巨大价差也成为市场审视这笔百亿并购的核心焦点。另一方面,注进来的资产正处于周期下行盈利承压,而焦作万方恰逢盈利上坡,价值的反差也使得这笔收购被悄然重估。
市场环境变化致收购告吹,股价涨至发行价近两倍
根据此前披露的方案,焦作万方拟通过发行股份的方式向包括杭州锦江集团有限公司(下称“锦江集团”)、杭州正才控股集团有限公司在内的19名交易对方购买三门峡铝业99.4375%股权,交易作价319.17亿元。
该笔交易全部用股份支付,发行价5.39元/股,拟发行数量约59.21亿股,这意味着焦作万方的总股本将从收购前的11.92亿股急速膨胀至约71.14亿股。新发股份占发行后上市公司总股本的83.24%,原有股东的持股比例将被稀释至16.75%,是典型的“蛇吞象”式交易设计。
此次交易完成后,焦作万方的控股股东将变更为锦江集团,其持股比例为23.95%,实控人仍为钭正刚,控制权在形式上发生了转移,实质上并未易主。三门峡铝业实控人亦为钭正刚,因此本次交易构成重大资产重组、重组上市、关联交易“三重叠加”。
回溯历史,焦作万方此前并无实控人,2025年3月19日股东会审议通过补选董事的议案后,钭正刚才正式入主。事实上,在2025年3月3日披露控制权拟变更公告当晚,焦作万方就火速发布了收购三门峡铝业的停牌公告。
证券之星注意到,直至今年8月,焦作万方仍在尽力推进重组进程。8月21日,公司计划延长本次交易的股东会决议有效期,并提请股东会延长授权董事会全权办理此次交易相关事宜的有效期;9月7日,上述延期议案获临时股东会审议通过。但仅时隔一周,9月14日,重组便火速宣告终止。
对于重组终止的原因,焦作万方表示系鉴于当前市场环境较本次交易事项筹划初期发生了较大变化。自交易事项筹划以来,国内外宏观经济形势、铝行业市场环境及资本市场等均发生了一定变化,相关变化对交易产生了一定影响。本次交易终止系交易相关方综合考虑相关因素后作出的审慎决定,并非单一因素所致。
二级市场股价上涨带来的交易利益失衡,成为市场讨论的焦点。2025年以来,焦作万方股价整体上涨,截至9月14日收盘价已达10.52元/股,几乎是发行价的近两倍。若按原方案完成收购,交易对方拿到的股份按市价计算的账面浮盈接近翻倍,而上市公司原股东的权益则被摊薄。
值得一提的是,此次并非三门峡铝业首次谋求上市。2021年,三门峡铝业曾计划“借壳”福达合金(603045.SH),此后两年间两度推进,但均以失败告终。此次牵手焦作万方是其冲击上市的第三次尝试,但依旧未能顺利落地。
一体化布局落空,标的下行收购方上行
从焦作万方的视角看,这笔收购的逻辑在于补齐上游短板。上市公司主营业务为电解铝,主要产品包括铝液、铝锭及铝合金制品。交易完成后,焦作万方的铝行业业务布局将向上游拓展,形成“氧化铝—电解铝—铝加工”的完整铝基材料产业链。本次重组终止也宣告焦作万方铝产业链一体化的计划暂时落空。
单看资产成色,三门峡铝业并不逊色。资料显示,三门峡铝业主要从事氧化铝、电解铝、烧碱、金属镓等产品的生产和销售,位于焦作万方上游。2025年,三门峡铝业氧化铝权益产能1028万吨/年,位居全国第四、全球第六。
然而,氧化铝属强周期行业,价格联动波动大,三门峡铝业过往盈利随行业周期起伏明显。2023-2025年,其分别实现营收251.22亿元、355.05亿元、330.49亿元,对应归母净利润28.44亿元、95.66亿元、57.47亿元;扣非后净利润分别为20.62亿元、85.81亿元、54.36亿元。2025年营收利润双降,扣非前后净利润降幅分别为39.92%、36.65%,其毛利率较2024年的31.36%缩减至19.61%,持续经营能力一度遭监管问询。
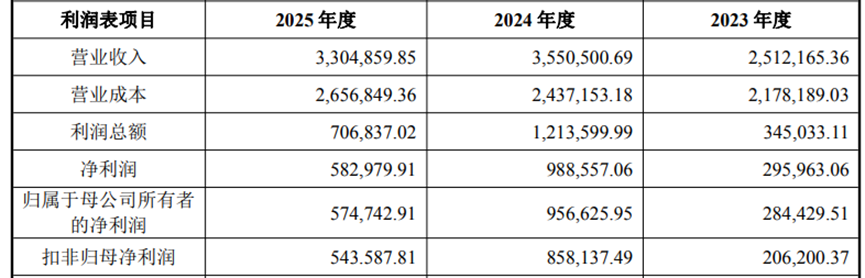
业绩波动来自产品价格的剧烈变化。行业层面,国内电解铝产能严格执行4500万吨产能红线管控要求,需求增量有限。而上游氧化铝产能持续投放,使得氧化铝企业利润承压。受市场价格影响,2023-2025年,三门峡铝业核心产品氧化铝的平均售价分别为2610.65元/吨、3512.44元/吨和2897.12元/吨,出现较大幅度的波动。
本次收购配套设置业绩承诺,约定三门峡铝业2026年至2028年扣非后净利润分别不低于32.39亿元、33.26亿元、34.69亿元。其业绩预期较2024年及2025年的水平大幅弱化,承诺目标整体下调,也被市场解读为企业对业绩下行风险的预判。
而焦作万方的经营表现恰恰处在另一面。2025年,焦作万方归母净利润同比大增八成。今年上半年,焦作万方实现营收41.48亿元,同比增长25.38%;对应归母净利润12.3亿元,同比大增129.58%,毛利率达37.81%。
驱动业绩增长的部分因素,恰恰来自压垮三门峡铝业的行业周期变化。外部因素方面,电解铝市场价格维持高位震荡,主要原材料氧化铝价格同比下行,电解铝行业盈利空间扩大;内部因素方面,公司生产效率持续优化,能耗、物耗管控持续加强,有效降低了生产成本。上述因素也是焦作万方2025年业绩增长的主因。
三门峡铝业在周期下行中的盈利疲态与焦作万方的业绩爆发相背离,继续推进一笔“蛇吞象”式的交易,性价比或并不高。(本文首发证券之星,作者|陆雯燕)


 首页
 微信公众号
 证券之星APP

