证券之星 吴凡
近期,天津市市场监督管理委员会的一纸通报,把“泡椒凤爪第一股”有友食品(603697.SH)推上了舆论的风口浪尖。公司紧急回应称系经销商储存不当,留样检测均合格。半年前,央视315晚会曝光漂白鸡爪乱象时,有友食品也曾迅速发表声明自证清白。
证券之星留意到,上述被抽检的样品由线下分销商进行销售,而近年来,随着经销渠道增长承压,公司已将更多目光聚焦于零食量贩、会员制商超等新兴渠道。今年上半年,得益于线下新兴渠道的拉动,公司营收同比增长34.08%至10.34亿元,归母净利润同样实现了双位数的增长。然而数字的另一面却是,上半年应收账款较2025年末激增逾六成,上半年以及二季度毛利率均跌至上市以来新低。当山姆、零食量贩等高势能渠道带来漂亮营收的同时,有友食品正在为“规模”付出越来越高的代价。
经销渠道式微,合同负债大幅收窄
今年9月,天津市市场监督管理委员会发布2026年第5期食品安全监督抽检信息。通报显示,1批次标称有友食品委托四川有友食品开发有限公司生产的“有友”牌泡凤爪(山椒味,辐照食品,136克/袋,生产日期2026年1月27日),被抽检出菌落总数、大肠菌群超标,被判定为不合格。
根据GB 2726—2016,肉制品中菌落总数最高安全限量值(M值)为100,000 CFU/g,大肠菌群最高安全限量值为100 CFU/g。该批次产品5次检验结果中,菌落总数最高检测值达1.0×10? CFU/g,大肠菌群最高检测值达1.8×10? CFU/g,均超过了上述最高安全限量值,该批次产品不符合食品安全国家标准规定。
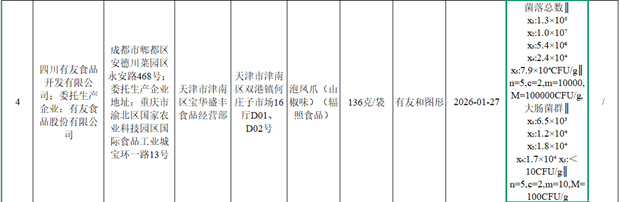
对此,有友食品复查了内部留存样品,检测结果显示,涉事批次泡凤爪的出厂留样及回购复检样品,菌落总数、大肠菌群等所有检测项目均合格。而抽检不合格的原因则是涉事分销商天津市津南区宝华盛丰食品经营部未按泡凤爪贮存条件进行贮存。
有友食品的线下渠道长期贡献九成以上收入。证券之星留意到,公司在2023年年报中对销售模式的描述是“以线下经销渠道为主,线上渠道为辅”,其中产品由经销商销售并配送至大型卖场、连锁超市、便利店、食杂店等零售终端。而在2024年年报中,公司不再以“线下经销”为主进行表述,而是改为“以线下渠道为主,线上渠道为辅”,产品由经销商配送至终端的描述也不再出现。
上述措辞的调整,实则反映出有友食品在渠道结构上的变化,会员制商超、零食量贩等直营或直供渠道的比重上升,传统经销渠道的收入贡献和主导地位的弱化。
结合公司半年报,上半年有友食品线下渠道实现收入9.8亿元,同比增长36.7%,线下渠道收入快速增长,主要系零食量贩及山姆等会员商超渠道拉动。对比之下,尽管公司未披露经销渠道的业绩贡献,但上半年末公司合同负债较2025年末大幅下滑63.64%至2354.5万元,公司解释称,主要系报告期预收经销商货款余额减少。
新兴渠道拉动营收,毛利率却一路走低
有友食品于2023年起确立全渠道覆盖战略,2024年7月,公司成为山姆脱骨鸭掌的供应商,该产品也迅速成为山姆渠道的爆款;同年公司与零食有鸣合作切入,针对量贩渠道推出专供的差异化规格产品,2025年则进一步拓展万辰集团和零食很忙两大头部量贩系统,实现对量贩渠道头部玩家的全面覆盖。
受益于新兴渠道带来的收入增长,有友食品2024年营收回暖至11.82亿元,同比增长22.37%,结束此前连续两年的负增长;2025年营收进一步增至15.89亿元,同比增长34.39%,营收规模首次突破15亿元,营收增速亦创上市以来新高。
高势能渠道带来营收的同时,也在利润端留下了明显的“伤口”。
证券之星注意到,公司毛利率近年下滑明显。2021年毛利率尚为31.96%,到2025年已降至25.73%,累计下滑6.23个百分点,其中2025年同比下滑3.24个百分点。今年上半年,毛利率进一步同比下滑4.49个百分点至23.08%,较2023年中期的32.75%大幅下降9.67个百分点,降幅接近三成。
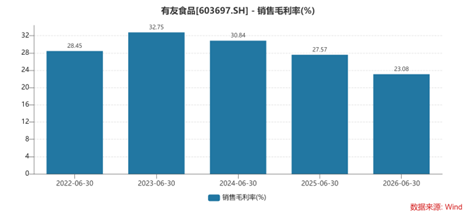
从季度表现看,今年二季度,公司营收4.99亿元,同比增长28.62%,归母净利润却仅为5834万元,同比增幅只有0.33%。这也意味着,单季营收多出了1.11亿元,净利润只多赚了不到20万元。
对此有友食品管理层在半年度业绩说明会中表示,二季度利润增速低于收入增速,主要系渠道结构变化等阶段性因素综合所致。太平洋证券在近期发布的研报中指出,上半年以及二季度毛利率下滑,主要因毛利率相对较低的会员商超、零食量贩等新渠道占比提升。
毛利率下行之外,直营渠道销售收入增长的同时,也抬高了公司的应收账款,上半年末,公司应收账款为2.18亿元,较2025年末增长63.86%,而在“按欠款方归集的期末余额前五名应收账款”中,第一名欠款方期末余额高达1.98亿元,前五名合计占比达到90.74%。反映出新兴高势能渠道在产业链中的强势话语权,公司营收规模扩大的同时,也在账期上作出了巨大让步。
值得注意的是,上半年,有友食品也在试水新鲜零食赛道,今年4月,公司旗下子品牌“玩味族”在重庆落地首家新鲜零食门店,布局卤味、饮品、烘焙、冰激凌以及有友品牌的中长保零食等品类。
自营新鲜零食门店固然能贡献高毛利率,但这条赛道已从蓝海迅速变为红海。几多全、金粒门等头部品牌已完成单店模型验证并加速全国扩张,绝味、茶颜悦色等跨界企业亦相继入局。对有友食品而言,“玩味族”目前仅有一家门店,与其说是战略进攻,不如说是一次小心翼翼的试探。当规模与利润的天平持续倾斜,有友食品需要回答的,已不只是“要不要做新鲜零食”,而是“凭什么能做成”。(本文首发证券之星,作者|吴凡)


 首页
 微信公众号
 证券之星APP

