中邮证券有限责任公司刘卓近期对利元亨进行研究并发布了研究报告《业绩稳健增长,固态电池业务进展符合预期》,给予利元亨增持评级。
利元亨(688499)
事件描述
公司发布2026年三季报,实现营收28.93亿元,同增19.32%;实现归母净利润0.54亿元,同增13.35%;实现扣非归母净利润0.52亿元,同增54.01%。其中,单Q3公司实现营收9.33亿元,同增4.19%;实现归母净利润0.15亿元,同增5.68%;实现扣非归母净利润0.15亿元,同增157.83%。
事件点评
Q3收入增速有所放缓,客户扩产更趋理性。分季度来看,2026Q1-3公司分别实现收入8.75、10.85、9.33亿元,同比增速分别为22.43%、33.23%、4.19%;实现归母净利润0.19、0.20、0.15亿元,同比增速分别为47.25%、-2.51%、5.68%;实现扣非归母净利润0.19、0.19、0.15亿元,同比增速分别为79.72%、6.37%、157.83%。行业趋势方面,下游头部客户扩产更趋理性,需求重心转向优质产能迭代、存量产线改造及海外基地建设。
毛利率略有下降,费用控制得当。2026Q1-3公司毛利率同减0.92pct至24.18%。费用率方面,2026Q1-3公司期间费用率同减3.83pct至20.47%,其中销售费用率同减1.47pct至1.86%,管理费用率同减1.21pct至7.15%,财务费用率同减1.14pct至1.03%,研发费用率同减0.01pct至10.42%。
固态电池整线及关键机型等均在稳步推进,进展符合预期。《新型电池产业发展“十五五”规划》为固态电池的产业发展指明了方向,公司固态电池设备业务正从技术研发阶段转向客户验证与小规模交付阶段,整线及关键机型等均在稳步推进:全固态电池整线项目已完成向头部客户的交付,其他头部客户的部分关键机型也已进入交付阶段,整体进展符合预期。
盈利预测与估值
预计公司2026-2028年营收分别为37.47、45.51、55.13亿元,同比增速分别为21.77%、21.45%、21.12%;归母净利润分别为0.72、1.77、3.34亿元,同比增速分别为40.04%、145.74%、88.36%。公司2026-2028年业绩对应PE估值分别为105.29、42.84、22.75,维持“增持”评级。
风险提示
下游需求不及预期;行业竞争加剧风险;国内外政策变化风险;技术研发不及预期风险。
最新盈利预测明细如下:
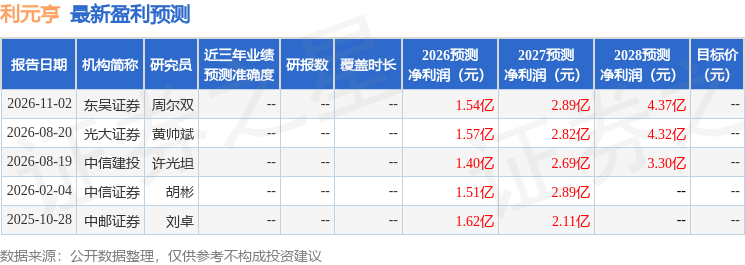
该股最近90天内共有3家机构给出评级,买入评级1家,增持评级2家。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



