证券之星消息,2026年11月13日易点天下(301171)发布公告称公司于2026年11月13日接受机构调研,深交所基金部、银华基金、国信证券、投资者参与。
具体内容如下:
问:结合公司最新披露的三季报,如何看待当前的经营表现?后续升盈利质量的重点是什么?
答:您好,感谢您对公司的关注。
2026年前三季度,公司营业收入保持增长。在分析公司经营表现时,建议重点关注剔除汇兑损益和股份支付影响后的扣非归母净利润。剔除这两项影响,更有助于清晰地观察公司主营业务的经营表现和内生盈利能力。2026年前三季度,公司剔除汇兑损益和股份支付影响后的扣非归母净利润同比增长,反映出主营业务经营的持续改善。
公司将持续推进 I 在业务中的应用,提升交付效率与服务质量,优化业务结构,推动经营质量提升。谢谢!
问:目前市场关注 AI智能体和 Token应用,公司如何把相关技术转化为实际业务能力,而不只是增加技术投入?
答:您好,感谢您对公司的关注。
公司以营销业务的实际需求为牵引,将 I 能力应用于素材生成、投放优化、数据分析及运营等各个环节。通过统一调度模型、工具和业务系统,使 I 由辅助单点工作逐步向参与完整业务流程延伸。Token是 I执行任务所需的资源,公司更加关注其对应的任务完成质量、交付效率和业务价值,并通过成本计量与效果跟踪评估投入产出。公司将持续推动技术能力与客户需求结合,促进 I应用向实际商业价值转化。谢谢!
问:近期短剧、AI 漫剧出海热度较高,公司在这一领域主要供哪些服务?如何发挥营销与广告变现两端的协同优势?
答:您好,感谢您对公司的关注。
公司围绕短剧、I漫剧等内容出海需求,提供创意洞察、素材制作与本地化适配、广告投放及商业化变现等服务。在营销端,结合不同市场的用户偏好和媒体特点优化素材与投放策略;在变现端,依托 Cyberklick 商业智能化数字营销平台和zMaticoo程序化广告平台,围绕广告展示场景、加载体验和转化链路开展优化。公司关注获客成本、用户价值与观看体验之间的平衡,帮助客户提升内容出海的运营效率与商业化能力。谢谢!
问:近期 zMaticoo与 TopOn开展合作,请此次合作对公司程序化广告业务有什么意义?将如何帮助开发者升广告变现效率?
答:您好,感谢您对公司的关注。
zMaticoo已完成与 TopOn聚合平台的对接,开发者可通过TopOn后台添加和管理 zMaticoo广告源,并通过应用内竞价参与实时竞价。此次合作有助于降低开发者的接入与运营成本,拓展 zMaticoo触达开发者和应用流量的渠道,促进广告需求与流量资源的匹配。在变现端,zMaticoo 依托 I 算法和实时竞价能力,为开发者提供更多广告需求,并支持激励视频、插屏、原生等多种广告形式,在兼顾用户体验的基础上,助力提升广告填充率与变现效率。具体效果需结合不同市场、应用场景及实际运营情况评估。谢谢!
问:ChatGPT等平台探索 AI原生广告,可能给出海营销带来哪些新机会?公司将如何衔接这类新流量入口?
答:您好,感谢您对公司的关注。
生成式 I 正在成为用户获取信息、比较产品和辅助决策的新入口,也为品牌触达潜在消费者带来新的营销场景。公司持续关注 I 原生广告的发展,结合已有的全球媒体合作、创意内容、投放运营及效果分析能力,探索新场景下的客户服务。公司将结合客户目标与平台规则,探索适合对话式场景的创意表达和投放策略,并重视效果验证。新业务发展仍需持续实践,相关进展请以公司公开披露信息为准。谢谢!
易点天下(301171)主营业务:为企业提供出海整合营销、数字营销、广告变现在内的营销服务,以及AI数字创意、BI决策、CI智能化多云管理等出海数字化服务。
易点天下2026年三季报显示,前三季度公司主营收入34.07亿元,同比上升25.38%;归母净利润1.42亿元,同比下降30.25%;扣非净利润8797.71万元,同比下降21.71%;其中2026年第三季度,公司单季度主营收入11.75亿元,同比上升19.8%;单季度归母净利润6353.92万元,同比上升5.79%;单季度扣非净利润4641.97万元,同比上升1392.68%;负债率51.55%,投资收益4485.04万元,财务费用3116.86万元,毛利率14.55%。
该股最近90天内共有11家机构给出评级,买入评级8家,增持评级3家;过去90天内机构目标均价为48.8。
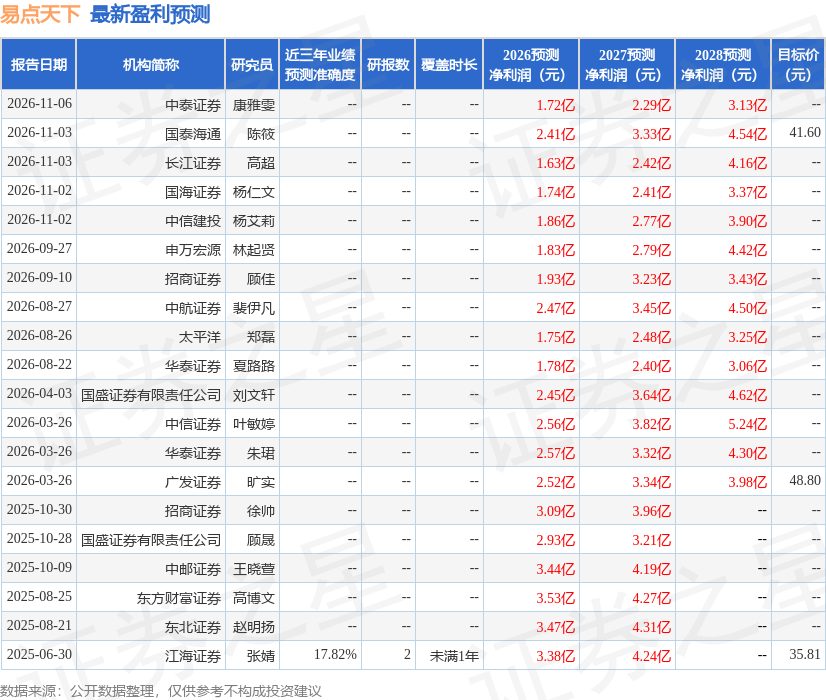
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出894.37万,融资余额减少;融券净流入290.57万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



