太平洋证券股份有限公司崔文娟,张凤琳近期对三一重工进行研究并发布了研究报告《营收规模稳健增长,汇兑损失影响利润增速》,给予三一重工买入评级。
三一重工(600031)
事件:公司发布2026年三季报,前三季度实现收入784.13亿元,同比增长18.62%,实现归母净利润80.04亿元,同比增长12.22%。其中Q3单季度实现收入249.07亿元,同比增长16.80%,实现归母净利润23.14亿元,同比增长20.62%。
受益于工程机械行业内外销景气向上,公司收入规模稳健增长。行业层面看,今年以来,工程机械内外销景气度均表现不错,根据工程机械工业协会数据,2026年1-9月国内共销销售挖机104530台,同比增长16.3%,出口共销售挖机109744台,同比增长30.4%,公司充分受益行业景气向上,收入规模稳健增长,2026年前三季度实现收入784.13亿元,同比增长18.62%。
毛利率稳健提升,财务费用增加影响利润。2026年前三季度公司毛利率、净利率分别为27.99%、10.21%,分别同比+0.37%、-0.58%,费用率方面,2026年前三季度公司销售、管理、研发、财务费用率分别为6.96%、2.60%、4.71%、2.89%,分别同比+0.13%、-0.27pct、-0.41pct、+3.83pct,费用管控整体良好,仅财务费用有所增加,主要受人民币升值影响、汇兑损失上升,影响利润释放。
全球资源配置持续优化,持续深耕海外市场。公司坚定不移地将全球化作为第一大战略,持续深耕海外市场,加速由“产品出口”向“产业出海”的全面升级。2026年上半年,公司主营业务实现海外销售收入320.40亿元,同比增长21.82%,海外收入占主营业务收入比重达61.33%。公司全球资源配置持续优化,包括组织全球化、研发全球化、制造全球化、销售渠道及服务全球化。
盈利预测与投资建议:预计2026年-2028年公司营业收入分别为1042.56亿元、1191.10亿元和1332.93亿元,归母净利润分别为100.67亿元、131.16亿元和161.37亿元,对应PE分别为17倍、13倍、11倍。维持“买入”评级。
风险提示:行业竞争加剧风险、全球宏观经济波动风险等。
最新盈利预测明细如下:
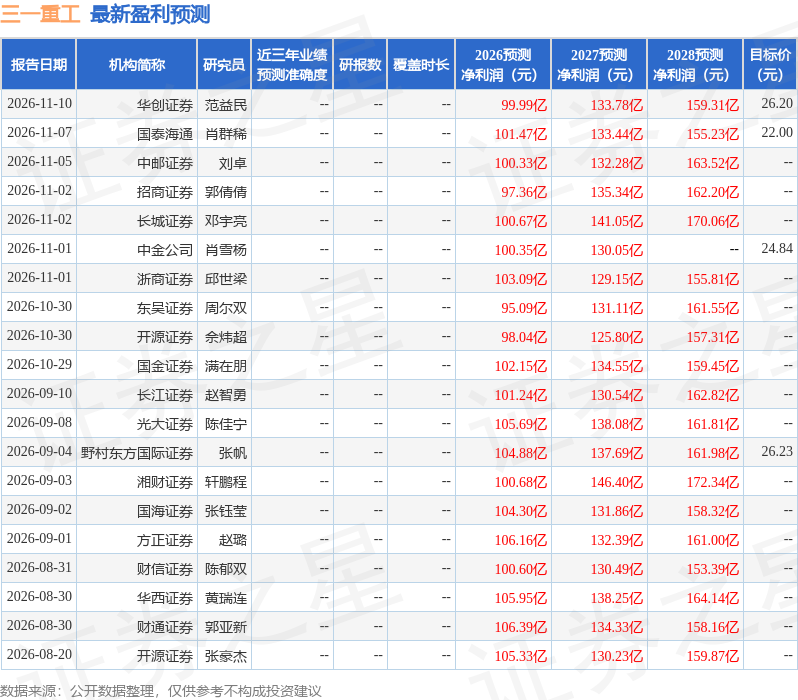
该股最近90天内共有21家机构给出评级,买入评级19家,增持评级2家;过去90天内机构目标均价为25.32。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



