太平洋证券股份有限公司徐超,戴梓涵近期对招商蛇口进行研究并发布了研究报告《招商蛇口2026年三季报点评:销售均价提升,业绩短期承压》,给予招商蛇口买入评级。
招商蛇口(001979)
事件:
公司发布2026年三季度报告,2026年前三季度公司实现营业收入834.47亿元,同比下降7.04%,归母净利润6.04亿元,同比下降75.82%。
要点:
归母净利润下滑,业绩短期承压
2026年前三季度公司实现营收834.47亿元,同比下降7.04%,归母净利润6.04亿元,同比下降75.82%。归母净利润同比下滑幅度高于营收的主要原因包括:1)公司开发业务项目结转季节分布不均衡;2)前三季度公司投资净收益为0.93亿元,而去年同期为5.74亿元。3)公司前三季度资产减值损失为1268.77万元,去年同期为损失107万元。此外,公司销售毛利率较25年同期降低2.50个百分点至12.48%。
销售规模位于行业前列,销售均价同比提升
2026年前三季度公司累计实现签约销售面积432.20万平方米,同比下降15.03%,实现签约销售金额1400.93亿元,同比下降0.44%,签约销售均价32414元/平方米,同比提升17.18%。据克而瑞数据,权益销售金额852.1亿元,同比下降9.74%,权益比例为60.77%,全口径和权益口径销售金额在行业排名均为第四名。
拿地聚焦核心,获取项目优质
拿地方面,公司坚持聚焦核心、以销定投、精挑细选的投资策略,强化投资管控,落实精准投资。26年前三季度公司累计获取25宗地块,总计容建面约209.82万平方米,总地价约477亿元,拿地销售比为53.5%,权益地价365亿元,新增拿地权益比76.47%。公司在一线城市的投资金额占比46%。
投资建议:
公司作为央企龙头,股东综合实力强,投资聚焦核心区域城市,土地储备充足,现金流充足,融资渠道畅通且融资成本低,我们预计公司2026/2027/2028年归母净利润为11.39/17.88/22.37亿元,对应26/27/28年PE分别为60.82X/38.72X/30.95X,持续给予“买入”评级。
风险提示:房地产行业政策风险;销售改善不及预期;毛利率下行超预期
最新盈利预测明细如下:
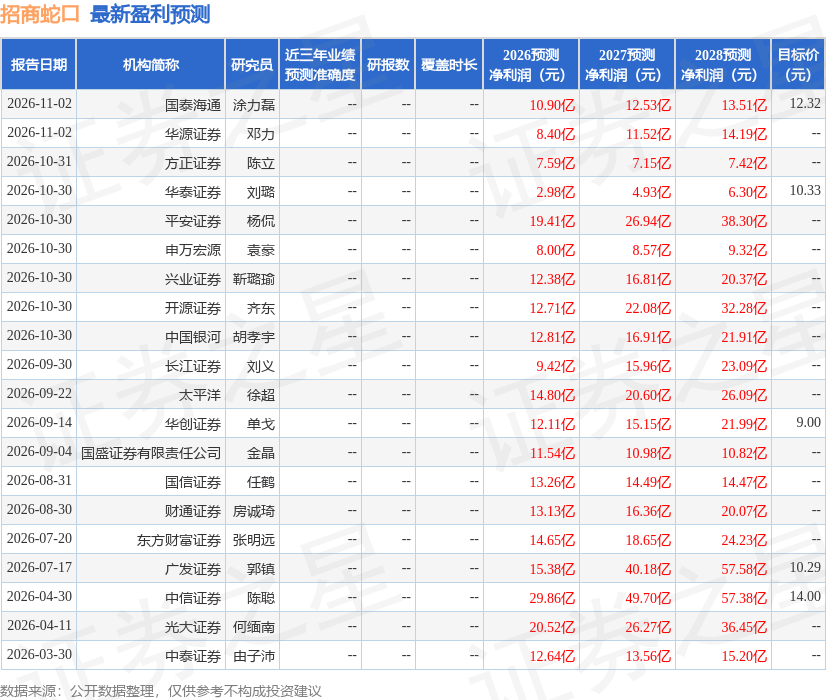
该股最近90天内共有18家机构给出评级,买入评级14家,增持评级4家;过去90天内机构目标均价为10.95。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



