东海证券股份有限公司王鸿行近期对邮储银行进行研究并发布了研究报告《公司简评报告:邮储银行:规模增长较快,风险处置审慎》,给予邮储银行增持评级。
邮储银行(601658)
投资要点
事件:公司披露2026年三季报。前三季度实现营业收入2816.10亿元,同比增长6.24%;归母净利润800.56亿元,同比增长4.56%。其中,Q3单季营业收入891.28亿元,同比增长4.08%;归母净利润285.53亿元,同比增长4.46%。
存贷和投资规模增长较快,贷款结构延续分化特征。Q3单季贷款余额新增约1248亿元,季末余额同比增长7.62%。其中,对公新增约1205亿元,个人贷款减少约343亿元,票据新增约386亿元,季末余额同比分别增长16.09%、0.22%与6.66%。金融投资同比增长9.51%,继续承接部分资金配置需求。存款同比增长8.04%,零售存款基础与代理网点网络仍是负债端的核心优势。
资产端仍承压,负债降本仍在缓冲资产端压力。前三季度公司净息差为1.60%;测算Q3单季约1.54%,较Q2约1.61%下降约7bp,同比下降约10bp。此前我们预计利率趋稳后资产端重定价压力将逐步放缓,Q3表现说明贷款重定价及投资资产续作的滞后影响仍在释放。结构变化也不容忽视:零售贷款中包含收益率相对较高的个人经营类贷款;Q3个人贷款余额环比转负、对公贷款继续增长,使贷款组合向定价相对较低的对公倾斜,进一步拖累整体贷款收益率。Q3利息净收入同比增长2.17%,低于上半年的增速;利息支出继续下降,部分抵消利息收入承压。往后看,资产结构变化及重定价有望趋于平缓,存款成本仍有随定期存款到期续作存在下降的空间,息差下行压力有望趋于平缓。
非息收入分化,拨备计提力度较大。单季手续费及佣金净收入由Q2同比增长转为小幅下降,交易及估值相关收益同比改善。受年初储蓄代理综合费率下调以及公司压降费用支出的影响,Q3业务及管理费同比基本持平,对拨备前利润形成反哺。与此同时,公司仍保持审慎计提,单季资产减值损失同比增加约24亿元,对应增速约为155%。
资产质量总体可控,零售风险仍在出清。三季度末不良贷款率0.99%,较上半年末下降1bp,较大力度的不良处置对其回落有贡献;关注类贷款率升至1.88%,环比上升15bp。关注率上行或与零售存量风险继续释放、对暂时困难客户纾困续贷后审慎列入关注有关。逾期率环比下降3bp至1.35%,说明实际风险暴露速度并未同步加快。关注类贷款继续积累,后续或仍影响不良迁徙与拨备消耗,进而制约利润弹性。
投资建议:公司庞大的零售存款基础和持续下调的负债成本,使盈利在资产端承压时仍具韧性;但三季度息差降幅扩大,提示资产端企稳仍需要观察。结合三季报表现及后续资产负债定价,我们小幅下修2026年利息净收入。预计2026—2028年营业收入分别为3759、3869、4104亿元(原预测为3788、3879、4105亿元),归母净利润分别为910、953、1003亿元(原预测为914、945、987亿元)。维持“增持”评级。
风险提示:个人小额贷款、消费贷款等零售资产质量恶化超预期;贷款及投资收益率下行幅度超预期;债市大幅调整导致投资收益大幅波动。
最新盈利预测明细如下:
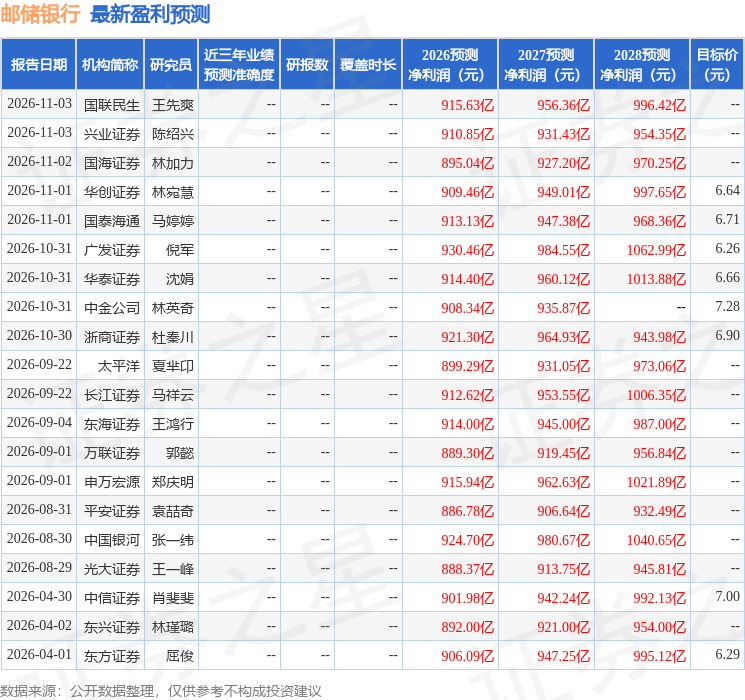
该股最近90天内共有17家机构给出评级,买入评级12家,增持评级5家;过去90天内机构目标均价为6.74。
本文数据来源于东海证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



