国元证券股份有限公司近期对绿的谐波进行研究并发布了研究报告《2026年三季报点评:具身智能业务放量,公司增长未来可期》,给予绿的谐波增持评级。
绿的谐波(688017)
报告要点:
具身智能业务放量,公司业绩表现亮眼
2026Q1-Q3公司实现营收5.91亿元,同比+45.30%;归母净利1.22亿元,同比+30.33%;扣非归母净利1.05亿元,同比+38.24%;Q3单季度公司实现营收2.42亿元,同比+56.10%;归母净利润5197.21万元,同比+29.12%;扣非归母净利润4651.00万元,同比+39.94%。公司业绩增长主要系2026年公司工业机器人行业份额提升以及具身智能机器人业务规模大幅增长,生产运营效率提升,产能扩张等原因所致。
毛利率有所下滑,费用管控效果显著
2026Q1-Q3公司毛利率为32.71%,同比-3.89pct,Q3公司毛利率为33.36%,同比-6.20pct。期间费用方面,2026Q1-Q3公司期间费用率为14.27%,同比-2.87pct,其中销售/管理/财务/研发费用率为2.02%/3.32%/0.31%/8.61%,同比+0.17pct/-1.72pct/-0.15pct/-1.17pct。Q3单季度公司期间费用率为11.84%,同比-6.09pct,季度环比-3.14pct,销售/管理/财务/研发费用率分别为1.85%/2.98%/0.28%/6.72%,同比+0.16/-1.55/-0.62/-4.08pct,季度环比-0.13/+0.03/+0.19/-3.23pct。
多个维度构建优势,公司未来发展可期
1)研发:公司加大谐波减速器领域研发投入,优化产品精度、寿命与可靠性,巩固在轻量化、微型化减速器方向的技术优势,开展产品迭代与方案打磨,提升产品适配能力。2)市场:公司深耕机器人产业链优质整机客户,拓展境内外市场,扩大产品市场覆盖。此外,公司与斯凯孚设立的合资轴承公司,深度布局具身智能相关领域,聚焦机器人关节高精密轴承的研发与产业化,完善核心零部件产业布局。3)融资:2026年8月27日,公司公告拟首次公开发行H股股票并申请在香港联交所主板上市,从而深化全球化战略布局,提升国际化品牌形象,多元化融资渠道,进一步提升核心竞争力。
投资建议与盈利预测
我们预计公司2026-2028年营收分别为8.43/12.29/17.30亿元,归母净利润分别为1.93/2.76/3.80亿元,对应EPS为1.06/1.50/2.07元/股,对应PE估值分别为254/179/130倍,维持“增持”评级。
风险提示
市场竞争加剧;产品研发不及预期;谐波减速器需求不及预期;汇率波动风险;税收优惠政策变动风险;海外业务拓展不及预期。
最新盈利预测明细如下:
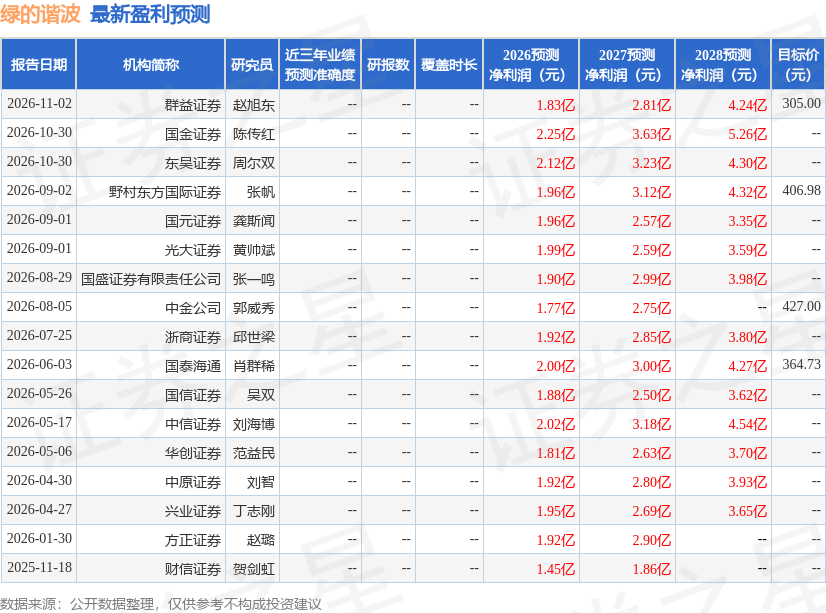
该股最近90天内共有6家机构给出评级,买入评级2家,增持评级4家;过去90天内机构目标均价为305.0。
本文数据来源于国元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



