证券之星消息,2026年11月3日翔宇医疗(688626)发布公告称公司于2026年10月30日召开业绩说明会,中信建投证券、华安证券、青榕资产、观富资产、财信证券、华宸未来、优益增投资、中信期货、钦沐资产、岳瀚资产、IDG资本、HBM Partners、申万宏源、KOREA INVESTMENT MANAGEMENT (韩国投资)、Willing Capital Management Limited、Overlook Investments、中金公司、太平洋医药、天风证券、浙商证券、光大证券、方正医药、国信医药、国都证券、中信证券、中银证券、华泰证券、长城基金、财通资管、兴业资管、圆信永丰基金、国联安基金、富国基金、国联基金、东方证券、国泰海通证券、光大自营、华宝基金、重阳投资、申万菱信基金、域秀资产、万家基金、泰信基金、华安基金、光大资管、信达澳亚基金、兴业证券、长江养老、常春藤资产、太平资产、光大保德信基金、西部证券、广发证券资管、鹤禧投资、银河基金、乐赢投资、融通基金、东吴证券、德邦基金、建信基金、开源证券、摩根士丹利基金、鹏华基金、建信理财、兴证全球基金、太平养老、浙商证券资管、南方基金、东北证券、新华资产、幸福人寿、新思哲投资、创金合信基金、安联资管、平安基金、汇添富基金、国投证券资管、兴业基金、光大永明、国联民生证券、华夏基金、神光咨询、宁泉资产、野村东方国际证券、太平洋资产、浦银理财、彼得明奇、恒健控股、中信证券资管、招银理财、东方财富证券、中金资管、冲积资产、华福证券、瑞达基金、红思客资产、国寿养老、华夏理财、盛熙资本、草本投资、嘉实基金、中邮证券、汇丰晋信基金、洛书投资、华夏久盈、平安理财、源乘私募基金、进门、易鑫安投研、易方达基金、尚诚资产、中泰证券参与。
具体内容如下:
一、公司经营情况介绍
2026年前三季度,公司实现营业收入5.39亿元,同比增长0.33%;归母净利润4,487.21万元,同比增长2.02%;扣非后归母净利润3,106.18万元,同比增长3.75%。面对行业多重因素冲击,前三季度利润总额、归母净利润及扣非后归母净利润均实现正增长,经营现金流净额高于归母净利润,销售费用率、研发费用率同比下降。
第三季度,公司实现营业收入1.66亿元,同比下降6.95%;归母净利润521.59万元,同比下降39.26%。受行业环境、股份支付等多重因素影响,单季度经营存在一定压力,但第三季度毛利率同比提升2.57个百分点,产品结构优化及降本增效措施初见成效。
脑机接口方面,公司已从单一产品销售升级为覆盖手功能、上下肢、外骨骼、吞咽及神经调控等场景的康复解决方案。公司已与多家临床机构、高校及科研院所开展医工融合合作,承担多项国家级、省级脑机接口相关课题,脑机接口业务由临床覆盖向商业化转化推进。公司脑机接口产品实现营收相对较小,请投资者注意投资风险。问:答交流
答:二、问交流
问:公司脑机接口产品推广、医院采购意向?
答:公司脑机接口产品已从单台设备发展为面向医院的整体解决方案,覆盖手功能、上下肢、外骨骼、吞咽和神经调控等康复场景。公司已取得11项脑电相关注册证,另有13项产品正在推进注册。
截至目前,公司通过临床科研、IIT及GCP等形式,相关产品已进入超千家大型医院。上述“进驻医院”包含科研合作等形式,并非均已实现营收。
医院端积极进行科研合作和临床应用,但正式采购主要受收费标准、医保政策、科室绩效、设备使用频次和医院预算等因素影响。
问:公司脑机接口后续战略布局及投入方向是什么?
答:脑机接口是推动康复由被动训练向主动训练、由经验治疗向精准干预升级的重要技术方向。公司将围绕以下方向持续布局一是脑机接口芯片、电极、传感器、算法及整机等核心技术;二是多范式、多通道和多模态脑机接口技术;三是脑机接口与公司自研康复设备的融合升级;四是临床评价、真实世界研究及产品注册;五是医疗机构、社区及家庭等全场景解决方案。
公司将结合研发进度、注册进展和商业化情况分阶段投入,持续提升脑机接口产品的临床价值和产业化能力。
问:公司家用康复设备及居家康养业务发展情况如何?
答:公司重视家用康复市场,正在推进相关产品的小型化、轻量化、便携化和可穿戴化改进,并围绕睡眠障碍等方向开发适合家庭使用的产品。公司家用产品销量总体保持增长。
随着人口老龄化、慢性病康复及术后居家康复需求增长,医院、社区和家庭之间的康复服务衔接将持续加强。公司家用业务的重点是将院内评估、治疗和家庭持续训练相结合,形成院内外衔接的康复服务模式。
问:医疗康复护理扩容升工程对公司产品销售及康养业务的影响?
答:医疗康复护理扩容提升工程覆盖基层医疗卫生机构、县级医院、二级医院、社区康复及居家照护等多个场景,旨在解决康复护理服务供给不足、体系不连贯、能力水平不高的问题,尤其应对人口老龄化带来的庞大康复需求??。
目前相关政策仍处于地方申报和资金安排阶段。随着地方项目审批、资金下达及采购工作推进,政策对康复设备需求的拉动有望自明年起逐步体现,实际节奏取决于各地财政安排、项目审批和招标进度。
公司产品体系较为齐全,能够提供覆盖评估、理疗、训练、护理及信息化的综合解决方案。公司将积极跟踪地方项目申报及招标进展,同时关注可能出现的区域化集中采购,通过产品组合优势提升综合竞争力。
5、第三季度毛利率提升的原因?集采对公司的影响?公司未来增长动力有哪些?
公司前三季度整体毛利率总体稳定,第三季度高毛利产品销售占比有所提升,带动单季度毛利率同比增长。
关于集中采购,目前国家及省级集采主要聚焦其他类别产品,康复设备尚未大规模纳入;但随着医疗康复护理扩容政策推进,部分地市可能开展区域化采购。公司产品品类较全,单一品类采购政策变化对公司整体影响相对有限。
未来公司增长动力主要包括:脑机接口等前沿技术产品助力;压电聚焦式冲击波、磁场冲击波等重磅产品、新产品放量;医院临床专科早期康复及全院临床康复一体化建设;医疗康复护理扩容工程带来的机构建设和设备配置需求;家用、社区及院外康复市场拓展。问:康复治疗医保和自费比例、行业渗透率及未来升空间如何?
答:目前,传统康复项目多数已纳入基本医保,但不同地区、门诊或住院场景、病种及具体项目的支付比例存在差异。
从机构配置看,二级以上医院康复科建设已较为普遍,但临床专科早期康复、基层康复及居家康复仍处于持续提升阶段。随着康复护理扩容、分级诊疗和支付方式改革推进,康复服务从康复科向更多临床专科、基层机构及家庭场景延伸。
康复行业长期需求基础仍然明确,但短期采购恢复仍受医院经营、支付政策及招采流程等因素影响。公司将通过全品类产品、整体解决方案和院外市场布局提升市场份额。
问:总结展望?
答:2026年医疗设备行业经营承压,公司前三季度仍实现收入及利润正增长,体现了一定经营韧性。后续公司将重点关注医疗康复护理扩容工程资金落地,脑机接口、冲击波等产品及院外市场拓展,持续提升经营质量。
翔宇医疗(688626)主营业务:康复医疗器械的研发、生产与销售。
翔宇医疗2026年三季报显示,前三季度公司主营收入5.39亿元,同比上升0.33%;归母净利润4487.21万元,同比上升2.02%;扣非净利润3106.18万元,同比上升3.75%;其中2026年第三季度,公司单季度主营收入1.66亿元,同比下降6.95%;单季度归母净利润521.59万元,同比下降39.26%;单季度扣非净利润213.31万元,同比下降69.11%;负债率29.06%,投资收益538.45万元,财务费用-801.36万元,毛利率67.84%。
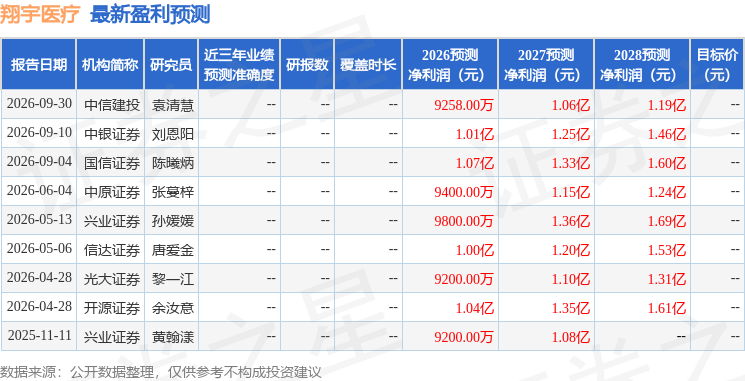
该股最近90天内共有4家机构给出评级,买入评级2家,增持评级2家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1583.3万,融资余额减少;融券净流出4.91万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



