太平洋证券股份有限公司王湛近期对中国中免进行研究并发布了研究报告《26Q3点评:收入小幅承压,盈利弹性兑现》,给予中国中免买入评级。
中国中免(601888)
事件:中国中免发布2026年三季报,报告期内公司实现营业总收入388.21亿元,同比-2.61%,归母净利润36.70亿元,同比+20.25%,扣非归母净利润36.44亿元,同比+20.00%;
其中,单Q3营业收入111.66亿元,同比-4.66%,归母净利润5.64亿元,同比+24.64%,扣非归母净利润5.65亿元,同比+28.19%。
点评:
收入端小幅下滑,利润端实现较快增长。收入承压主要受Q3海南离岛免税客流节奏偏弱影响,但利润显著跑赢收入,盈利质量改善。前三季度公司毛利率33.93%,同比提升1.39pct;单Q3毛利率33.99%,同比提升1.98pct。公司持续巩固海南基本盘,报告期内海南离岛免税市场份额同比提升超2pct,渠道壁垒进一步夯实。
费用结构有所分化,财务费用持续贡献正向收益。前三季度销售费用率16.61%,同比+0.41pct,主要为门店营销、线上投放以及新店筹备投入增加;管理费用率3.29%,同比-0.02pct,组织架构持续精简,后台管理效率提升;研发费用率0.79%,同比+0.11pct;财务费用率-0.93%,同比-0.56pct,资金存款利息持续覆盖融资成本,财务端持续增厚利润。拆分来看,销售费用、研发费用随渠道扩张阶段性上行,但管理、财务费用形成对冲,整体期间费用率可控。
经营现金流同比回落,渠道扩张稳步推进。前三季度经营活动现金流净额20.67亿元,同比-38.99%,现金流下滑主要系收入减少及备货采购付款增加,与精品、数码新品备货节奏匹配。DFS整合后的海外业务规模持续扩大,前三季度公司国际业务同比增长71%,多渠道布局降低对海南单一市场依赖,为后续收入修复储备增量。
中长期看品类扩容与新门店落地,跟踪客流复苏节奏。三亚新商业项目稳步推进,后续有望承接客流、丰富消费场景,口岸市内店、海外业务作为第二增长曲线逐步放量。短期核心变量仍为海南入岛客流、客单价复苏,若出行回暖叠加新品上新,收入端有望修复。
投资建议:预计2026-2028年中国中免将实现归母净利润45.2/51.89/59.31亿元,同比增速26.03%/14.81%/14.29%。预计2026-2028年EPS分别为2.18/2.5/2.85元/股,对应2026-2028年PE分别为24X、21X和18X,给予“买入”评级。
风险提示:存在宏观市场环境变化,免税需求减少风险;存在跨境电商平台竞争加剧,公司商品价格竞争力下降的风险。存在地缘政治导致的出入境人数下滑的风险。存在市内免税店销售情况低于预期的风险。
最新盈利预测明细如下:
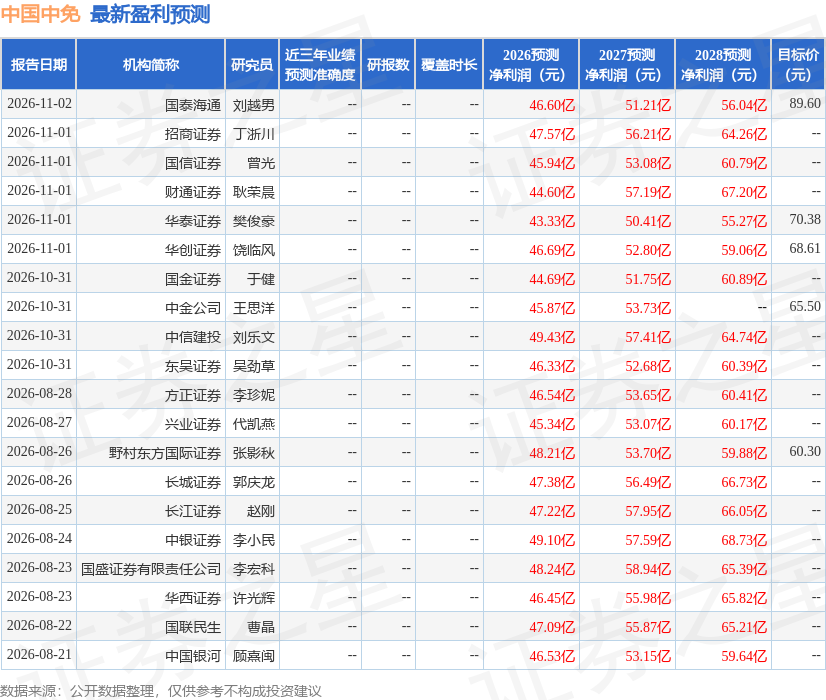
该股最近90天内共有22家机构给出评级,买入评级17家,增持评级5家;过去90天内机构目标均价为74.53。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



