金元证券股份有限公司周强近期对中际旭创进行研究并发布了研究报告《千亿营收加速兑现,全球光模块龙头地位稳固》,首次覆盖中际旭创给予增持评级。
中际旭创(300308)
全年千亿营目标收加速兑现:中际旭创10月30日发布2026年三季报,公司前三季度实现营业收入695.47亿元,同比+178.13%;实现归母净利润222.38亿元,同比+211.81%,2026年公司千亿营收目标正在加速兑现。
Q3单季营收/利润环比保持增长;公司Q3实现营收277.69亿元,同比+171.83%,环比+24.63%;实现归母净利润85.87亿元,同比+173.74%,环比+8.48%(Q3交易性金融资产公允价值变动损失约4.4亿),环比指标保持增长态势。
1.6T加速放量,产品结构升级毛利率提升:公司前三季度综合毛利率达到46.39%,同比+5.65pct,Q3单季度毛利率进一步提升至46.61%,环比提升0.19pct。毛利率改善来自于800G、1.6T等高端产品出货占比提升。随着海外头部云厂商持续导入1.6T产品,公司产品毛利率有望实现稳步提升。
Q3积极备货上游关键物料,产能扩张同步推进:三季末,公司存货达到238.78亿元,较年初增长88.30%;预付款项达到15.67亿元,较年初增长1,068.43%;在建工程达到54.95亿元,较年初增长286.46%。相关投入反映出公司正在积极为未来订单交付及产能扩张做出准备。
投资建议:公司三季报再度验证全球高速光模块市场景气度,且下一代光互联技术有望进一步打开公司成长空间,公司在全球光模块产业中居于龙头地位,股价大幅调整后估值已处于较低位置,首次覆盖给予公司增持投资评级。
风险提示:CSP资本开支变动、汇率变动、国内竞争加剧等风险
最新盈利预测明细如下:
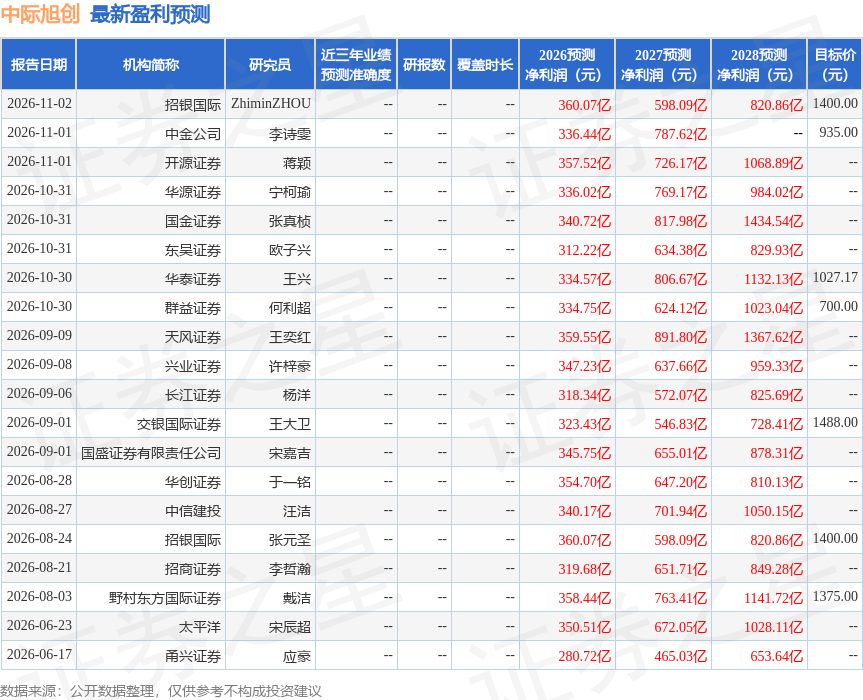
该股最近90天内共有18家机构给出评级,买入评级17家,增持评级1家;过去90天内机构目标均价为1109.14。
本文数据来源于金元证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



