中邮证券有限责任公司陈基赟,刘卓近期对浙江鼎力进行研究并发布了研究报告《收入快速增长,海外需求强劲》,给予浙江鼎力买入评级。
浙江鼎力(603338)
事件描述
公司发布2026年三季报,实现营收88.04亿元,同增31.90%;实现归母净利润15.88亿元,同减0.42%;实现扣非归母净利润15.39亿元,同减1.09%。其中,单Q3公司实现营收33.90亿元,同增44.97%;实现归母净利润5.98亿元,同增10.32%;实现扣非归母净利润5.74亿元,同增13.50%。
事件点评
单Q3营收再创单季度历史新高,海外需求强劲。分季度来看,2026Q1-3公司分别实现营收24.57、29.57、33.90亿元,同比增速分别为29.48%、21.26%、44.97%,单Q3收入增速亮眼,主因海外需求强劲;实现归母净利润4.53、5.37、5.98亿元,同比增速分别为5.66%、-13.93%、10.32%。
毛利率承压,费用率扣除汇兑影响后明显下降。2026Q1-3公司毛利率同减4.85pct至31.03%,其中Q3毛利率为27.93%,环比下降4.34pct,主要受海运费上涨、人民币升值及产品结构因素影响。费用率方面,2026Q1-3公司期间费用率同增2.38pct至8.67%,扣除汇兑影响后其他三项费用率明显下降,其中销售费用率同减1.20pct至2.50%,管理费用率同减1.21pct至1.77%,财务费用率同增5.85pct至2.07%,研发费用率同减1.06pct至2.33%。
加强高附加值、差异化新品开发,高空作业平台+系列产品正处于导入期。公司将继续加强高附加值及差异化新产品的研发,持续优化产品结构,拓宽应用场景;灵活推动全球市场发展,积极拓展销售渠道,不断提升高附加值、差异化产品销售比例,努力寻求新的业绩增长点;强化精益化管理,持续优化工艺流程、提高品控要求、推进智能制造,进一步提高运营质量和效益。针对船舶、隧道、建筑等多个细分领域现存的人工作业痛点,公司采用机器替代的模式,在质量管控、效率提升、安全保障、绿色环保等方面相较传统人工作业均实现较大幅度提升,实现安全、环保、高效作业。
盈利预测与估值
预计公司2026-2028年营收分别为109.57、126.23、140.26亿元,同比增速分别为27.77%、15.21%、11.11%;归母净利润分别为19.83、25.24、29.36亿元,同比增速分别为4.41%、27.29%、16.30%。公司2026-2028年业绩对应PE估值分别为14.58、11.45、9.85,维持“买入”评级。
风险提示
海外市场开拓不及预期风险;新产品销售不及预期风险;政策风险等。
最新盈利预测明细如下:
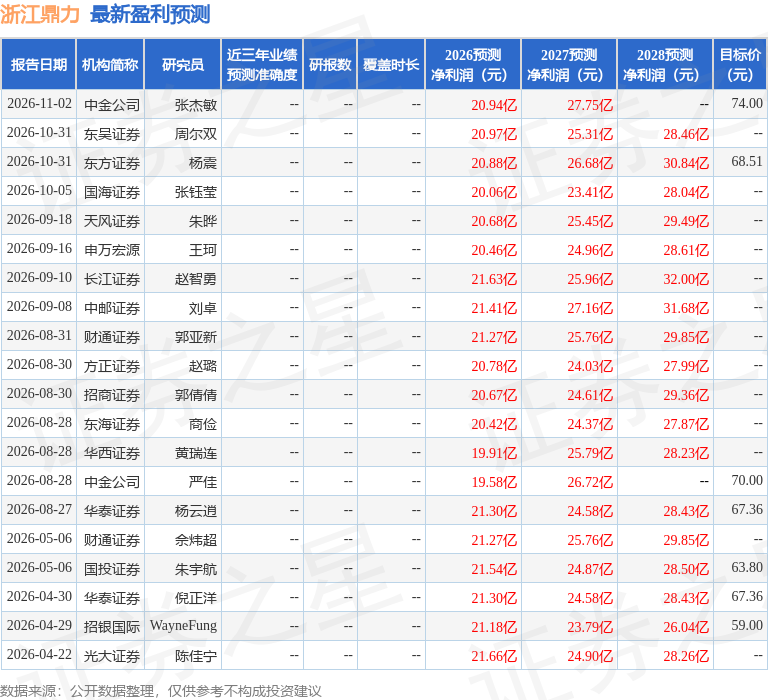
该股最近90天内共有14家机构给出评级,买入评级11家,增持评级3家;过去90天内机构目标均价为69.96。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



