华龙证券股份有限公司景丹阳近期对海亮股份进行研究并发布了研究报告《2026年三季报点评报告:铜箔放量驱动Q3业绩高增,关注海外兑现与现金流改善》,给予海亮股份买入评级。
海亮股份(002203)
事件:
10月30日,公司披露2026年三季报。前三季度,公司实现营业收入748.03亿元,同比增长15.2%;归母净利润11.48亿元,同比增长24.12%。其中,单三季度实现营业收入259.03亿元,同比增长26.62%;归母净利润5.07亿元,同比增长137.8%。
观点:
铜箔加速放量,单三季度主业盈利显著修复。报告期内,原材料电解铜价格上涨叠加铜箔销量增长,共同推动收入规模扩张;前三季度铜箔销量达到7.98万吨,同比增长89.35%,已成为公司最重要的收入增长动能之一。单三季度归母净利润与扣非归母净利润分别增长137.8%、150.89%,表明本季度盈利改善并非单纯依赖非经常性损益,主营业务亦实现较强修复。前三季度扣非归母净利润仍同比下降19.26%,主要受到汇兑损益与衍生品损益会计归类差异影响:欧元兑美元贬值导致公司欧元资产产生汇兑损失,财务费用同比增加656.26%至8.05亿元;欧洲子公司整合辞退福利增加,管理费用同比增长32.44%。同期远期外汇合约平仓及持仓收益改善,投资收益与公允价值变动收益合计约3.24亿元,上年同期合计为亏损约1.99亿元,对归母利润形成明显支撑。
铜箔与海外基地构成主要增量,现金流及汇兑管理值得重点关注。甘肃、得州等基地产销量持续增长,铜箔业务有望继续受益于产能爬坡、高附加值产品占比提升及下游新能源、AI算力需求扩张;印尼基地客户合作逐步落地,海外本土化供应能力有望继续兑现为盈利增量。与此同时,前三季度经营活动现金流净额为-71.72亿元,主要系铜价上涨及产销量增长推高营运资金占用;期末应收账款、存货较年初分别增长35.20%、38.60%,短期借款增长57.65%。我们认为,公司后续关注点在于铜箔放量能否进一步转化为利润与现金流、海外基地盈利能力的持续提升,以及欧洲整合费用退坡和汇兑损失收窄;若营运资金占用逐步改善,公司业绩增长的可持续性将进一步增强。
盈利预测及投资评级:公司单三季度主业修复明显,铜箔业务进入规模与盈利兑现期,海外本土化布局继续提供增长支撑。我们维持原盈利预测,预计公司2026-2028年实现归母净利润18.12/25.72/32.9亿元,对应PE分别为17.1/12.0/9.4倍。维持“买入”评级。
风险提示:北美铜管业务进展不及预期;铜箔加工费及下游需求不及预期;原材料价格波动;汇率大幅波动;海外业务整合不及预期;数据引用风险。
最新盈利预测明细如下:
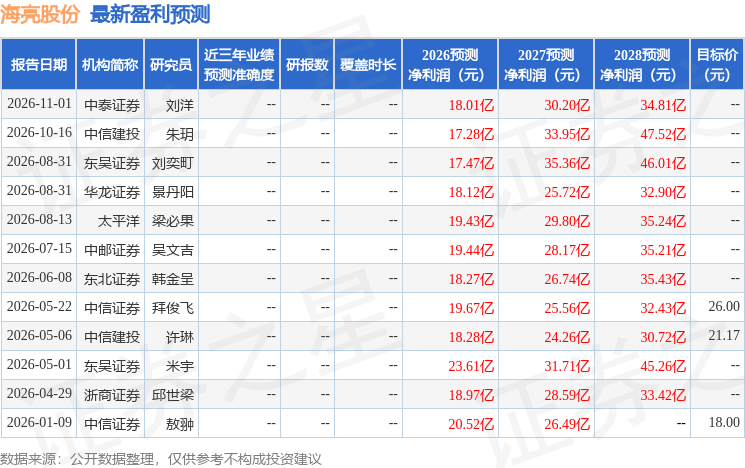
该股最近90天内共有5家机构给出评级,买入评级4家,增持评级1家。
本文数据来源于华龙证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



