华龙证券股份有限公司彭棋近期对亨通光电进行研究并发布了研究报告《2026年三季报点评报告:AI驱动光通信产品量价齐升,盈利能力大幅提升》,给予亨通光电买入评级。
亨通光电(600487)
事件:
2026年10月29日,亨通光电发布2026年三季报:2026年前三季度公司实现营业收入643.67亿元,同比增长29.72%;实现归属上市公司股东的净利润61.63亿元,同比增长159.42%。
观点:
AI驱动光通信产品量价齐升,公司业绩大幅增长。受益于人工智能与数据中心建设驱动光通信市场需求扩张,公司光通信产品价格与销量双升,带动主营业务收入与毛利同步改善,2026年前三季度实现归属上市公司股东的净利润61.63亿元,同比增长159.42%。
AI驱动光纤光缆需求持续增长,光棒产能限制供给扩张。2026年年初以来,AI驱动光纤光缆迎来涨价潮,AI数据中心大幅抬升光纤用量与规格标准,行业需求结构发生根本性转变。根据TrendForce集邦咨询数据,预估2026年全球光纤供需缺口将达1.8亿芯公里,供给紧缩将带动光纤成品现货价格年增2.8至5倍以上。一边是需求全面增长,一边是供给端受制于光棒产能无法快速响应,供需失衡的缺口被瞬间放大,推动光纤价格加速上涨。
全球化产能布局,定增巩固竞争优势。公司拥有海外产业基地13个,覆盖欧洲、南美、南亚、东南亚、非洲、中北美。2026年9月发布定增预案,拟募资不超过66.36亿元,其中31.48亿元投向光通信,涵盖CPO先进封装研发、AI先进光互联项目,向光纤与芯片间精密耦合环节延伸,持续巩固竞争优势。
盈利预测及投资评级:AI驱动光通信产品量价齐升,公司业绩大幅增长,公司定增投资扩产光通信,有望带动业绩持续增长。我们预计公司2026-2028年分别实现营业收入835.32亿元、968.18亿元、1076.98亿元,归母净利润82.96亿元、105.63亿元、114.81亿元,当前股价对应PE分别为12.6、9.9、9.1倍。维持“买入”评级。
风险提示:光通信市场需求不及预期;光通信产品价格下滑;行业竞争加剧;AI资本开支预期变化带来的市场波动;汇率波动风险;宏观环境出现不利变化;关税政策不利影响;所引用数据来源发布错误数据。
最新盈利预测明细如下:
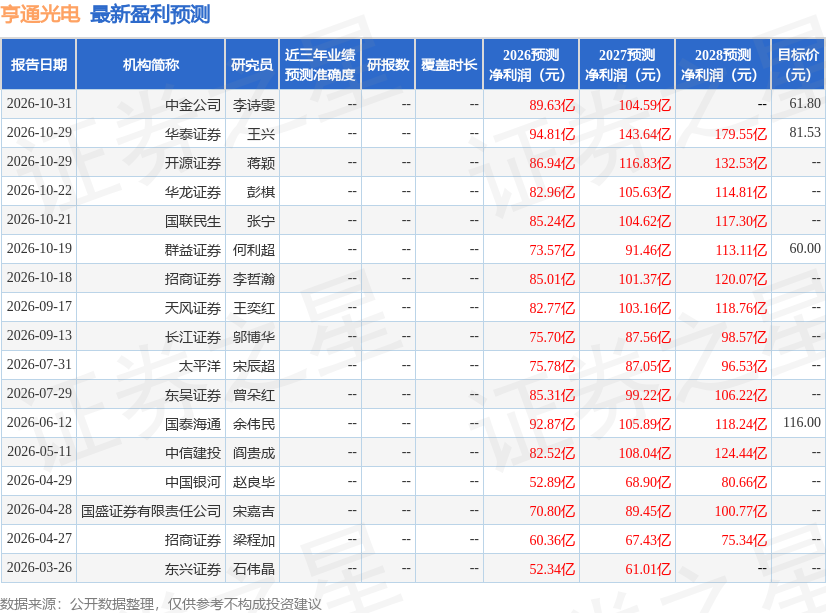
该股最近90天内共有12家机构给出评级,买入评级10家,增持评级2家;过去90天内机构目标均价为67.78。
本文数据来源于华龙证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



