证券之星消息,2026年11月3日映翰通(688080)发布公告称公司于2026年10月30日接受机构调研,民生基金、华金证券、源涌问道、天风证券、山西证券、申万证券、华创证券、华源证券、长盛基金参与。
具体内容如下:
问:请公司对后续毛利率有何展望?另外,受原材料价格影响,公司产品后续是否有调价计划或动作?
答:公司通过持续研发投入、技术积累和软硬件协同,形成了较强的产品差异化优势与技术壁垒。同时,海外收入占比较高,且海外业务毛利率高于国内业务,叠加高附加值产品的持续拓展,公司整体毛利率保持较高水平。
关于产品调价,由于上游芯片、模组、存储等价格涨幅较大公司不排除会向下游做一定程度的价格传导的可能性。
问:请公司三季报中存货有所增加主要在哪些方面?
答:公司存货增加主要是原材料备货及发出商品增加所致。
问:请公司后续是否考虑通过并购等方式进入新领域?目前有何计划?
答:公司一直保持现金相对充裕的主要目的是希望在出现合适机会时具备资金实力。公司的投资并购工作将围绕公司发展战略以相关产业为核心。公司所处的物联网、工业互联网行业赛道较宽范围较广,具体方向需视合适标的而定。
问:请公司在端侧AI方向的业务发展情况如何?在工业场景中,AI落地价值较大、应用场景较多的有哪些?
答:公司已形成覆盖 1TOPS 至 157TOPS 算力的 EC 系列 I 边缘计算机产品矩阵,并推出 Mo 系列单板计算机作为轻量级算力补充实现了具身智能行业主要芯片的覆盖,包括瑞芯微、TI、高通、英伟达的芯片系列。自研边缘 I 操作系统支持多款 NPU 推理运行时与实时模型量化,已适配多种异构算力平台。I Hub 算法平台已接入数十种行业主流 I 模型,与 InVIM 智能视频分析软件、DS工业协议软件配合,为客户提供“硬件+模型+场景算法”一体化的边缘 I解决方案,并探索“I能力即服务(IaaS)”商业模式。
目前,公司边缘 I 计算机产品已导入工业自动化与制造、电力与新能源、通信与物联网、电子设备、交通运输等国内外多行业客户,但销售金额占比小,处于规模化市场推广阶段。
问:公司数字配电网相关业务预计四季度及明年的情况如何?
答:公司整体看好“十五五”期间国内配电网投资及海外(尤其是北美、中东、东南亚)配网侧升级建设带来的市场机会。今年前三季度公司中标情况较去年同期显著提升,相关订单正在陆续交付。随着后续配电网投资建设逐步推进,公司将积极参与相关项目机会。
问:公司车载业务目前项目储备情况如何?
答:目前,公司正积极配合系统集成商参与多项招投标工作,且部分关键项目已进入合同推进阶段;除硬件设备外,公司车载智能安全解决方案也已进入客户试点阶段;同时,公司研发端正加速推进新产品的研发,多款核心新产品预计将于第四季度集中发布并逐步导入市场。随着公司车载产品持续迭代升级,新一代产品在性能、功能及综合竞争力方面正在不断提升。未来,公司将继续推进现有项目交付,并积极拓展新的项目机会,具体经营情况请以公司后续公开披露信息为准。
映翰通(688080)主营业务:工业物联网技术的研发和应用,为客户提供工业物联网产品、企业网络产品、数字配电网产品、智能售货控制系统产品等硬件产品及其配套的云平台、算法服务与行业解决方案。
映翰通2026年三季报显示,前三季度公司主营收入4.58亿元,同比下降16.63%;归母净利润4765.6万元,同比下降53.52%;扣非净利润4479.32万元,同比下降54.41%;其中2026年第三季度,公司单季度主营收入1.43亿元,同比下降28.07%;单季度归母净利润1042.92万元,同比下降70.36%;单季度扣非净利润965.58万元,同比下降71.53%;负债率16.38%,投资收益-221.77万元,财务费用622.88万元,毛利率47.54%。
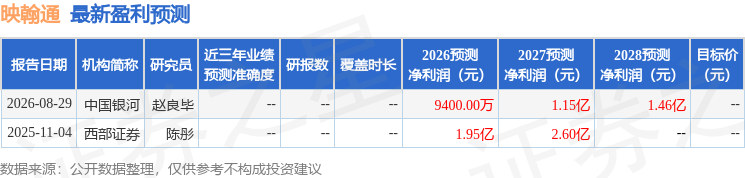
该股最近90天内共有1家机构给出评级,买入评级1家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出3253.37万,融资余额减少;融券净流出2.31万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



