山西证券股份有限公司熊鹏,刘清羽近期对巴比食品进行研究并发布了研究报告《毛利率改善兑现,团餐渠道及新店型打开后续盈利空间》,给予巴比食品买入评级。
巴比食品(605338)
事件描述
公司前三季度营业收入13.50亿元,同比下降0.44%;归母净利润2.12亿元,同比增长5.12%;扣非归母净利润1.79亿元,同比增长1.93%。单Q3收入4.99亿元,同比下降4.38%;归母净利润0.77亿元,同比增长10.51%;扣非归母净利润0.73亿元,同比下降1.60%。。
事件点评
经营规模保持稳定,核心渠道贡献突出。前三季度收入13.50亿元,同比仅下降0.44%;按两期经营公告相减,单Q3加盟渠道收入3.69亿元、团餐渠道收入1.13亿元,合计占单季收入约96.5%。Q3收入同比下降4.38%,后续收入改善仍取决于单店经营和门店拓展。现金流与利润表现稳健,前三
季度经营活动现金流净额2.18亿元,同比增长8.69%。
毛利率改善延续,支撑主营盈利。前三季度营业成本9.49亿元,同比下降2.79%,降幅大于收入降幅;由收入和成本计算的综合毛利率为29.71%,同比提升约1.70个百分点。前三季度扣非归母净利润同比增长1.93%,好于收入表现。销售及研发投入增加,显示公司在产品和渠道上的持续投入;费用投放效率是后续利润弹性的关键。
门店拓展持续推进,存量门店优化值得关注。前三季度新增加盟门店619家,9月末加盟门店5849家;同期减少679家,净减少60家。开店规模显示拓展仍在进行,未来若新店型经营表现和传统门店单店收入改善,门店网络有望继续贡献收入增量。
投资建议
前三季度收入基本稳定,毛利率提升、扣非利润正增长且经营现金
流充足,显示公司在收入波动期仍具备较好的盈利韧性。展望后续,加盟网络、团餐渠道和馅料产品提供增长抓手;若门店净增长及单店经营改善,收入和利润有望进一步修复。公司10月30日股价为20.88,预计公司2026-2028E的PE分别为17.1/14.3/12.4;2026-2028E的EPS分别为1.22/1.46/1.68,我们维持“买入-A”评级。
风险提示
食品安全;门店拓展和新店型爬坡不及预期;传统门店经营恢复不及预期;团餐客户拓展不及预期;原材料价格上涨;投资收益及公允价值波动。
最新盈利预测明细如下:
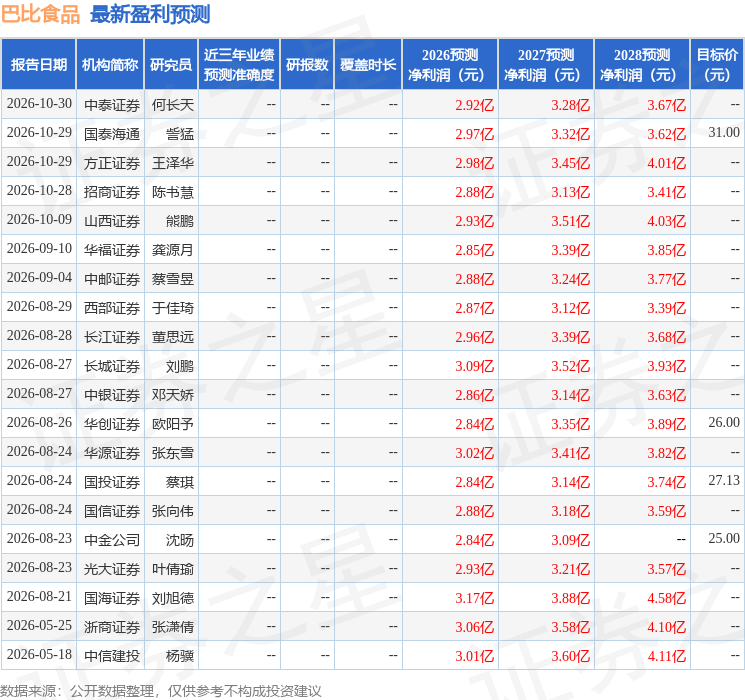
该股最近90天内共有19家机构给出评级,买入评级16家,增持评级3家;过去90天内机构目标均价为28.04。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



