开源证券股份有限公司金益腾,李思佳近期对赛轮轮胎进行研究并发布了研究报告《公司信息更新报告:Q3业绩短期承压,品牌价值持续提升,看好公司长期成长》,给予赛轮轮胎买入评级。
赛轮轮胎(601058)
Q3营业收入同比+8.58%,看好公司长期成长趋势,维持“买入”评级
公司发布2026年三季报,实现营收308.85亿元,同比+11.96%;归母净利润27.12亿元,同比-5.56%。其中Q3营收108.58亿元,同比+8.58%、环比+2.76%;归母净利润5.52亿元,同比-46.94%、环比-49.95%。Q3天然橡胶等原材料价格上行,公司业绩短期承压,我们下调公司2026-2028年盈利预测,预计公司2026-2028年归母净利润分别为35.07(-13.92)、53.07(-6.00)、61.00(-4.54)亿元,EPS分别为1.07(-0.42)、1.61(-0.19)、1.86(-0.13)元,当前股价对应2026-2028年PE为10.9、7.2、6.3倍。我们看好中国轮胎在全球市场份额提升的逻辑将持续兑现,公司全球化布局有望带动长期成长,维持“买入”评级。
Q3公司轮胎销量同比+14.25%,收入同比+8.62%
2026Q3公司轮胎产、销量分别为2,528.09、2,433.79万条,同比分别+23.35%、+14.25%,环比分别+3.52%、+2.61%;自产自销轮胎收入为104.90亿元,同比+8.62%、环比+1.78%;自产自销轮胎平均价格为431元/条,同比-4.93%、环比-0.81%;天然橡胶、合成橡胶、炭黑、钢丝帘线四项主要原材料的综合采购价格同比+19.35%,环比+3.44%。
配套领域持续拓展、品牌价值持续提升,为公司长期成长奠定坚实基础公司加大品牌资源投放力度,液体黄金系列产品市场口碑持续走高,国内外高端品牌认知度稳步提升。9月20日,第二十一届亚洲品牌大会,公司凭借稳健的品牌成长力与全球市场表现位列2026年《亚洲品牌500强》榜单第313位。根据Brand Finance发布的《2026全球轮胎品牌价值25强》榜单,公司已连续四年位居中国轮胎品牌首位,也是唯一跻身全球榜单十强的中国轮胎品牌。配套方面,近期,比亚迪第二代海鸥正式上市,公司作为其主力配套轮胎供应商,以液体黄金轮胎技术为其提供优异的性能支持。
风险提示:下游需求不足、产能释放不及预期、成本端大幅波动等。
最新盈利预测明细如下:
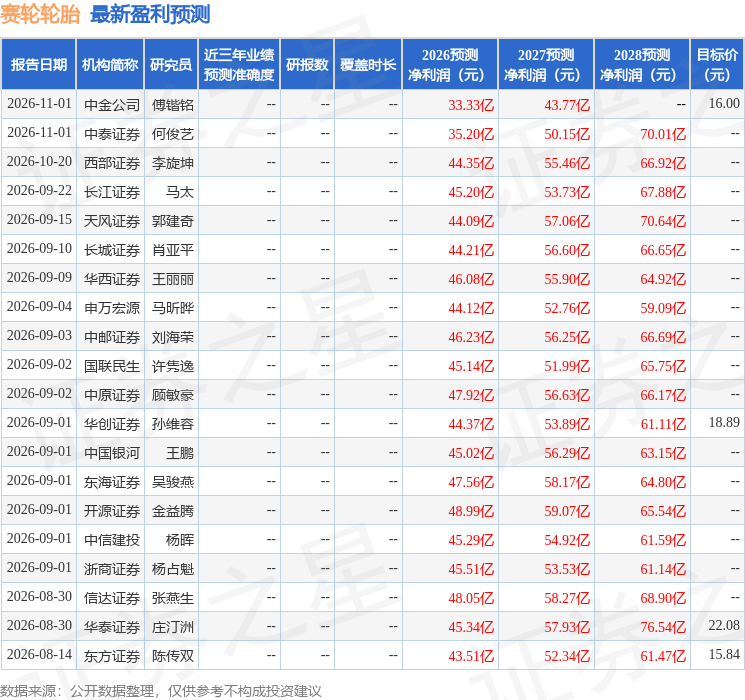
该股最近90天内共有20家机构给出评级,买入评级17家,增持评级3家;过去90天内机构目标均价为18.81。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



