中银国际证券股份有限公司邓天娇,李育文近期对西麦食品进行研究并发布了研究报告《成本红利及产品结构升级延续,带动公司整体盈利端持续向上》,给予西麦食品买入评级。
西麦食品(002956)
西麦食品公告2026年3季报。1-3Q26公司营收、归母净利分别为20.6亿元、2.3亿元,同比增速分别为21.7%、71.6%,其中3Q26公司营收6.6亿元,同比+21.0%,归母净利7839万元,同比+54.9%。公司纯燕麦及复合燕麦基本盘稳固,新产品及新渠道共振带动公司业绩实现较快增长,我们维持买入评级。
支撑评级的要点
纯燕麦及复合燕麦基本盘稳固,新产品及新渠道共振带动收入端实现较快增长。1-3Q26公司营收20.6亿元,同比+21.7%,其中3Q26公司营收6.6亿元,同比+21.0%。我们判断3季度不同品类延续上半年表现,纯燕麦表现稳健,复合燕麦内部结构优化,增速相对较快,冷食燕麦受行业需求疲软影响,目前仍处于调整期。根据公司投资者交流,有机燕麦是纯燕麦品类实现差异化竞争的重要增量方向,公司将持续加大供给端、生产端的投入。近日公司在山姆上新有机三色藜麦燕麦麸皮及有机高蛋白燕麦等产品,其中高蛋白燕麦销量靠前,已成为平台常驻单品。我们判断,随着渠道端的持续培育,有机燕麦新品下半年有望持续放量,带动燕麦品类结构提升。公司食养粉于2025年年底上市,当前还处于渠道梳理及前期消费者培育阶段,为公司第二增长曲线。根据公司投资交流,公司将于9月下旬起逐步加大食养粉的线上推广力度,当前该品类销量处于缓慢释放阶段。
3季度成本红利延续,叠加费用投放精细化,公司利润弹性释放,归母净利率同比提升2.6pct至11.8%。3Q26公司毛利率为43.6%(-0.2pct),同比基本持平。3Q26澳麦成本红利延续,但新型渠道占比提升,因此对整体毛利水平拉动有限。费用率方面,随着营收规模的提升,费用投放摊薄,费效比提升,3Q26公司销售费用率同比下降4.3pct至22.8%。3Q26公司管理费用率小幅提升0.7pct至5.8%,财务费用率、税金及附加比率同比基本持平。综上,在毛利率平稳,费用率下行背景下,3Q26公司归母净利率为11.8%,同比提升2.6pct,盈利能力持续提升。
展望来年,公司产品结构优化及渠道费效提升将有效对冲成本红利减弱的不确定性,整体业绩有望实现稳健增长。公司作为国内燕麦行业龙头,近两年围绕大健康赛道在产品品类上持续创新,构建了“基本盘+增长盘+新曲线”的产品增长体系。同时对渠道进行多元化布局,新型渠道表现亮眼,贡献增量。在渠道复用、场景延伸、品类突破的营销策略下,近两年公司业绩复合增速表现亮眼。展望来年,公司复合燕麦内部结构将持续提升,且线上渠道逐渐实现盈利可有效对冲成本红利减弱的不确定性,规模效应下,公司业绩稳定性较强。
估值
公司纯燕麦及复合燕麦基本盘稳固,新产品及新渠道共振带动公司业绩实现较快增长。根据公司前三季度业绩表现,我们调整此前盈利预测。预计26至28年公司营收规模分别为27.1、31.8、36.7亿元,同比分别+21.0%、17.1%、15.7%;归母净利分别为2.8、3.3、4.0亿元,同比分别+60.1%、20.5%、21.3%,当前市值对应PE分别为20.9X、17.4X、14.3X,维持买入评级。
评级面临的主要风险
原材料价格波动,新品表现不及预期,食品安全风险。
最新盈利预测明细如下:
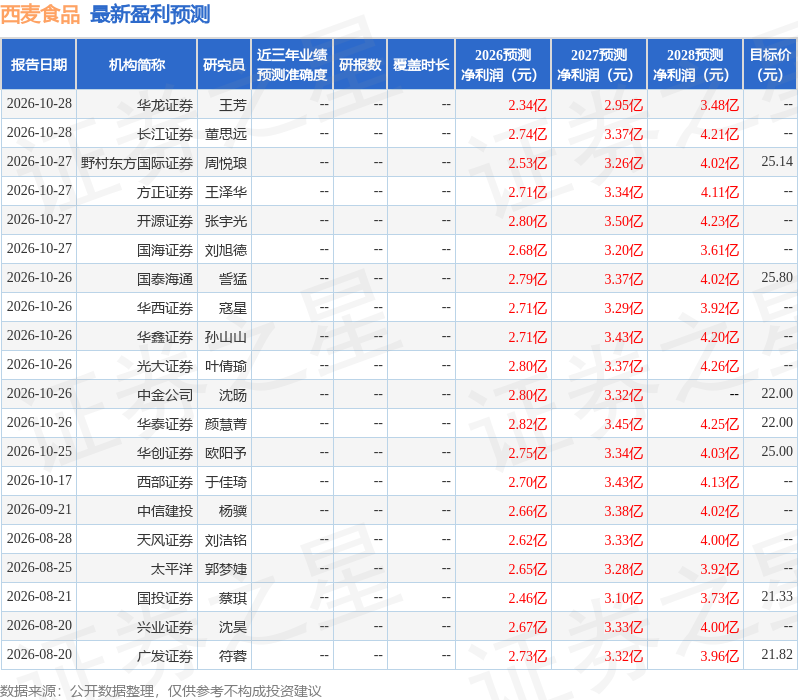
该股最近90天内共有21家机构给出评级,买入评级17家,增持评级4家;过去90天内机构目标均价为22.43。
本文数据来源于中银国际证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



