开源证券股份有限公司高超,印梓铭近期对兴业证券进行研究并发布了研究报告《兴业证券2026年三季报点评:单季利润相对承压,经纪、资管稳健增长》,给予兴业证券买入评级。
兴业证券(601377)
单季利润相对承压,经纪、资管稳健增长
前三季度公司总营收/归母净利润为93.1/28.0亿元,同比+0.4%/+11%,单三季度归母净利润为6.7亿元,环比-50%,同比-44%,低于我们预期。前三季度年化加权平均ROE6.3%,同比+0.47pct,权益乘数(扣客户保证金)4.36倍,同比+0.52倍。经纪/投行/资管/利息净收入/投资(含公允价值变动损益)同比+44%/-6%/+22%/-16%/-37%。考虑市场波动,我们下修市场假设及盈利预测,预计2026-2028年归母净利润为32/34/40亿元,同比+11%、+7%、+16%。当前股价对应PB分别为0.7/0.7/0.7倍,公司大财富管理+机构业务双轮联动、优势突出,当前估值具备安全边际,维持“买入”评级。
经纪业务优于市场,资管业务相对稳健
(1)前三季度经纪业务净收入31.0亿元,同比+44%,单Q3经纪业务净收入10.2亿元,同比+11%,环比-11%,收入表现优于市场。2026Q3市场日均股基成交额2.8万亿元,同比+10%、环比-18%。公司期末保证金规模861亿元,同比+9%,环比-21%。
(2)前三季度投行业务净收入3.9亿元,同比-6%,单Q3投行业务净收入1.8亿元,同比-10%,环比+24%。公司三季度IPO项目1单,IPO规模1.59亿。(3)前三季度资管及基金管理业务净收入19.5亿元,同比+22%,单Q3净收入6.4亿元,同比+11%,环比-3%。截至期末,兴证全球基金非货/偏股AUM3679/1197亿元,同比+24%/-10%,环比-2%/-17%,偏股规模有所下降。
三季度自营投资有所拖累,利息净收入同比下降
(1)前三季度利息净收入10.4亿元,同比-16%,单Q3利息净收入3.6亿元,同比-15%,环比-3%。期末融出资金余额465亿,同比+12%,环比-13%,两融市占率1.83%,环比+0.04pct。
(2)前三季度自营投资收益22.4亿元,同比-35%,单Q3投资收益2.6亿元,同比-84%,环比-83%,预计受权益市场下跌影响。期末自营金融资产规模1091亿,同比+9%,环比-4%,规模环比微降。
(3)前三季度管理费用50.7亿元,同比-10%。
风险提示:资本市场大幅波动;自营投资收益不及预期;监管政策不确定性。
最新盈利预测明细如下:
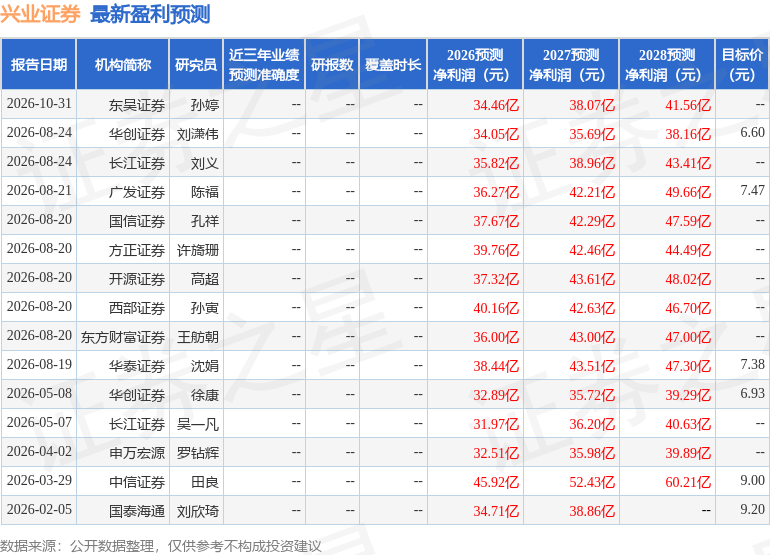
该股最近90天内共有10家机构给出评级,买入评级7家,增持评级3家;过去90天内机构目标均价为7.09。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



