太平洋证券股份有限公司孟昕,赵梦菲近期对涛涛车业进行研究并发布了研究报告《涛涛车业:2026Q3成本和汇率波动影响利润,燃机业务稳步推进》,给予涛涛车业买入评级。
涛涛车业(301345)
事件:2026年10月28日,涛涛车业发布2026年三季报。2026前三季度公司实现总营收42.17亿元(+52.07%),归母净利润8.11亿元(+33.66%),扣非归母净利润7.97亿元(+32.35%)。
2026Q3收入端延续快增趋势,成本和汇率共同导致利润增速放缓。1)收入端:2026Q3公司营收达14.66亿元(+38.35%),收入规模持续快速增长,主系公司电动出行产品销售增加的驱动。2)利润端:2026Q3公司归母净利润达2.70亿元(+2.22%),利润增速放缓主系部分原材料价格和海运费上涨以及汇率波动的共同压力。
2026Q3盈利能力短期承压,汇率波动导致财务费用率涨幅显著。1)毛利率:2026Q3公司毛利率为39.18%(-6.87pct),毛利率承压主系海运费和原材料价格上涨所致。2)净利率:2026Q3净利率为18.43%(-6.52pct),降幅与毛利率相近。3)费用端:2026Q3公司销售/管理/研发/财务费用率分别为7.80/3.69/2.29/3.86%,分别同比+0.50/-0.99/-0.28/+2.79pct;其中销售费用率小幅上涨主系公司广告及推广费、租赁费、仓库费用等增加;财务费用率涨幅较明显主因人民币兑美元汇率升值。
投资建议:行业端,商业接驳巡逻与家庭休闲出行需求有望带动电动高尔夫球车市场渗透率提升,欧洲与北美市场引领全球电动自行车增长,全地形车品类有望伴随消费水平提升而扩容。公司端,围绕北美核心市场形成“商超+经销+电商”立体化渠道网络,依托GOTRAX、DENAGO/TEKO等自主品牌覆盖大众零售与高端细分客群;逐步形成“中国+北美+越南+泰国”四地协同的全球制造网络,未来有望依托产品+渠道+生产端的优势,实现收入利润持续快速扩张;同时燃气轮机发电机组业务持续落地,后续有望成长为增长新引擎。我们预计,2026-2028年公司归母净利润分别为11.25/19.41/25.17亿元,对应EPS分别为10.32/17.80/23.08元,当前股价对应PE分别为12.58/7.29/5.62倍。维持“买入”评级。
风险提示:原材料价格上涨风险、海外市场需求不及预期、汇率波动、市场竞争加剧、宏观经济波动风险。
最新盈利预测明细如下:
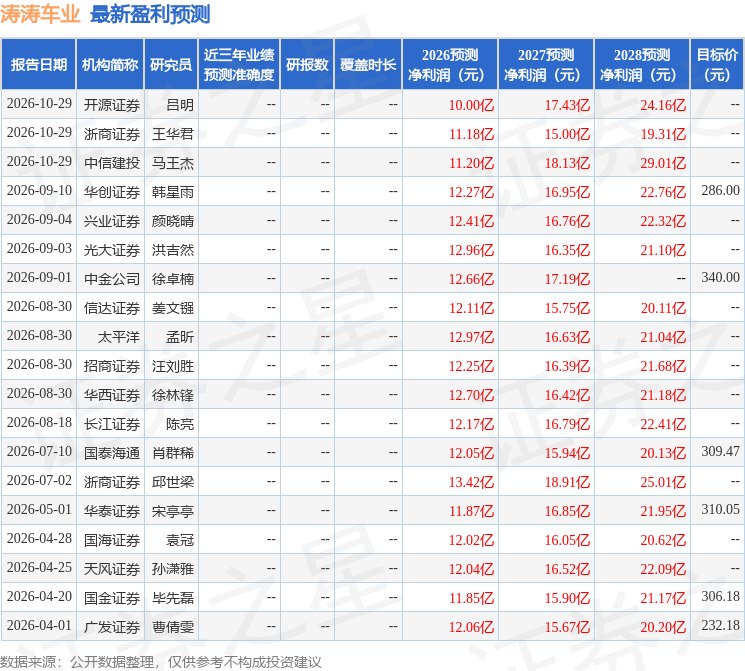
该股最近90天内共有12家机构给出评级,买入评级9家,增持评级3家;过去90天内机构目标均价为313.0。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



