太平洋证券股份有限公司程晓东近期对天康生物进行研究并发布了研究报告《天康生物三季报点评:生猪养殖量增本降,单三季度亏损缩窄》,给予天康生物买入评级。
天康生物(002100)
事件:公司近日发布2026年三季报。26年前3季度,公司实现营收128.17亿元,同比-5.83%;实现归母净利润-5.96亿元,同比-244.76%;扣非归母净利润为-6.17亿元,同比-261.65%。基本每股收益为-0.44元。其中,单3季度实现营收44.92亿元,同比-5.71%;实现归母净利润为-1.55亿元,上季度为-2.78亿元,环比减亏明显;实现扣非后归母净利润为-1.71亿元,上季度为-2.84亿元。点评如下:
生猪养殖业务出栏量增长,成本持续下降。前3季度,公司出栏生猪301.67万头,同比+32.18%;生猪养殖产业链实现收入32.69亿元,同比-2.18%。收入下降,主要是因为生猪市场行情持续低迷,生猪销售价格较上年同期大幅下降。预计2027年,随着全行业产能深度去化,猪价有望摆脱底部迎来上涨,带动该业务扭亏为盈。同期,养猪成本保持下降趋势。截至26年6月份,公司生猪养殖成本已降至11.8元/kg左右(含羌都畜牧成本),较3月份额12.28元/公斤下降了0.48元。9月份,公司生猪养殖成本进一步降至11.6元/公斤。产能方面,截至2026年9月底,公司能繁母猪存栏为19.1万头,其中天康本部为12.4万头,羌都畜牧存栏6.7万头。
动保业务承压,饲料业务平稳。26年前3季度,公司饲料销量211.6万吨。其中,外销占比62%,内销占比38%。制药业务因受市场环境、下游养殖行业低迷以及生物制品增值税税率上调等多重因素影响出现较大下滑和自业务开展以来的首次亏损。公司未来将聚焦产品端,重点推进新产品的陆续上市,为业绩修复提供支撑。业务模式方面,公司正推动从单一“产品供应商”向“综合服务解决方案提供商”转型,推动制药业务市场化营销,同时集中资源开拓海外市场,加速重点产品海外注册布局及技术合作出海。
盈利预测及评级:考虑到前3季度亏损,下调公司盈利预测。预计公司26-27年归母净利润为-3.36/8.1亿元,EPS为-0.25/0.59元,对应27年盈利的PE为13倍,维持“买入”评级。
风险提示:下游养殖疫病爆发,猪价大幅下跌,原料价格大幅上涨
最新盈利预测明细如下:
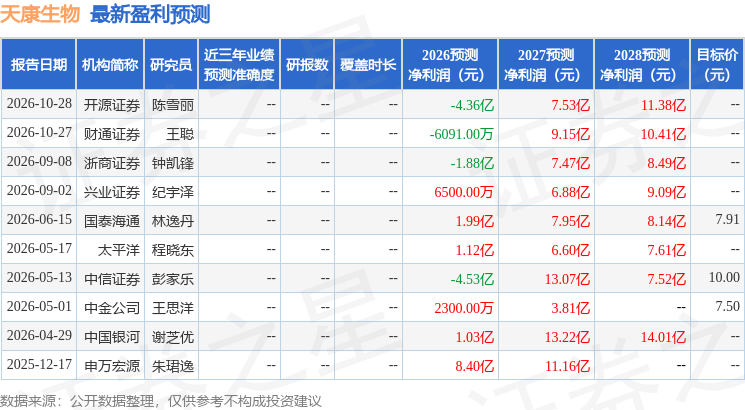
该股最近90天内共有8家机构给出评级,买入评级7家,增持评级1家;过去90天内机构目标均价为7.5。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



