太平洋证券股份有限公司王湛近期对爱迪特进行研究并发布了研究报告《爱迪特Q3点评:营收稳健增长,单季盈利承压》,给予爱迪特买入评级。
爱迪特(301580)
事件:公司发布2026年三季报,报告期内实现营收8.69亿元,同比+16.46%;归母净利润1.47亿元,同比+3.78%,扣非归母净利润1.34亿元,同比+5.82%;
其中,Q3单季营收2.88亿元,同比+10.33%,归母净利润4237.22万元,同比-14.38%,扣非归母净利润4147.38万元,同比-0.84%。
点评:
毛利率维持高位,结构分化拖累单季盈利水平。前三季度综合毛利率53.24%,同比+1.11pct;Q3单季毛利率51.11%,同比-1.37pct,环比有所回落。报表层面毛利变动反映业务结构变化,低毛利业务占比提升对单季毛利率形成拖累,常规产品的市场竞争也对盈利空间带来一定扰动,高毛利修复材料业务仍是公司盈利基本盘。
费用拆分清晰,财务费用增长对净利率形成侵蚀。从三季报利润表科目测算,前三季度销售费用率18.57%,同比-1.28pct;管理费用率6.52%,同比-1.36pct;研发费用率8.51%,同比+2.09pct;财务费用率2.56%,同比+4.01pct。公司持续加大研发投入用于齿科材料、数字化产品迭代;财务费用同比大幅上行,主要系海外收入占比提升叠加汇率变动形成汇兑损失;前三季度归母净利率17.07%,同比-1.86pct,财务费用及研发费用抬升是利润增速弱于营收的重要原因。
经营现金流明显走弱,资产负债结构依旧健康。前三季度经营活动现金流净额8172.13万元,同比-42.03%,下滑主要系公司采购支付的现金同比增加,以及税收返还的时间性差异所致;公司资产负债率仅12.13%,现金储备充足,无大额有息负债,具备持续研发和海外扩张的资金安全垫,短期现金流压力属于阶段性经营节奏问题,不存在偿债风险。
投资建议:预计2026-2028年爱迪特将实现归母净利润2.1/3.04/4.0亿元,同比增速7.2%/44.64%/31.36%。预计2026-2028年EPS分别为1.41/2.04/2.68元/股,对应2026-2028年PE分别为28X、20X和15X,给予“买入”评级。
风险提示:海外收入占比较高,面临国际贸易摩擦、地缘政治扰动及汇率波动风险;新品研发、海外资质认证进度不及预期;新建产能释放后订单消化不及预期;种植、正畸等第二曲线新业务整合及商业化进展存在不确定性。
最新盈利预测明细如下:
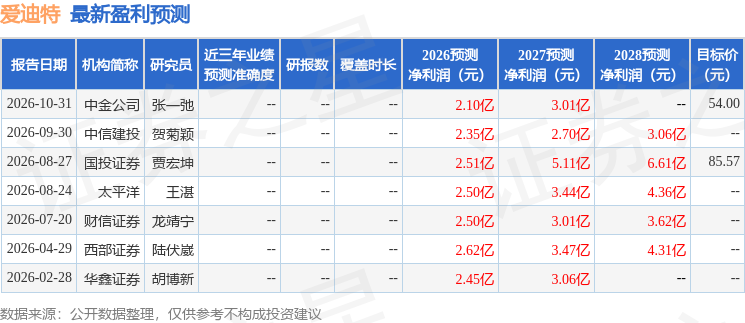
该股最近90天内共有3家机构给出评级,买入评级3家;过去90天内机构目标均价为85.57。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



