华鑫证券有限责任公司孙山山近期对莲花控股进行研究并发布了研究报告《公司事件点评报告:脚踏实地向前进,逐步落实“818”规划》,给予莲花控股买入评级。
莲花控股(600186)
事件
2026年10月30日,莲花控股发布2026年三季报:2026Q1-Q3总营收28.96亿元(同增16%),归母净利润3.31亿元(同增31%),扣非净利润3.01亿元(同增20%)。2026Q3总营收9.82亿元(同增13%),归母净利润0.87亿元(同比-5%),扣非净利润0.98亿元(同增9%)。
投资要点
前三季度毛利率稳增,销售费用率稳降
毛利率方面,2026Q1-Q3/2026Q3分别同比+0.7pct/-0.3pct至28.8%/27.6%,系产品结构变化所致。费用率方面,销售费用率2026Q1-Q3/2026Q3分别同比-2.2pct/-5.4pct至6.1%/3.5%,管理费用率2026Q1-Q3/2026Q3分别同比+1.4pct/+2.7pct至4.6%/5.3%。综合作用下,净利率2026Q1-Q3/2026Q3分别同比+1.5pct/-1.4pct至11.8%/9.3%。2026Q3末销售回款19.84亿元,环比增加10.35亿元。
调味新品继续高增,逐步落实“818”规划
产品端:2026Q1-Q3味精等/鸡精等/算力服务/面粉及面制品等/有机肥等/水业公司产品/酱油等液态调味品/其他营收分别为17.49/4.1/1.16/1.91/0.44/0.07/1.64/1.94亿元,分别同比+8%/+18%/+19%/+26%/+48%/-77%/+76%/+84%。渠道端:2026Q1-Q3线上/线下渠道营收分别同增51%/11%至4.24/24.46亿元。区域端:2026Q1-Q3华北/华东/华南/华西/华中/国外营收分别同比+33%/+32%/+9%/-7%/-2%/+50%至3.2/4.7/3.5/2.9/8.2/6.2亿元。截止2026Q1-Q3末,公司共有3139个经销商,净增加56个。
此外,为深入落实公司“消费+AI科技”双轮驱动发展战略,进一步明晰中长期发展路径与奋斗目标,公司已推出“818规划”:力争至2030年实现营收规模突破80亿元,努力挑战100亿元;净利润规模突破10亿元。
盈利预测
当前公司秉持“消费+AI科技”双轮驱动发展战略,持续巩固扩大综合优势并重点围绕“六新”持续发力,加快新产品研发、新渠道建设、新机制实施、新人才引入、新平台聚力、新模式增效,推动经营管理能力显著提升。根据2026年三季报,我们调整2026-2028年EPS分别为0.23/0.31/0.38元(前值分别为0.26/0.34/0.43元),当前股价对应PE分别为35/27/22倍,维持“买入”投资评级。
风险提示
宏观经济下行风险、食品安全风险、主业增长不及预期、算力业务进展不及预期的风险、成本上涨风险等。
最新盈利预测明细如下:
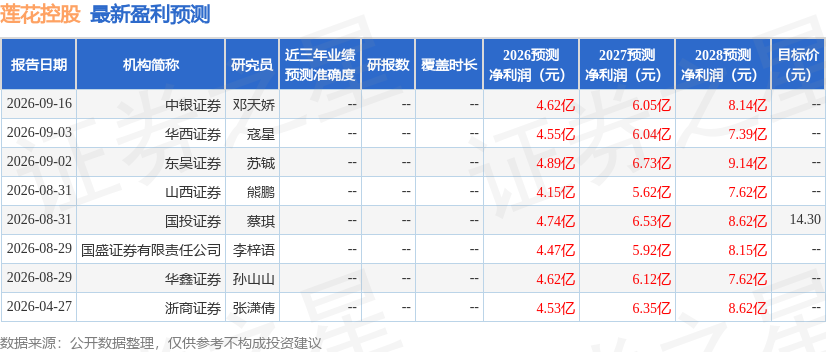
该股最近90天内共有8家机构给出评级,买入评级7家,增持评级1家;过去90天内机构目标均价为14.3。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



