国金证券股份有限公司于健近期对中国中免进行研究并发布了研究报告《26Q3业绩符合预期,海南地区份额提升》,给予中国中免买入评级。
中国中免(601888)
10月30日,公司发布2026年三季报,业绩符合预期。前三季度实现收入388.21亿元/-2.61%,归母净利润36.70亿元/+20.25%,扣非归母净利润36.44亿元/+20.00%;其中Q3收入111.66亿元/-4.66%,归母净利润5.64亿元/+24.64%,扣非归母净利润5.65亿元/+28.19%。
经营分析
离岛免税增速放缓,公司海南份额继续提升。前三季度海南离岛免税购物金额254.6亿元/+14.9%,购物人次376.5万人次/+9.8%;其中Q3购物金额55.4亿元/+2.59%。公司海南离岛免税市场份额截至三季度末同比提升逾2pct。
机场新品类及新店陆续落地。9月3日、9月30日,中免分别在浦东机场T2、首都机场T3开设Apple优质合作商免税店,浦东店于9月18日同步发售苹果秋季新品。10月1—6日,首都机场T3进境免税店销售额超2,700万元、同比增长25%。
DFS收购带动海外业务扩张,前三季度国际业务同比增长71%。
三亚中免太古里计划年内分阶段开放。10月14日,太古地产宣布,与中免投资合作开发的三亚国际免税城三期正式命名为“三亚中免太古里”。项目占地约21万平方米,计划自2026年起分阶段开放。
毛利率改善,少数股东损益减少增厚归母利润。Q3毛利率33.99%/+1.98pct,销售及管理费用率分别同比+1.86/-0.51pct,叠加减值损失减少,利润总额同比增长10.34%。少数股东损益由1.05亿元降至0.01亿元,推动归母净利润增长24.64%。
现金流承压,拟分红8.31亿元。Q3经营现金流净额-4.12亿元,上年同期为7.81亿元,主要受收入减少及采购付款增加影响。期末存货190.73亿元,较年初增长24.65%。公司拟每股派息0.40元,合计8.31亿元,占前三季度归母净利润的22.65%。
盈利预测、估值与评级
考虑收入恢复节奏及销售费用压力,下调2026—2028年归母净利润预测至44.69/51.75/60.89亿元(原预测46.95/56.69/66.52亿元),同比增长24.62%/15.80%/17.67%,对应EPS为2.151/2.491/2.931元,PE为23.38/20.20/17.16倍(按10月30日收盘价50.30元计算),维持“买入”评级。
风险提示
消费恢复不及预期、DFS整合不及预期、汇率水平大幅波动。
最新盈利预测明细如下:
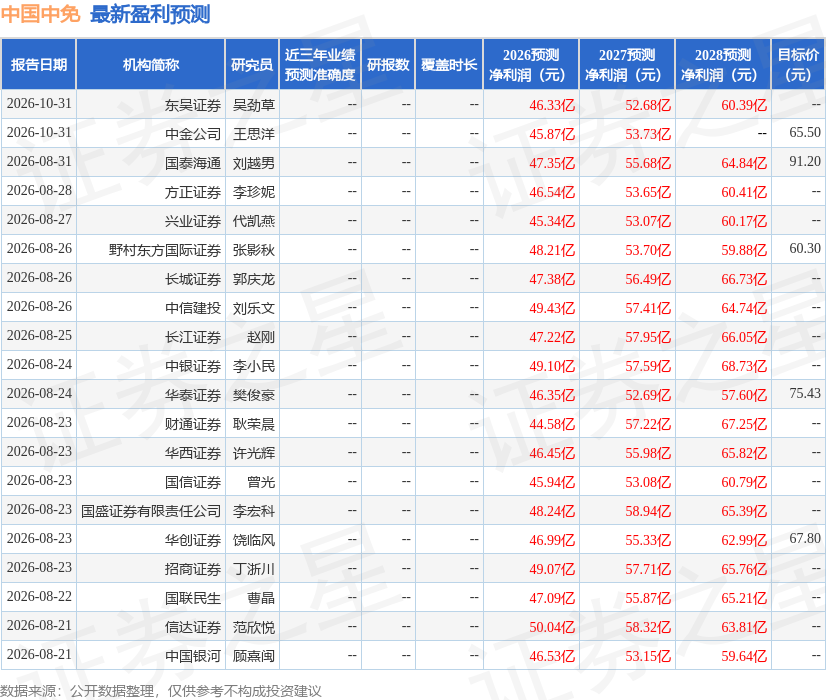
该股最近90天内共有21家机构给出评级,买入评级16家,增持评级5家;过去90天内机构目标均价为72.45。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



