开源证券股份有限公司高超近期对中国太保进行研究并发布了研究报告《中国太保2026年3季报点评:财险COR改善超预期,净资产环比提升体现韧性》,给予中国太保买入评级。
中国太保(601601)
财险COR改善超预期,净资产环比提升体现韧性
(1)2026年前3季度集团归母净利润364.0亿元,同比-20.3%,好于我们预期,业绩稳健特征突出;单3季度56.3亿元,同比-68.4%,主要受股市明显调整及上年同期高基数影响。归母营运利润300.8亿元,同比+5.6%,与中报+5.8%基本持平,核心经营保持稳健。(2)9月末归母净资产3301.5亿元,较年初+9.3%、较中报+3.4%,预计债券及高股息资产重估形成正向贡献,在利率和股市波动下体现韧性。(3)考虑股市波动,我们下修公司2026-2028年归母净利润预测至468/555/594亿(调前591/647/709亿),分别同比-12.6%/+18.5%/+7.0%,PEV估值分别0.45/0.40/0.36倍。中长期看,财险盈利有望持续改善,寿险业务有望持续受益于存款迁移,公司资产负债匹配较好,投资端稳健,维持“买入”评级。
高基数下NBV有所承压,代理人产能及客群结构持续改善
(1)前3季度太保寿险规模保费2676.5亿元,同比+1.4%;NBV143.5亿元,同比-6.5%,较中报+12.7%有所回落,符合行业趋势,预计主要受上年同期高基数(预定利率调降带来炒停售)、银保渠道报行合一2.0政策影响。(2)代理人渠道:新单保费381.3亿元,同比+14.9%,其中期缴新单221.6亿元,同比-0.2%。9月末代理人18.2万人,队伍规模保持稳定;核心人力月人均首年规模保费9.1万元,同比+27.3%;中客及以上客户数占比33.6%,同比提升6.3pct,队伍产能及客群结构改善支撑渠道价值。(3)银保及团政渠道:新单保费320.5亿元,同比-15.7%,其中期缴新单144.1亿元,同比-9.9%。团政渠道新单期缴同比+15.0%,延续较快增长。
COR改善超预期,OCI权益工具进一步增配
(1)前3季度太保产险原保险保费收入1632.5亿元,同比+1.9%,车险/非车险保费分别为805.3/827.1亿元,同比+0.1%/+3.7%。COR同比优化1.4pct至96.2%,超预期,改善幅度略高于中报;家用车保费占比、个人车险续保率分别同比提升0.4/1.9pct,业务结构及客户经营持续改善。(2)9月末集团投资资产3.24万亿元,较年初+6.4%;净/总投资收益率(非年化)2.4%/2.5%,分别同比-0.2/-2.7pct,权益波动拖累当期收益。OCI权益工具规模2001亿元,较中报增加216亿元、增长12.1%,对净资产形成支撑。
风险提示:资本市场波动对投资收益带来波动风险;保险负债端表现不及预期。
最新盈利预测明细如下:
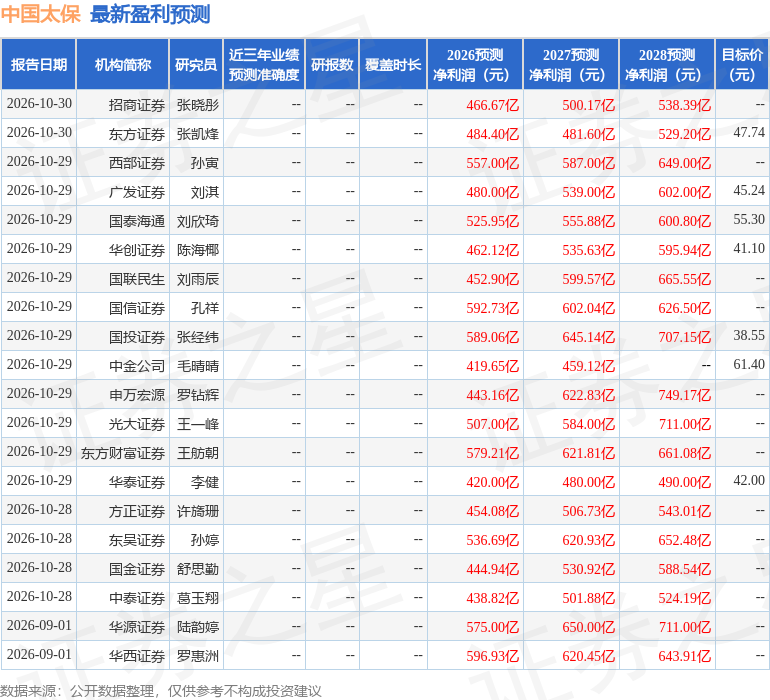
该股最近90天内共有22家机构给出评级,买入评级19家,增持评级3家;过去90天内机构目标均价为47.38。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



