据证券之星公开数据整理,近期宏华数科(688789)发布2026年三季报。截至本报告期末,公司营业总收入13.32亿元,同比下降18.36%,归母净利润1.69亿元,同比下降56.35%。按单季度数据看,第三季度营业总收入4.41亿元,同比下降25.74%,第三季度归母净利润5815.37万元,同比下降57.63%。本报告期宏华数科三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达64.88%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率38.3%,同比减12.95%,净利率12.87%,同比减49.16%,销售费用、管理费用、财务费用总计2.36亿元,三费占营收比17.75%,同比增64.88%,每股净资产19.13元,同比增0.1%,每股经营性现金流-0.12元,同比减110.99%,每股收益0.95元,同比减56.22%
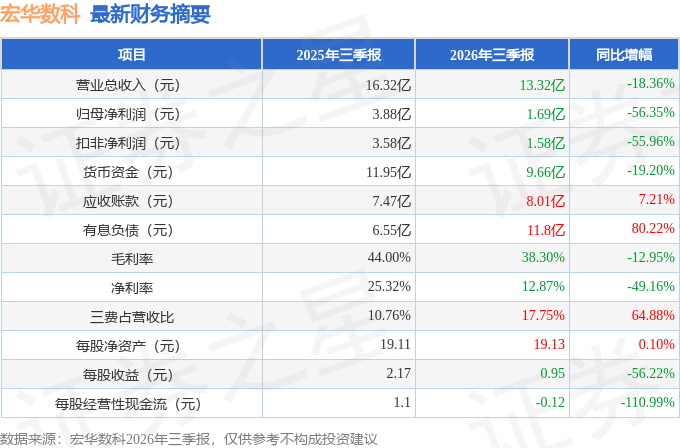
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在4.53亿元,每股收益均值在2.51元。
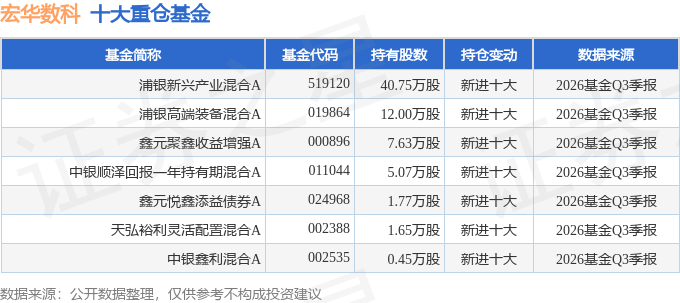
持有宏华数科最多的基金为浦银新兴产业混合A,目前规模为3.56亿元,最新净值4.1378(10月30日),较上一交易日下跌1.87%,近一年下跌2.18%。该基金现任基金经理为李浩玄。
最近有知名机构关注了公司以下问题:
问:公司未来的发展战略和路径是怎样的?
答:公司致力于成为全球最具市场领导力的工业数码喷印整体解决方案供应商,推动数码喷印技术在工业领域规模化普及与深度应用。通过技术创新与模式变革,实现数码喷印对传统印染、传统印刷的系统性替代,加快制造业绿色化、智能化、柔性化转型。在纺织主航道,打造面料端数码印花?+?数码喷染、产品端面料生产?+?工业缝制机器人双驱动格局;在多元领域积极拓展数字印刷等高附加值市场。以I技术全面重塑产品开发与用户使用体验,以全产业链协同强化核心壁垒,助力“工业?4.0”与“制造强国”国家战略,朝着全球领先的高端工业数码喷印平台型企业目标稳步迈进。 公司坚定实施I?赋能、双驱并进、产业协同核心发展路径,聚焦纺织主业深耕、拓展多元领域应用,持续提升全球竞争力。
(1)纺织主线双轮驱动,做强高端制造核心 面料端坚持数码印花?+?数码喷染双驱动发展,巩固数码印花传统优势,持续推出高性能设备与耗材,满足小批量、高质量、低污染市场需求;发力数码喷染新赛道,加大墨水、关键耗材与核心部件研发投入,突破?“卡脖子”?技术瓶颈,实现关键材料自主可控,满足纺织面料全色系、高牢度生产要求,推动对传统印染的替代式变革。 产品端推进面料生产+工业缝制机器人双驱动,持续提升喷印装备智能化水平,依托工业控制与视觉识别技术积累布局工业缝制机器人,打通从面料印染到纺织品成品缝制的全流程链路;以数码喷印技术为核心,打造?“数字化装备+智能化工厂+快反供应链”一体化平台,建设柔性制造示范基地,为行业提供小单快反新范式,助力纺织工业?4.0?落地。
(2)拓展多元应用领域,培育增长新引擎 在稳固纺织主业基础上,公司依托核心技术、墨水研发与规模优势,将工业数码喷印技术拓展至数字印刷(书刊、包装)、装饰建材、标签及软包打印等高附加值领域,推动技术跨场景落地。同时前瞻布局电子印刷等功能性喷印新兴领域,加大前瞻性研发与资源投入,丰富业务矩阵,培育未来的业务增长点,增强应对外部波动的抗风险能力与发展韧性。 (3)全面深化“I+”战略,重塑研发与用户体验
公司将人工智能确立为核心战略引擎,大力推进I技术在产品全生命周期及用户场景的深度应用。以I驱动产品迭代升级,优化喷印控制系统、图像处理引擎与色彩管理模型,提升研发效率与市场响应敏捷性;深化I在智能设计辅助、自适应生产管理等环节应用,降低操作门槛,提升设备易用性与智能化水平;推动设备互联与全流程数据贯通,实现智能决策与高效协同,打造更智能、更敏捷的工业数码喷印系统,全面提升产品与服务附加值。
未来,公司将始终坚持绿色发展、创新驱动核心理念,围绕数码喷印技术持续推进装备升级、应用延伸与产业融合,推动产品矩阵向更高效率、更低成本、更广覆盖演进。通过强化主业优势、拓展增量空间、提升客户价值,不断增强核心竞争力,构建高质量可持续发展体系,赋能行业绿色转型与智能升级。
本文数据来源于宏华数科2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




