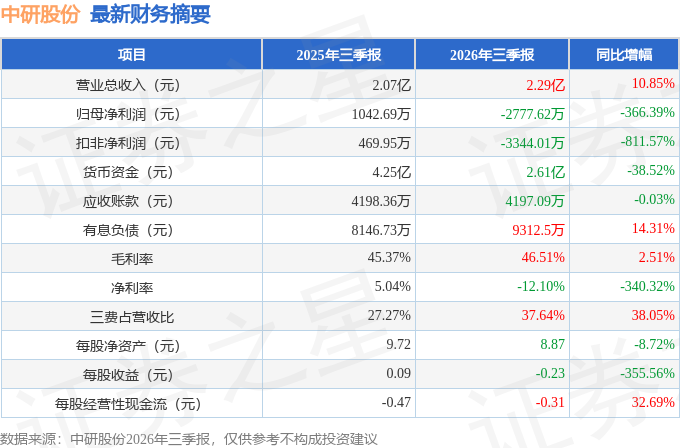
据证券之星公开数据整理,近期中研股份(688716)发布2026年三季报。截至本报告期末,公司营业总收入2.29亿元,同比上升10.85%,归母净利润-2777.62万元,同比下降366.39%。按单季度数据看,第三季度营业总收入9782.67万元,同比上升29.15%,第三季度归母净利润-1481.27万元,同比下降535.67%。本报告期中研股份三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达38.05%。
本次财报公布的各项数据指标表现一般。其中,毛利率46.51%,同比增2.51%,净利率-12.1%,同比减340.32%,销售费用、管理费用、财务费用总计8637.5万元,三费占营收比37.64%,同比增38.05%,每股净资产8.87元,同比减8.72%,每股经营性现金流-0.31元,同比增32.69%,每股收益-0.23元,同比减355.56%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:请下公司收入增长为什么乏力?未来的增长点在哪些领域行业?
答:尊敬的投资者,您好!2026年上半年公司实现营业收入13,165.96万元,较上年同期基本持平。公司正积极探索PEEK材料的新应用领域,突破新兴应用领域技术壁垒,持续推进技术落地与市场开拓,加快产能及订单释放。PEEK作为高分子新材料领域中的一个重要组成部分,在电子信息、交通运输、航空航天、能源工业、医疗健康、3D打印等领域有着广泛的发展空间和市场应用。在国家主要法律法规政策的鼓励、推动下,预计PEEK产业未来将有较大的市场增长空间。感谢您对公司的关注!
2、报告期内,公司存货规模较高,半年度存货结构如何,自制半成品占比是否继续抬升?PEEK树脂原材料价格波动对公司成本端影响如何?
尊敬的投资者,您好!截至2026年6月末,公司存货账面价值为18,097.66万元,占流动资产的比例为23.69%。公司期末存货主要由原材料、半成品、库存商品构成,具体结构请详见公司已披露的2026年半年度报告。截至2026年6月末,公司自制半成品占存货账面价值比例为22.70%,相较2025年末减少了13.30个百分点。2026年上半年,主要原材料氟酮采购价格略有下降。感谢您对公司的关注!
3、公司研发占比如何?有无资金压力?
尊敬的投资者,您好!2026年1-6月,公司研发投入占营业收入的比例为25.38%,同比增长11个百分点,主要系公司为增强长期竞争优势,持续加大研发投入所致。公司目前现金储备充足,财务结构稳健。2026年6月末公司货币资金余额2.51亿元,交易性金融资产(结构性存款等)2.36亿元,合计可动用的现金类资产约4.87亿元,不会影响公司正常研发投入和业务开展。感谢您对公司的关注!
4、公司本期有分红吗?
尊敬的投资者,您好!公司始终高度重视股东报,并将持续分红作为馈投资者的重要方式之一。公司2025年以总股本121,680,000股为基数,每股派发现金红利0.20元(含税),共计派发现金红利24,336,000.00元。2026年度的分红情况请您关注公司披露的定期报告和临时公告。感谢您对公司的关注!
本文数据来源于中研股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




