据证券之星公开数据整理,近期康鹏科技(688602)发布2026年三季报。截至本报告期末,公司营业总收入5.02亿元,同比下降15.84%,归母净利润-6789.93万元,同比下降1618.97%。按单季度数据看,第三季度营业总收入1.91亿元,同比上升19.36%,第三季度归母净利润-2711.05万元,同比上升22.47%。本报告期康鹏科技三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达40.26%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率6.75%,同比减58.35%,净利率-13.12%,同比减1927.51%,销售费用、管理费用、财务费用总计6720.5万元,三费占营收比13.39%,同比增40.26%,每股净资产5.07元,同比减5.71%,每股经营性现金流-0.09元,同比减135.72%,每股收益-0.13元,同比减1200.0%
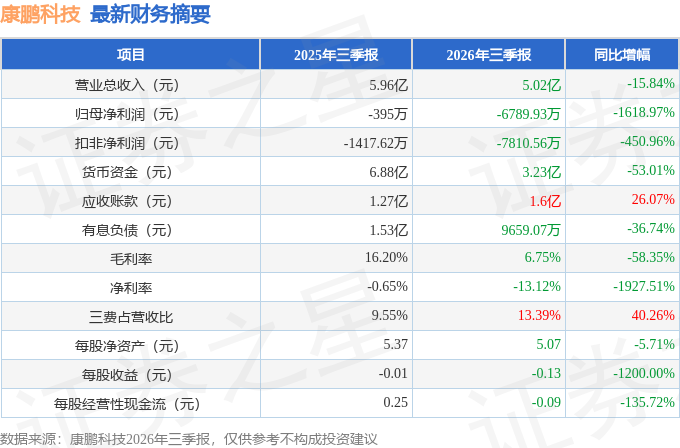
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司于2026 年 09月18 日 (星期五) 15:00-17:00参加科创板 2026 年半年度新材料行业集体业绩说明会,与线上投资者进行网络互动。
答:活动问环节主要内容如下
问题1 如何看待所在细分领域趋势?有哪些应对举措?新材料行业技术迭代加速,相关企业产品的新兴应用方向有哪些?又有哪些准备和计划?
尊敬的投资者您好,公司的新材料板块包括显示材料、新能源电池材料及电子化学品、有机硅材料三个板块,未来一些高端电子材料预计会带来新的业绩增长。部分新材料行业正处在总体修复的阶段2025年景气度筑底升,2026年一季度开始恢复,全年大概率延续这一趋势。
问题2公司海外收入占比如何,未来海外拓展的重点区域和客户方向是什么?当前地缘冲突叠加全球能源供给失衡,对公司新材料所需上游原材料的采购成本、供货稳定性带来哪些实际影响?主要哪些品类原材料价格波动最为明显?
尊敬的投资人,您好!公司2025年境外收入占比约为51%,境外业务主要在医药农药定制业务领域。公司产品的主要原材料从境外采购的比例较小,受地缘冲突供给的影响不大。2026年上半年主要原材料的采购均价较上年同期有所增长。感谢您对公司的关注。
问题3原材料涨价或供应紧张时,公司产品成本传导机制如何?能否向下游客户调价,调价周期、议价难度如何?针对原材料价格波动风险,公司有哪些应对举措?例如长协锁价、多供应商布局、上游原料国产替代、工艺降本、库存策略等,目前落地成效怎么样?
尊敬的投资者您好,原材料涨价或供应紧张时,公司通常长协锁价或向下游客户调价。多供应商布局与工艺优化也是常用应对措施,感谢您的关注。
问题4 请问贵公司未来盈利增长的主要驱动因素有哪些?谢谢。
尊敬的投资者,您好。公司高端电子材料、原有的CDMO业务及多肽业务的落地都将驱动公司业绩增长。后续公司将继续新材料与CDMO并重,持续降本增效,加快重点项目建设,探索多形式对外合作,稳步提升盈利水平。感谢您对公司的关注。
问题5麻烦请问公司未来的分红计划和派息政策?
尊敬的投资者您好,公司严格按照相关法律法规及《公司章程》的规定履行分红决策程序。未来,公司将结合整体战略规划、经营业绩、现金流状况及资金需求等综合因素,在保障公司持续健康发展的前提下,统筹研究并合理安排股东报方案。具体的分红计划,请您以公司在指定信息披露媒体发布的正式公告为准。
问题6麻烦请问公司目前的股东人数?
尊敬的投资者您好,为保证信息披露公平性原则,公司会在定期报告中按照规定对股东户数进行披露,截至2026年6月30日,股东户数为12,999户。对于其它各时点的股东户数,股东如有查询需求,公司经核实股东身份后予以提供。感谢您的关注!
本文数据来源于康鹏科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




