据证券之星公开数据整理,近期上海合晶(688584)发布2026年三季报。截至本报告期末,公司营业总收入9.5亿元,同比下降5.49%,归母净利润4889.59万元,同比下降53.34%。按单季度数据看,第三季度营业总收入3.57亿元,同比下降6.08%,第三季度归母净利润2215.93万元,同比下降50.85%。本报告期上海合晶公司应收账款体量较大,当期应收账款占最新年报归母净利润比达223.51%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率25.79%,同比减9.73%,净利率5.14%,同比减50.63%,销售费用、管理费用、财务费用总计9473.58万元,三费占营收比9.97%,同比增25.72%,每股净资产6.17元,同比减0.43%,每股经营性现金流0.49元,同比增9.19%,每股收益0.07元,同比减56.25%
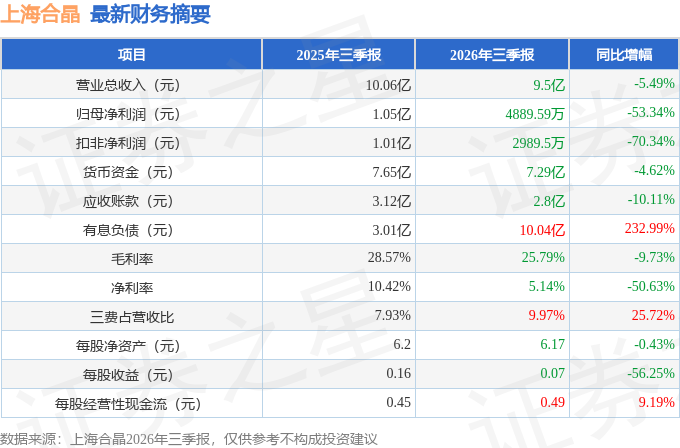
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.88亿元,每股收益均值在0.28元。
最近有知名机构关注了公司以下问题:
问:请公司对半导体硅片的景气度和价格怎么看?
答:复就全球半导体硅片行业,受I应用拓展,硅片需求将持续增加,2025年走出下行周期,12英寸硅片市场持续扩容,对市场持乐观态度;就国内半导体硅片行业,基于国产化替代进一步加速需求,给高端国产化替代及产品差异化竞争带来更大机会。
上海合晶发展策略之一国际客户是基本盘,高端国产化替代是新的增长点。部分国际客户已达成涨价协议,但与国际大厂合作通常签订长期供货协议,价格传导存在滞后性。另一方面,上海合晶进行高端国产化替代,通过产品差异化竞争优化产品组合来获得更好的利润。
本文数据来源于上海合晶2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




