据证券之星公开数据整理,近期奥浦迈(688293)发布2026年三季报。截至本报告期末,公司营业总收入7.39亿元,同比上升172.07%,归母净利润4886.57万元,同比下降1.13%。按单季度数据看,第三季度营业总收入2.85亿元,同比上升203.96%,第三季度归母净利润-7516.7万元,同比下降732.8%。本报告期奥浦迈应收账款上升,应收账款同比增幅达181.82%。
本次财报公布的各项数据指标表现一般。其中,毛利率48.44%,同比减11.23%,净利率5.99%,同比减66.82%,销售费用、管理费用、财务费用总计1.63亿元,三费占营收比22.08%,同比增11.86%,每股净资产21.4元,同比增15.64%,每股经营性现金流1.36元,同比增53.67%,每股收益0.35元,同比减20.45%
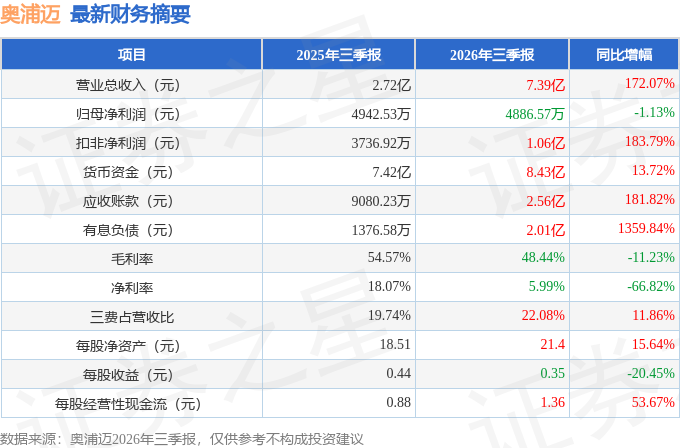
财务报表中对有大幅变动的财务项目的原因说明如下:- 货币资金变动幅度为7.11%,原因:收到募集资金及经营活动产生的现金流量净额增加,部分抵消支付并购现金对价的影响。
- 交易性金融资产变动幅度为38.36%,原因:公司已购买的理财投资的金额增加。
- 应收款项变动幅度为169.80%,原因:产品业务收入增长带动应收款项增加,以及子公司澎立生物纳入合并范围。
- 其他应收款变动幅度为297.31%,原因:子公司澎立生物纳入合并范围。
- 存货变动幅度为173.01%,原因:子公司澎立生物纳入合并范围。
- 一年内到期的非流动资产变动幅度为-90.19%,原因:公司购买的部分大额存单到期收回。
- 长期股权投资变动幅度为69.97%,原因:公司产业基金投资的金额增加。
- 使用权资产变动幅度为213.41%,原因:子公司澎立生物纳入合并范围,以及美国奥浦迈新增房屋租赁。
- 无形资产变动幅度为120.39%,原因:收购澎立生物。公司根据购买价格分摊结果,在合并报表中新增确认了相关可辨认无形资产。
- 商誉的变动原因:收购澎立生物形成的商誉。
- 长期待摊费用变动幅度为206.67%,原因:子公司澎立生物纳入合并范围。
- 递延所得税资产变动幅度为108.78%,原因:子公司澎立生物纳入合并范围。
- 其他非流动资产变动幅度为466.15%,原因:澎立生物纳入合并报表范围,其持有的一年以上定期存款及相关应收利息相应纳入公司合并资产负债表。
- 总资产变动幅度为70.14%,原因:子公司澎立生物纳入合并范围,新增商誉及相关资产。
- 应付账款变动幅度为154.17%,原因:原材料采购增长带动应付款项增加及子公司澎立生物纳入合并范围。
- 合同负债变动幅度为1617.69%,原因:子公司澎立生物纳入合并范围。
- 其他应付款变动幅度为411.42%,原因:宣告但尚未支付的股利,以及收购澎立生物形成的尚未支付的现金对价。
- 一年内到期的非流动负债变动幅度为1178.89%,原因:收购澎立生物形成的分期发行中第二期未发行股份对价按金融负债确认计入一年内到期的非流动负债,以及子公司澎立生物纳入合并范围。
- 租赁负债变动幅度为168.20%,原因:子公司澎立生物纳入合并范围,以及美国奥浦迈新增房屋租赁。
- 其他非流动负债的变动原因:收购澎立生物形成的分期发行中第三期未发行股份对价按金融负债确认计入其他非流动负债。
- 营业收入变动幅度为172.07%,原因:奥浦迈细胞培养产品及CDMO服务业务收入增长,以及子公司澎立生物纳入合并范围。
- 营业成本变动幅度为208.76%,原因:(1)子公司澎立生物纳入合并范围,其毛利率低于原有主业,结构性导致整体成本增幅高于收入增幅;(2)随营业收入增长,变动成本相应增加;(3)并购形成的存货及相关长期资产评估增值在本期结转、折旧及摊销,增加营业成本1,704.82万元。
- 销售费用变动幅度为192.33%,原因:公司加大海外市场拓展及销售团队建设力度,以及子公司澎立生物纳入合并范围。
- 管理费用变动幅度为115.12%,原因:公司总部大楼2025年二季度开始折旧及美国新办公场所的租赁形成的使用权资产在今年第二季度开始折旧,叠加子公司澎立生物纳入合并范围。
- 研发费用变动幅度为60.53%,原因:子公司澎立生物纳入合并范围。
- 财务费用变动幅度为115.81%,原因:公司持有的美元货币性项目的汇率变动形成的汇兑损失。
- 公允价值变动收益变动幅度为-1956.91%,原因:收购澎立生物形成的分期发行中后两期未发行股份对价按公允价值计量,该金融负债相比购买日公允价值上升,确认公允价值变动损失。
- 信用减值损失变动幅度为-830.43%,原因:子公司澎立生物本期纳入合并范围。
- 归属于上市公司股东的扣除非经常性损益的净利润变动幅度为183.79%,原因:营业收入稳步提升及澎立生物纳入合并范围。
- 归属于上市公司股东的所有者权益变动幅度为44.88%,原因:公司发行股份购买资产并募集配套资金,导致股本及资本公积增加。
- 经营活动产生的现金流量净额变动幅度为92.44%,原因:子公司澎立生物纳入合并报表范围。
- 投资活动产生的现金流量净额变动幅度为-293.02%,原因:收购澎立生物支付的现金净额。
- 筹资活动产生的现金流量净额变动幅度为694.42%,原因:重大资产重组发行股份并募集资金,收到配套募集资金。
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为1.24%,资本回报率不强。去年的净利率为11.56%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司上市以来中位数ROIC为1.36%,投资回报一般,其中最惨年份2018年的ROIC为-69.93%,投资回报极差。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市4年以来,累计融资总额26.09亿元,累计分红总额2.31亿元,分红融资比为0.09。
- 商业模式:公司业绩主要依靠研发及股权融资驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为10.4%/3.5%/2.7%,净经营利润分别为5329.11万/2023.57万/4101.85万元,净经营资产分别为5.14亿/5.8亿/15.44亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.43/0.31/0.86,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为1.05亿/9197.37万/3.06亿元,营收分别为2.43亿/2.97亿/3.55亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为18.69%)
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达613.69%)
分析师工具显示:证券研究员普遍预期2026年业绩在1.82亿元,每股收益均值在1.29元。
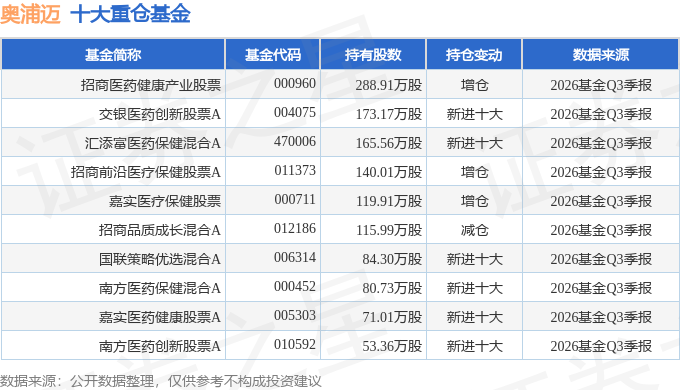
持有奥浦迈最多的基金为招商医药健康产业股票,目前规模为38.0亿元,最新净值2.454(10月30日),较上一交易日上涨1.28%,近一年上涨26.69%。该基金现任基金经理为李佳存。
最近有知名机构关注了公司以下问题:
问:请澎立生物国内是否有GLP安全性评价服务?
答:澎立生物此前通过收购美国SMMSolutions的相关业务,成功构建了符合美国GLP标准的药物研发安全性评价能力,由此进一步拓展了公司安全性评价领域的业务布局。完成收购后,公司实现了专业团队的补充与整合,并持续增强研发基础能力,为后续业务的高质量开展提供了有力支撑。与此同时,国内GLP服务始终是公司战略规划中的重要组成部分,澎立生物会持续推进该领域的能力建设与业务布局,不断提升公司综合竞争力。
本文数据来源于奥浦迈2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




