据证券之星公开数据整理,近期统联精密(688210)发布2026年三季报。截至本报告期末,公司营业总收入5.09亿元,同比下降20.71%,归母净利润-1.02亿元,同比下降1867.58%。按单季度数据看,第三季度营业总收入1.75亿元,同比下降27.09%,第三季度归母净利润-4420.73万元,同比下降5100.92%。本报告期统联精密三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达93.78%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率24.46%,同比减28.09%,净利率-21.1%,同比减766.26%,销售费用、管理费用、财务费用总计1.5亿元,三费占营收比29.53%,同比增93.78%,每股净资产7.44元,同比减8.27%,每股经营性现金流0.52元,同比减36.11%,每股收益-0.64元,同比减1700.0%
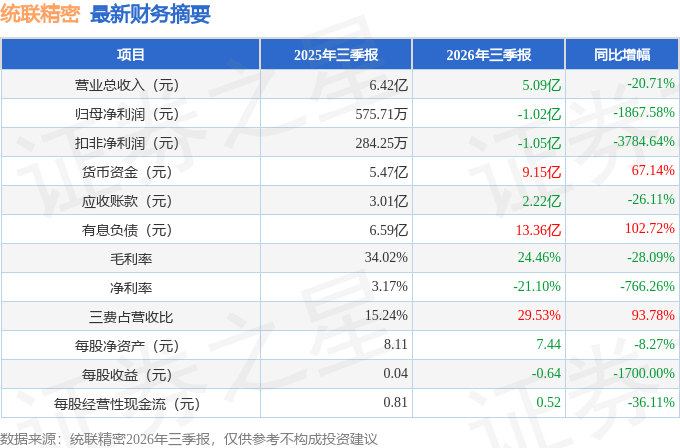
证券之星价投圈财报分析工具显示:
财报体检工具显示:
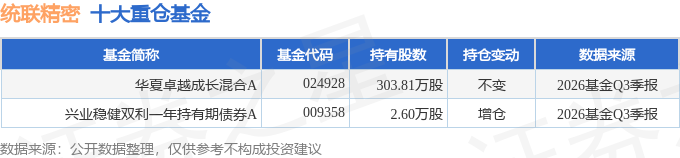
持有统联精密最多的基金为华夏卓越成长混合A,目前规模为9.41亿元,最新净值2.4151(10月30日),较上一交易日下跌3.36%,近一年下跌0.54%。该基金现任基金经理为徐恒。
最近有知名机构关注了公司以下问题:
问:公司介绍
答:二、问交流主要内容
问题一公司目前客户结构情况如何,安卓系统这块是否有相关客户合作?
现阶段,公司客户主要为海外知名消费电子终端客户及其组装厂商,公司收入主要来源于北美客户。为降低单一客户依赖、优化客户结构,公司聚焦各细分领域头部企业,专注提供高品质精密结构件配套服务,并持续拓展与国内外优质客户的业务合作。
问题二管理层日常经营过程中重点关注哪些经营指标?
公司管理层比较看重公司自身的造血能力,对于毛利率、经营性现金流等指标会重点关注;同时,因为公司前期对新业务的投入比较大、产能扩充准备也做得相对充足,也会重视新项目验证及量产转化进度、客户需求释放节奏等事项。
问题三公司业绩拐点会在什么时候出现?
目前,公司在积极配合客户做项目的研发及量产前准备工作,部分客户的项目预计在今年年底或者明年第一季度量产。随着客户需求的释放,公司营收规模将有望实现稳定增长,盈利能力将得到修复。但下游客户订单释放节奏、新项目量产进度仍存在不确定性,具体经营业绩请以公司定期报告及临时公告披露的数据为准,敬请投资者注意投资风险。
问题四针对统联转债,公司是否有调整转股价格的想法或计划?
2026年7月31日公司股票已触发统联转债转股价格向下修正条款。经公司第三届董事会第三次会议审议,董事会综合考虑现阶段公司基本情况、股价走势、宏观经济、市场环境等多重因素后,基于对公司未来长期发展潜力和内在价值的信心,为维护全体投资者利益,决定本次不向下修正转股价格,并明确自2026年8月3日至2026年11月2日期间如再次触发下修条件,亦不提出向下修正方案;下一触发期间自2026年11月3日重新起算。后续如再次触发下修条件,董事会届时将重新审议判断,相关事项请以公司披露的公告为准。
问题五公司海外业务占比较高,是否开展外汇套期保值业务?
公司外销业务占比较高,相关业务以外币结算,汇率波动会对经营业绩造成一定的影响。公司已制定完善的外汇套期保值管理制度,并依规开展外汇套期保值业务,目的是降低汇率风险,不进行投机、套利交易。2026年上半年,公司外汇套期保值业务对汇率波动带来的影响起到了一定的对冲作用,但由于汇率波动较大且难以预测,为了保证相关业务的安全性、稳定性,公司选择的外汇套期保值相关产品期限相对较短,因此收益相对有限,整体对冲效果相对较弱。
本文数据来源于统联精密2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




