据证券之星公开数据整理,近期ST金鸿顺(603922)发布2026年三季报。截至本报告期末,公司营业总收入4.78亿元,同比上升1.42%,归母净利润2383.78万元,同比上升51.76%。按单季度数据看,第三季度营业总收入1.61亿元,同比下降17.17%,第三季度归母净利润1204.36万元,同比上升58.5%。本报告期ST金鸿顺盈利能力上升,毛利率同比增幅2.53%,净利率同比增幅49.63%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率16.11%,同比增2.53%,净利率4.99%,同比增49.63%,销售费用、管理费用、财务费用总计2605.86万元,三费占营收比5.45%,同比减20.65%,每股净资产5.3元,同比减8.7%,每股经营性现金流0.36元,同比增213.31%,每股收益0.13元,同比增44.44%
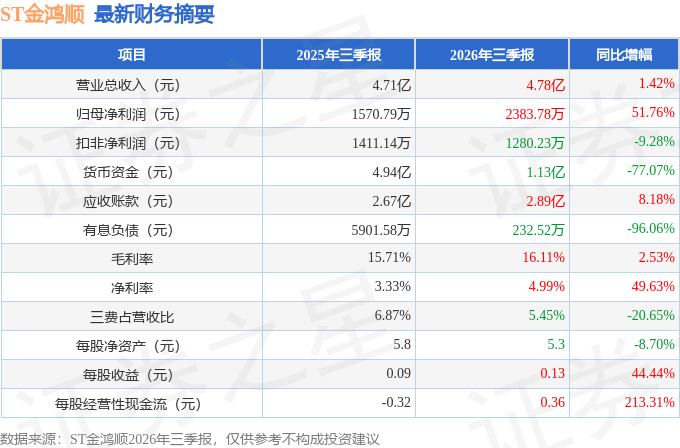
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司目前内控整改进展如何,预计何时能满足摘帽条件?
答:尊敬的投资者,您好!公司在完善内控方面采取了以下措施(1)针对内部控制存在的缺陷深入自查,修/制定《金鸿顺对外融资管理制度》《金鸿顺印章及证照管理制度》,以上制度有效运行;截止公司2026年半年度报告披露日,公司已建立覆盖治理结构、业务流程、风险管理、信息披露、财务管控等各环节的内部控制制度体系,各项内控制度得到有效执行。(2)公司董事会持续督促管理层提升公司治理水平,进一步加强内部控制体系建设,强化关键节点的审批与监督,重点监控印章、授权审批、资金支付和子公司的管理,同时充实和提升内审专业技能,确保内部审计监督职能的有效发挥。(3)强化内部审计,充分发挥内部审计的监督作用,持续推进内控规范化建设。(4)公司董事、高管等持续加强对上市公司相关法律、法规及规范性文件的学习,不断规范公司治理与三会运作机制,稳步提升公司规范化运作水平。敬请关注公司后续进展公告,谢谢。
问题2新能源电池盒业务上半年营收占比和毛利率是多少,后续产能如何规划?
尊敬的投资者,您好!感谢您对公司新能源电池盒相关业务的关注。公司主营业务为汽车车身和底盘冲压零部件、新能源车电池盒的上盖和下护板及其相关工装(模具、夹具等)的开发、制造与销售,新能源车电池盒相关业务是公司拓展方向之一,公司已在新能源车电池盒方面进行较大的研发投入,并承接了国内国外主流整车厂的电池盒上盖和底护板等关键零部件。关于后续产能规划,公司将结合客户订单、市场需求和整体经营安排统筹考虑。谢谢!
问题3上半年研发投入同比大增88%,具体投向了哪些核心技术?
尊敬的投资者,您好!公司始终重视技术研发及创新能力培养,研发投入主要围绕主营业务的产品拓展和技术升级展开,重点投向以下方向
一是高精度、高强度/超高强度零件模具、多工位模具、级进模具的技术研发持续优化;
二是新能源车电池盒相关产品,包括高密封性要求的电池盒上盖、超长和超宽的电池盒底护板研发与工艺研发;
三是其他与主营业务相关的技术研发、核心成果转化及项目导入,推动技术升级与产业转化。
在专利成果方面,2026年上半年公司新增专利4项;截至2026年6月30日,公司共拥有发明专利31项,实用新型专利133项。谢谢!
本文数据来源于ST金鸿顺2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




