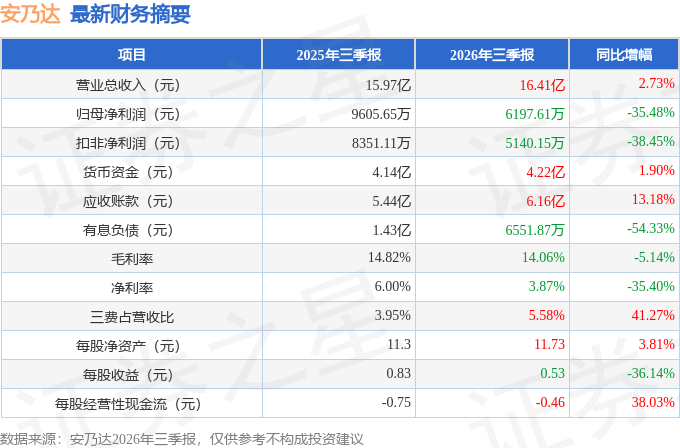
据证券之星公开数据整理,近期安乃达(603350)发布2026年三季报。截至本报告期末,公司营业总收入16.41亿元,同比上升2.73%,归母净利润6197.61万元,同比下降35.48%。按单季度数据看,第三季度营业总收入6.32亿元,同比上升11.85%,第三季度归母净利润1513.29万元,同比下降26.89%。本报告期安乃达公司应收账款体量较大,当期应收账款占最新年报归母净利润比达535.64%。
本次财报公布的各项数据指标表现一般。其中,毛利率14.06%,同比减5.14%,净利率3.87%,同比减35.4%,销售费用、管理费用、财务费用总计9148.03万元,三费占营收比5.58%,同比增41.27%,每股净资产11.73元,同比增3.81%,每股经营性现金流-0.46元,同比增38.03%,每股收益0.53元,同比减36.14%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:投资者关系活动主要内容
答:尊敬的投资者,您好!公司始终坚持以技术创新为发展核心动力。2026年上半年,公司研发费用4,406.95万元,同比增长20%,报告期内,公司推出R900自动电变内三速轮毂驱动系统,发布基于M7000新一代平台的M7600eMTB、M7200、M7100等中置电机新品,覆盖城市通勤、高速、越野及电动踏板摩托车的中功率全场景电驱动产品矩阵。此外,报告期内公司非两轮车相关电机销售额实现 7,781.50 万元,预计全年新业务将实现快速增长,并且公司逐渐实现从单一电机供应向“电机+电控”成套系统供应方向升级。同时,安乃达智能制造项目已奠基开工,将重点升级扩建研发中心,建设CNS认证实验中心,配备EMC、NVH等高规格实验室。感谢您的关注。
2、上半年公司国内业务营收同比小幅下滑,核心是新国标落地后的渠道库存消化,想请问管理层,目前渠道库存去化的实际进度如何,公司预计国内业务在2026年下半年能否重正增长?
尊敬的投资者,您好!上半年公司营业收入10.09亿元,同比小幅下降2.26%。其中国内电动自行车业务收入6.8亿元,海外E-bike业务收入2.5亿元。收入端的小幅波动,主要来自国内电动两轮车行业所处的阶段性过渡期2025年上半年,下游整车厂商为赶在新国标(GB17761-2024,2025年9月起实施)全面落地前消化存量库存,拉动了直驱轮毂电机出货量集中释放,形成较高基数。 2026年以来,新国标全面执行叠加全国性消费品以旧换新补贴退出,终端渠道进入库存消化与产品切换的过渡期,公司国内轮毂电机出货节奏同步归常态化水平。需要说明的是,公司E-bike业务、非两轮车业务、东南亚电摩电机业务均实现增长或批量交付,增量贡献正在持续对冲国内电动自行车业务的短期波动。感谢您的关注!
3、总投资5.23亿元的安乃达智能制造项目,规划建成后年新增35万台电驱动系统产能,请问目前项目的建设进度到了哪一步,预计什么时候能正式投产并释放新增产能?
尊敬的投资者,您好!安乃达智能制造项目总投资约5.23亿元,规划建筑面积约8.37万平方米,将重点升级扩建研发中心,引进高端技术人才,建设CNS认证实验中心,配备EMC、NVH等高规格实验室,致力于打造下一代智能电驱动系统的研发基地。项目计划于2027年12月底竣工,建成达产后预计可新增各类电机及控制器产能35万台/年。目前项目已进入土建施工阶段,正在按计划推进。感谢您的关注。
4、公司收购威狐智能是基于什么考虑?整合进展如何?
尊敬的投资者,您好! 威狐智能主要聚焦智能交互与控制系统领域,收购完成后,公司“动力系统+控制系统+交互界面”的一体化交付能力显著提升,能够为E-bike整车客户提供从电机、控制器到仪表的系统级解决方案,降低客户的协调成本与兼容性风险。目前整合工作进展顺利,威狐上半年实现营收1,531.51万元,净利润208.64万元,均同比大幅增长,公司将持续推进业务协同与资源整合。感谢您的关注。
5、公司与禧玛诺的战略合作有什么最新进展?
尊敬的投资者,您好。2026年6月,公司与全球自行车零部件龙头企业禧玛诺达成战略合作,在M7000中置电驱动系统平台上率先实现与禧玛诺CUES Di2系统的无缝对接,进一步拓展了开放生态系统的兼容边界,标志着公司正从“电驱动部件制造商”向“系统级方案商”跃迁。感谢您的关注。
本文数据来源于安乃达2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




