据证券之星公开数据整理,近期光明乳业(600597)发布2026年三季报。根据财报显示,光明乳业净利润同比增长84.4%。截至本报告期末,公司营业总收入168.06亿元,同比下降7.81%,归母净利润1.61亿元,同比上升84.4%。按单季度数据看,第三季度营业总收入49.34亿元,同比下降14.32%,第三季度归母净利润-8974.22万元,同比上升30.98%。
本次财报公布的各项数据指标表现一般。其中,毛利率17.48%,同比减0.98%,净利率0.79%,同比增137.3%,销售费用、管理费用、财务费用总计24.72亿元,三费占营收比14.71%,同比减5.16%,每股净资产6.95元,同比增1.32%,每股经营性现金流0.67元,同比增4.18%,每股收益0.12元,同比增100.0%
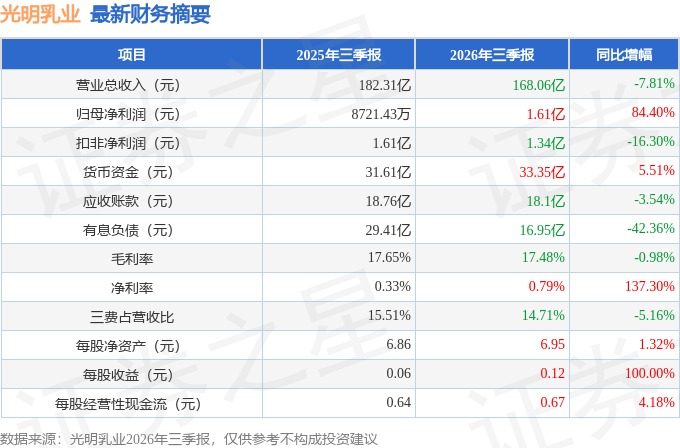
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在3.45亿元,每股收益均值在0.25元。
最近有知名机构关注了公司以下问题:
问:目前液态奶收入下滑,公司判断当前份额流失的主要原因是什么——是价格竞争力、渠道覆盖还是品牌力?在品类聚焦、渠道策略或组织架构方面,是否有区别于前任的明确举措?
答:尊敬的投资者,您好!公司将围绕“让更多人感受美味与健康的快乐”的愿景,改革创新,持续提升市场竞争力和盈利能力。光明鲜奶立足新鲜赛道,构建层次分明的产品矩阵。明星产品光明优倍进一步聚焦鲜活营养,坚定品类心智强化,坚定新鲜战略;光明致优坚持高端鲜奶占位,提升产品竞争优势;并不断打造“梧桐树下”等具有城市文创属性的鲜奶新品。光明酸奶坚持聚焦资源、重点投入。如实坚守高端纯净酸奶第一品牌,同时积极开拓高蛋白蓝海赛道;畅优聚焦轻体功能,健能锁定精准功能,重塑品牌竞争力,实现纯净高蛋白、功能与美味三大赛道并行发展。常温板块夯实基础盘,聚焦莫酸、优加等核心单品,精准发力增量渠道。在渠道拓展与业务布局上,公司围绕全域渠道升级战略,多元渠道同步拓展。传统渠道优化结构,深耕商超、便利店终端,“梧桐树下”鲜牛奶、如实高蛋白发酵乳等新品全面铺市;持续夯实随心订送奶到户体系,数字化升级社区服务。新兴渠道加速突破,深化即时零售合作,联动仓储超市打造场景化营销;布局零食量贩、社区团购。B端特渠同步拓展,为茶饮、餐饮、团餐提供定制乳品,新增连锁长期合作客户。感谢您的关注和支持!
本文数据来源于光明乳业2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




