据证券之星公开数据整理,近期盛和资源(600392)发布2026年三季报。截至本报告期末,公司营业总收入136.81亿元,同比上升30.85%,归母净利润11.26亿元,同比上升42.94%。按单季度数据看,第三季度营业总收入49.22亿元,同比上升15.08%,第三季度归母净利润2.39亿元,同比下降41.76%。本报告期盛和资源盈利能力上升,毛利率同比增幅16.2%,净利率同比增幅7.72%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率11.72%,同比增16.2%,净利率8.47%,同比增7.72%,销售费用、管理费用、财务费用总计4.53亿元,三费占营收比3.31%,同比增30.92%,每股净资产7.32元,同比减3.51%,每股经营性现金流-0.34元,同比减229.79%,每股收益0.64元,同比增42.96%
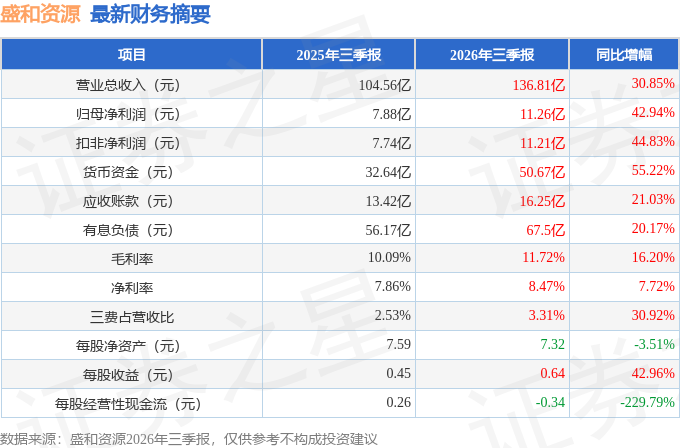
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在15.63亿元,每股收益均值在0.89元。
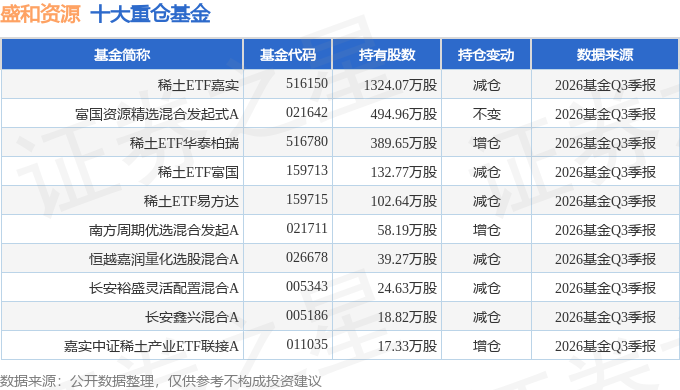
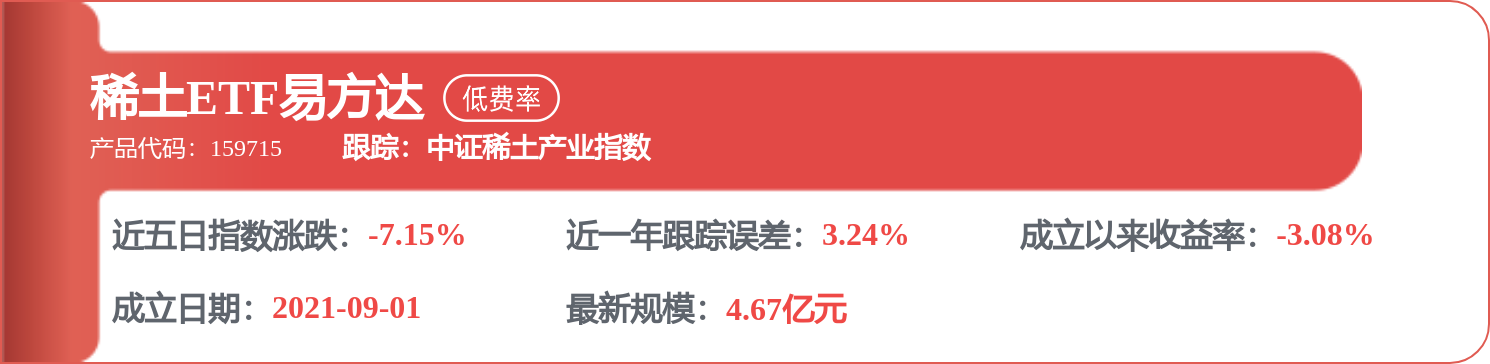
持有盛和资源最多的基金为稀土ETF嘉实,目前规模为59.11亿元,最新净值1.3892(10月30日),较上一交易日下跌2.68%,近一年下跌26.93%。该基金现任基金经理为田光远。
最近有知名机构关注了公司以下问题:
问:公司董事会秘书郭晓雷首先介绍盛和资源出售4家稀土冶炼分离子公司部分股权,与中国稀土集团产业发展有限公司开展股权合作,充分发挥各自在资源、产业、技术、市场等方面的优势,推动4家标的公司实现更高质量发展,实现合作各方的互利共赢。随后进入答环节。
答:公司董事会秘书郭晓雷首先介绍盛和资源出售4家稀土冶炼分离子公司部分股权,与中国稀土集团产业发展有限公司开展股权合作,充分发挥各自在资源、产业、技术、市场等方面的优势,推动4家标的公司实现更高质量发展,实现合作各方的互利共赢。随后进入问环节。
1.公司出售4家冶炼分离子公司部分股权后, 这4家标的公司后续经营安排如何?与中稀集团的合作会继续向其他方向拓展吗?
股权合作完成后, 盛和会继续深度参与这4家标的公司的经营管理。根据合作协议的约定,4家标的公司的总经理由盛和提名,经营管理层和劳动用工将保持稳定,标的公司继续按照市场化原则运营,董事会席位按协议分配。
本次股权合作仅限于4家标的公司,暂时没有涉及其他方面。
2.公司出售4家子公司后, 剩余的核心业务还有哪些?以及未来的发展规划?
本次合作前,公司拥有稀土矿山、稀土冶炼分离、稀土金属加工、稀土深加工、稀土废料收、锆钛矿采选等业务。本次股权合作仅限于稀土冶炼分离业务,其他业务仍由公司独立运营。
稀土方面,公司已形成包括稀土矿山、冶炼分离、金属加工、深加工及废料收等环节在内的完整产业链。金属加工、深加工及废料收业务仍由公司正常运营。稀土矿方面,2025年公司通过收购Peak稀土公司100%股权进而控股了坦桑尼亚恩古拉稀土矿,目前正在积极推动稀土矿采选技术出口前置许可工作。本次合作完成后,公司通过和中稀集团的深化合作,将推动公司的稀土业务进入新的发展阶段。
锆钛方面,公司已构建起海外资源及国内选矿两大核心业务基础。目前,公司位于非洲坦桑尼亚的Fungoni项目已实现规模化生产,已于今年7月份正式实现重矿物精矿运,与国内锆钛选矿业务形成协同联动效应,形成公司新的业绩增长点。坦桑尼亚Tajiri项目初选厂已实现连续稳产,正在加快推动当地精选厂建设,朝全面投产迈出坚实步伐。马达加斯加重砂矿项目正在加快推进环评、征地补偿等前期工作,预计将在2026年内完成首采区建设准备,2027年实现首批重矿物精矿出产。
根据2026年4月公司发布的《2026-2028年发展规划》,公司在立足稀土、锆钛业务的同时,未来还将积极探索拓展多元化有色金属及非金属矿产投资,构建“关键资源开发+功能材料制备”并重的发展格局。目前公司的发展定位和发展规划没有发生改变。
3.股权出售后对财务报表所有者权益变动及利润表有哪些影响及调整?
本次股权转让价格虽未最终确定,但参考预估结果,预计4家标的公司股权的交易价格较账面值有溢价,原则上将增加公司的投资收益和所有者权益。
4家标的公司完成股权交割后,公司将不再对其合并财务报表,由成本法转为收益法核算,按交易完成后公司的持股比例确认投资收益。同时,为保障公司的现金获取能力,合作协议也约定了4家标的公司如果实现盈利且在弥补以前年度亏损(如有)和提取法定公积金后所余税后利润,应保证不低于80%的比例以现金方式按照股东实缴出资比例分配。
4.如何看待出售子公司披露后对股价波动的影响?公司的股权购如何安排?
公司公告披露后股价出现了一定的波动,反映了市场对公司出让4家标的公司盈利资产可能有不同的解读。短期来看,出让4家标的公司股权对公司财务报表会产生一定的影响,但从中长期看,通过本次股权转让,公司将和中国稀土集团在稀土冶炼分离业务上深化合作,充分发挥各自的优势,推动4家标的公司向更高质量发展,实现各方的互利共赢。
公司将依法依规实施股权购,并及时向市场披露。
本文数据来源于盛和资源2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




