据证券之星公开数据整理,近期ST美克(600337)发布2026年三季报。根据财报显示,ST美克净利润同比下降312.64%。截至本报告期末,公司营业总收入14.06亿元,同比下降36.75%,归母净利润-9.08亿元,同比下降312.64%。按单季度数据看,第三季度营业总收入5.05亿元,同比下降30.1%,第三季度归母净利润-4.06亿元,同比下降207.76%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率24.16%,同比减26.71%,净利率-63.92%,同比减568.48%,销售费用、管理费用、财务费用总计8.32亿元,三费占营收比59.15%,同比增21.0%,每股净资产0.37元,同比减78.89%,每股经营性现金流0.05元,同比增0.07%,每股收益-0.63元,同比减320.0%
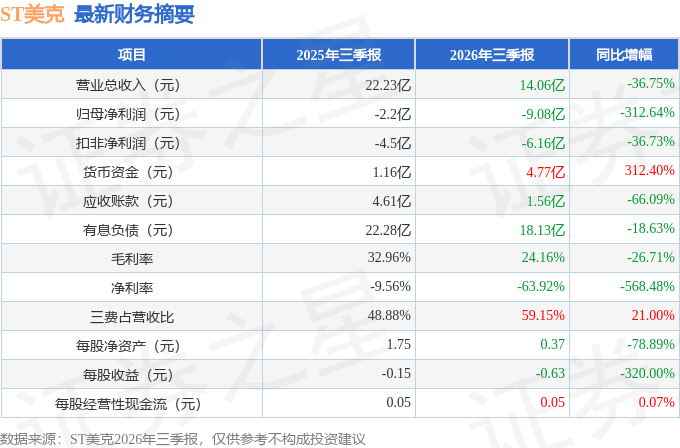
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-80.18%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为5.24%,中位投资回报较弱,其中最惨年份2025年的ROIC为-38.55%,投资回报极差。公司历史上的财报非常一般,公司上市来已有年报26份,亏损年份4次,如无借壳上市等因素,价投一般不看这类公司。
- 融资分红:公司上市26年以来,累计融资总额45.82亿元,累计分红总额13.42亿元,分红融资比为0.29。
- 商业模式:公司业绩主要依靠营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/--/--,净经营利润分别为-4.63亿/-8.61亿/-20.94亿元,净经营资产分别为72.53亿/62.3亿/19.13亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.36/0.43/0.16,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为14.95亿/14.55亿/4.09亿元,营收分别为41.82亿/33.95亿/26.12亿元。
财报体检工具显示:
- 建议关注公司现金流状况((货币资金+交易性金融资产)/(流动负债-应付账款)仅为19.22%、近3年经营性现金流均值/流动负债仅为7.42%)
- 建议关注公司债务状况(有息资产负债率已达42.77%)
本文数据来源于ST美克2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




