据证券之星公开数据整理,近期上海贝岭(600171)发布2026年三季报。截至本报告期末,公司营业总收入25.54亿元,同比上升15.45%,归母净利润1.85亿元,同比下降9.52%。按单季度数据看,第三季度营业总收入9.49亿元,同比上升9.59%,第三季度归母净利润7064.98万元,同比上升0.77%。本报告期上海贝岭公司应收账款体量较大,当期应收账款占最新年报归母净利润比达275.44%。
本次财报公布的各项数据指标表现一般。其中,毛利率27.98%,同比增2.88%,净利率7.23%,同比减21.63%,销售费用、管理费用、财务费用总计1.43亿元,三费占营收比5.61%,同比增3.96%,每股净资产6.52元,同比增2.93%,每股经营性现金流-0.16元,同比减189.29%,每股收益0.26元,同比减10.34%
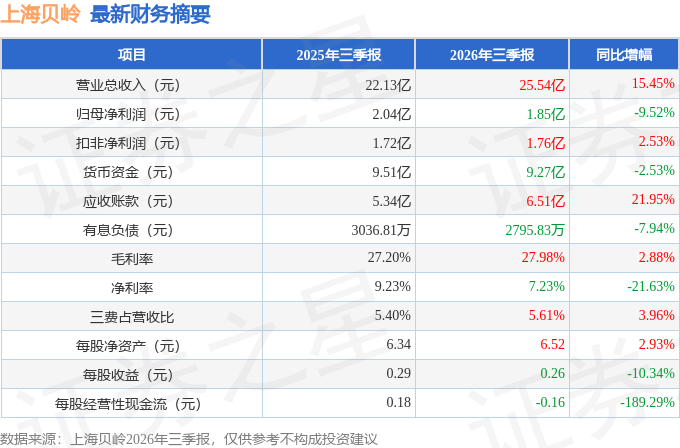
证券之星价投圈财报分析工具显示:
财报体检工具显示:
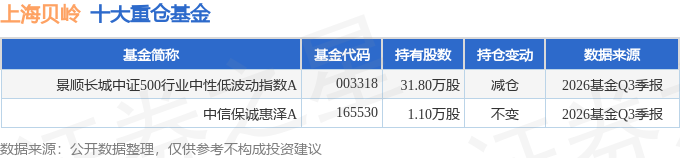
持有上海贝岭最多的基金为景顺长城中证500行业中性低波动指数A,目前规模为5.9亿元,最新净值1.5196(10月30日),较上一交易日下跌1.27%,近一年下跌4.75%。该基金现任基金经理为曾理。
最近有知名机构关注了公司以下问题:
问:投资者出的及公司回复情况
答:投资者您好!公司集成电路产品涵盖电源管理、信号链产品和功率器件产品。在电源管理产品方面,公司深耕超低功耗、高效率、高集成度等核心技术,持续丰富LDO、DC-DC、C-DC、驱动类等产品系列,并开展多相位电源产品研发。在电力专用芯片方面,公司紧跟行业新标准,推出符合电网标准要求的智能电表完整方案及双核RISC-V MCU,持续升级计量、SoC及产品,并不断研发推出符合新标准的C-DC、LDO、驱动、存储、功率器件等产品系列,持续提升客户黏性与市场渗透率。在信号链产品方面,拥有高速高精度DC、高精度运放、高速光模块及BMS应用的FE产品,多款自主数据转换器产品达到或接近国际先进水平。在功率器件产品方面,公司持续提升IGBT、MOSFET技术平台,深化汽车点火IGBT系列产品优势,配套新型驱动芯片实现量产交付、空调热管理IGBT实现批量交付、第七代高功率密度IGBT市场份额持续上升,持续增强核心竞争力。感谢您对公司的关注。
2、公司作为国内老牌集成电路设计企业,在汽车电子、工业控制等高附加值产品领域有哪些突破和布局?
投资者您好!公司围绕模拟与功率半导体产品总体布局,推进相关产品在汽车电子与工控的产品与解决方案落地。在汽车电子领域,公司功率半导体、EEPROM存储器、电源管理、信号链FE等产品线重点围绕汽车热管理、发动机点火、车载充电、电池管理、车载摄像头等应用场景推出新产品。公司多款产品进入国内外头部整车厂及一级供应商,并实现量产交付,发挥产品线优势,通过持续布局已形成功率+驱动产品的汽车发动机点火芯片完整解决方案。
工控储能领域聚焦电机驱动细分市场,依托功率器件迭代升级,实现业务规模与市占率稳步提升;公司凭借信号链与功率链产品,在巩固光伏逆变、储能等市场的基础上,积极布局低空经济等新兴应用领域,持续深化与标杆客户的合作。公司持续加大高附加值产品的研发投入和市场推广力度,在工业控制等领域实现批量销售,并持续拓展客户,推动产品设计导入落地。公司高压大电流IGBT产品进入头部客户,产品已实现量产并实现头部客户导入。同时,公司积极布局隔离器产品,上半年新增释放多款产品。
公司还将持续丰富在汽车电子、工业控制等领域全品类芯片整体解决方案,进一步夯实并提升整体综合市场竞争力。感谢您对公司的关注。
本文数据来源于上海贝岭2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




