华鑫证券有限责任公司宋子豪,尤少炜近期对锐科激光进行研究并发布了研究报告《公司事件点评报告:高附加值赛道布局取得阶段性成效,盈利能力提升》,给予锐科激光买入评级。
锐科激光(300747)
事件
锐科激光发布2026年三季报。2026年前三季度,公司实现营业总收入29.34亿元(同比+17.11%),归母净利润2.57亿元(同比+109.05%)。
投资要点
归母净利润同比增长109.05%,高附加值赛道布局取得阶段性成效
2026年前三季度,公司实现营业总收入29.34亿元(同比+17.11%),归母净利润2.57亿元(同比+109.05%)。三季度单季,公司实现营收10.25亿元(同比+21.78%),归母净利润0.98亿元(同比+96.64%)。报告期内,激光器市场需求稳步提升,公司产品应用领域持续拓展,业务结构转型有序推进,高附加值赛道布局取得阶段性成效,营业收入增长。
公司销售结构优化,盈利能力提升
2026年前三季度,公司毛利率24.77%(同比+5.08pcts),净利率8.91%(同比+3.76pcts),公司销售结构优化,盈利能力提升。公司期间费用率15.51%(同比+0.64pcts),其中销售费用率2.36%(同比+0.4pcts),管理费用率2.79%(同比-0.05pcts),财务费用率0.37%(同比+0.68pcts),研发费用率9.98%(同比-0.4pcts)。公司成功研制耐辐照特种光纤,地面测试表现优异,后续将按规划推进星间试验。同时,公司保偏光纤实现对国内产业链相关企业小批量供货,该品类长期被海外厂商垄断,公司已实现技术突破并打开国产替代市场空间。截至2026年三季度末,公司应收票据与应收账款合计16.41亿元(同比+18.9%),经营活动产生的现金流量净额4.06亿元(同比-11.97%),公司回款后现金流有望实现好转。
公司布局商业航天领域,把握新兴产业发展红利
2025年10月,四中全会首次将“航天强国”正式写入国家五年规划重点任务,明确提出加快建设航天强国,与制造强国、质量强国、交通强国、网络强国并列。2025年11月,航天局发布《国家航天局推进商业航天高质量安全发展行动计划(2025—2027年)》,目标在2027年商业航天产业生态高效协同,科研生产安全有序,产业规模显著壮大,创新创造活力显著增强。我们认为,政策助推叠加技术的不断突破有望推动行业快速发展,商业航天有望于“十五五”阶段迎来重大发展机遇。公司激光器产品在航空航天领域,广泛应用于大飞机机身“以焊代铆”、航空发动机增材制造、运载火箭关键结构件3D打印、精密焊接以及零部件表面清洗等关键工序。子公司睿芯光纤已成为国内少数同时掌握特种光纤全流程核心工艺并具备规模化生产能力的特种光纤企业之一。睿芯的掺铒、铒镱共掺光纤已逐步应用于地面光通信DWDM光传输网信号放大,耐辐照特种光纤应用于星间通信已进入验证阶段。
盈利预测
公司布局人工智能、商业航天、生命健康等十五五重点新兴领域,开发对应超快、特种医疗、精密封装等激光光源产品,有望开启新一增长曲线。预测公司2026-2028年收入分别为41.01、49.52、57.79亿元,EPS分别为0.54、0.75、0.94元,当前股价对应PE分别73.8、52.8、42.4倍,首次覆盖,给予“买入”投资评级。
风险提示
下游需求增长不及预期的风险,宏观经济波动的风险,地缘政治不确定性增加的风险。
最新盈利预测明细如下:
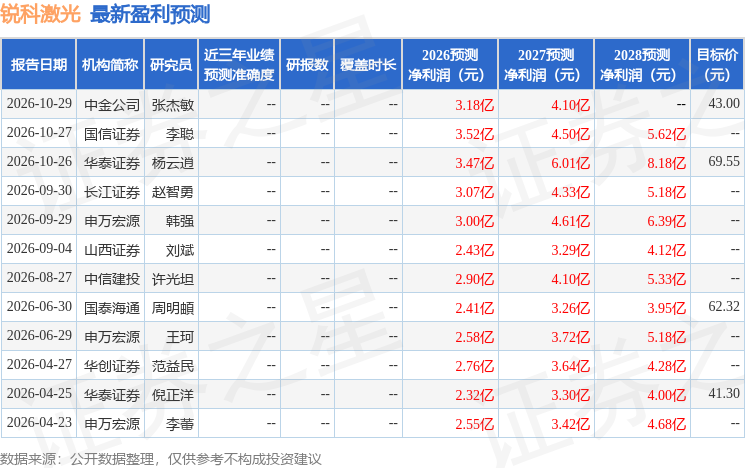
该股最近90天内共有8家机构给出评级,买入评级7家,增持评级1家;过去90天内机构目标均价为56.28。
本文数据来源于华鑫证券有限责任公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



