国金证券股份有限公司陈传红近期对绿的谐波进行研究并发布了研究报告《Q3业绩超预期,工业机器人与具身智能业务持续放量》,给予绿的谐波买入评级。
绿的谐波(688017)
2026年10月31日,绿的谐波发布2026年三季报,2026年前三季度实现营收5.91亿元,同比+45.30%;归母净利润1.22亿元,同比+30.33%;扣非归母净利润1.05亿元,同比+38.24%。其中,单三季度实现营收2.42亿元,同比+56.10%;归母净利润0.52亿元,同比+29.12%;扣非归母净利润0.47亿元,同比+39.94%。
经营分析
(1)收入:工业机器人与具身智能业务共同驱动增长。公司前三季度实现营业收入5.91亿元,同比+45.30%,其中Q3单季度实现营业收入2.42亿元,同比+56.10%,收入增速较前三季度整体水平进一步提升。工业机器人行业市场份额提升,以及具身智能机器人业务规模大幅增长,共同推动收入增长。
(2)毛利率:收入增长较快,毛利率略有下降。前三季度营业成本为3.98亿元,同比+54.21%,高于营业收入45.30%的增速,销售毛利率为32.71%,同比-3.89个PCT。
(3)费用率:2026年前三季度销售、管理、研发、财务费用率分别为2.02%/3.32%/8.61/0.31%,同比变化+0.17/-1.72/-1.17/-0.15PCT。
(4)净利润:前三季度归母净利润同比+30.33%,扣非归母净利润同比+38.24%;Q3单季度归母净利润同比+29.12%,扣非归母净利润同比+39.94%,核心业务盈利增长表现良好。
盈利预测、估值与评级
我们预计2026-2028年公司利润分别2.25/3.63/5.26亿元,同比+80.90%/+61.43%/+44.79%,当前市值对应2026-2028年PE分别179.27/111.05/76.69倍;公司作为全球谐波减速器龙头,获评“2025中国人形机器人配套供应商TOP1”,受益于人形机器人产业化加速及关节减速器需求放量,维持“买入”评级。
风险提示
人形机器人进展不及预期风险,工业机器人下游放量不及预期风险。
最新盈利预测明细如下:
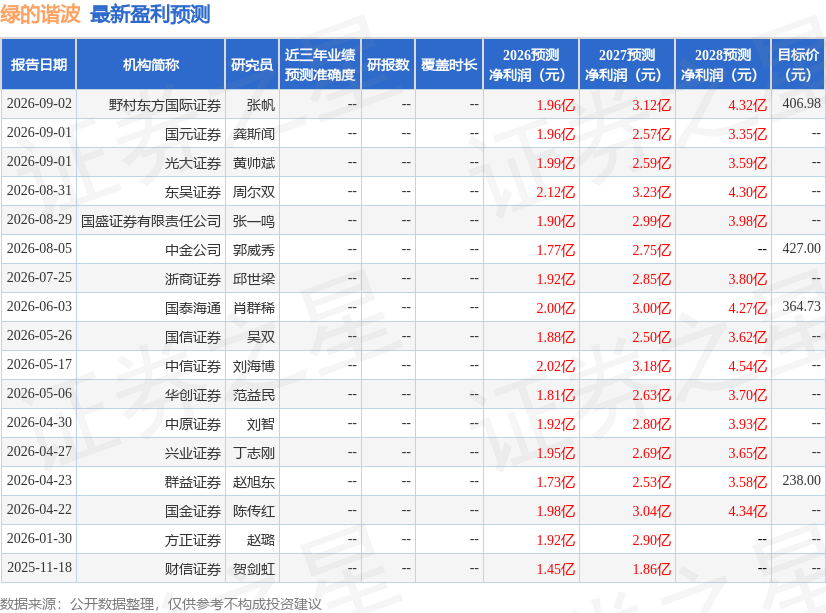
该股最近90天内共有5家机构给出评级,买入评级2家,增持评级3家;过去90天内机构目标均价为427.0。
本文数据来源于国金证券股份有限公司,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP



