据证券之星公开数据整理,近期儒竞科技(301525)发布2026年三季报。截至本报告期末,公司营业总收入9.73亿元,同比下降2.42%,归母净利润5649.95万元,同比下降57.85%。按单季度数据看,第三季度营业总收入4.05亿元,同比上升36.26%,第三季度归母净利润3090.66万元,同比上升1.43%。本报告期儒竞科技公司应收账款体量较大,当期应收账款占最新年报归母净利润比达365.62%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率20.45%,同比减22.58%,净利率5.81%,同比减56.81%,销售费用、管理费用、财务费用总计5549.41万元,三费占营收比5.7%,同比增42.59%,每股净资产24.73元,同比减28.48%,每股经营性现金流0.38元,同比减56.76%,每股收益0.43元,同比减57.84%
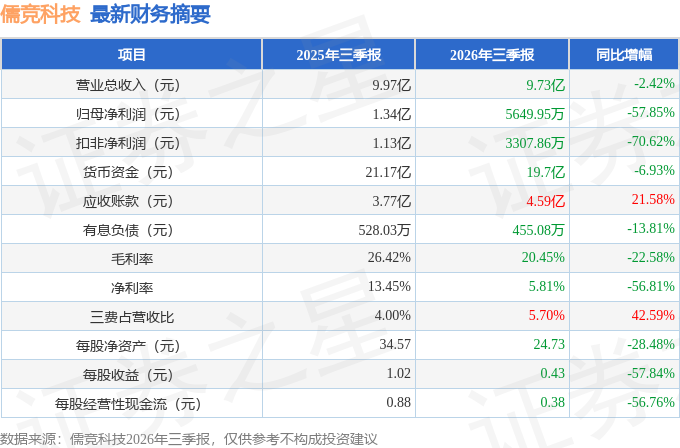
证券之星价投圈财报分析工具显示:
财报体检工具显示:
分析师工具显示:证券研究员普遍预期2026年业绩在1.3亿元,每股收益均值在0.99元。
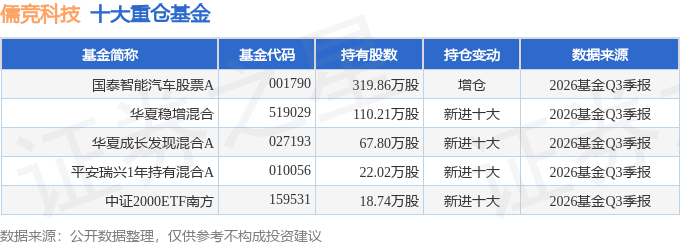
持有儒竞科技最多的基金为国泰智能汽车股票A,目前规模为17.69亿元,最新净值1.7687(10月30日),较上一交易日下跌2.85%,近一年下跌28.06%。该基金现任基金经理为王阳。
最近有知名机构关注了公司以下问题:
问:公司基本情况介绍
答:二、问环节
1、请介绍下 2026 年上半年公司经营业绩情况。
2026 年上半年,公司实现营业收入 56,776.73 万元,实现归属于公司普通股股东的净利润为 2,559.30 万元。其中,暖通空调及冷冻冷藏设备领域营业收入 40,699.56 万元,该领域收入较上年同期略有下滑,但整体经营保持相对稳定。受国内地产周期调整影响,商用空调市场需求整体承压,公司 HVC/R 商用空调业务继续面临较大市场压力。与此同时,全球能源转型趋势延续,海外热泵市场需求保持景气,欧洲能源政策持续落地,行业库存消化进一步完成;叠加国内双碳政策推动,热泵行业海内外市场具备较好发展基础。作为热泵系统控制器及变频驱动器领域的技术企业,公司持续发挥技术积累、产品性能及服务优势,持续深耕海外市场,热泵业务延续增长态势。此外,随着全球算力投资保持较高景气度,数据中心温控、节能需求持续提升。公司 HVC/R 数据中心业务在前期市场开拓基础之上,订单与销售规模持续扩大,业务贡献进一步提升,但现阶段该业务收入体量相对有限,占公司整体营业收入的比重仍然较小,尚不对公司经营业绩构成重大影响,后续随着订单与销售规模进一步扩大,有望成为公司重要的新兴业绩增长点。
新能源汽车热管理领域营业收入 13,032.43 万元,主要受新能源汽车终端市场竞争加剧及主要客户销量阶段性波动影响。国内新能源汽车产业渗透率持续提升,整车出口规模继续扩张,但行业内卷加剧,对上游零部件企业的成本控制、快速迭代、品质保障能力提出更高要求。公司将紧抓行业发展机遇,依托现有产能优势与技术积累,持续拓展国内外车企客户,紧跟国内整车出海趋势,布局海外车企配套机会,适配海外市场车规标准;持续挖掘存量客户新项目机会,争取更多定点项目落地,进一步打开业务成长空间。
2、公司自动化业务领域当前进展与订单情况如何?
2026 年上半年,国内工业自动化、机器人行业处于复苏阶段,下游部分行业需求暖。面对国内自动化市场国产化替代加速、海外品牌份额逐步挤压的行业格局,公司依托自主控制系统平台,持续打磨底层算法能力,不断夯实自动化业务技术底座,持续聚焦重点行业与主流设备机型,结合自身研发优势,大力开发行业定制化、客户定制化产品。机器人业务方面,公司机器人业务技术研发与商业化落地工作稳步推进,并取得关键性进展。公司持续加大该领域研发投入,与行业头部客户开展联合研发与场景测试,不断优化产品性能与工艺方案。依托前期充分的场景验证与技术积累,公司产品已顺利实现量产交付,市场推进节奏良好,业务规模呈增长态势。但现阶段该业务收入占比仍有限,对公司业绩未产生较大影响。
3、请问公司泰国项目建设进程如何?何时能投产?
目前公司泰国生产基地项目已全面开工建设,目前正按计划有序推进。项目建成投产后,将进一步扩充产能、优化产线布局,高效匹配国际客户本地化供应需求;同时以泰国为枢纽辐射东南亚及全球市场,拉动海外营收增长,巩固国际业务竞争优势。
本文数据来源于儒竞科技2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




