据证券之星公开数据整理,近期浙江恒威(301222)发布2026年三季报。截至本报告期末,公司营业总收入6.03亿元,同比上升27.01%,归母净利润6621.47万元,同比上升8.13%。按单季度数据看,第三季度营业总收入2.44亿元,同比上升22.37%,第三季度归母净利润2235.7万元,同比下降11.37%。本报告期浙江恒威公司应收账款体量较大,当期应收账款占最新年报归母净利润比达229.71%。
本次财报公布的各项数据指标表现一般。其中,毛利率19.56%,同比减1.99%,净利率10.98%,同比减14.87%,销售费用、管理费用、财务费用总计2942.85万元,三费占营收比4.88%,同比增59.03%,每股净资产10.26元,同比减28.2%,每股经营性现金流0.67元,同比减19.15%,每股收益0.47元,同比增8.11%
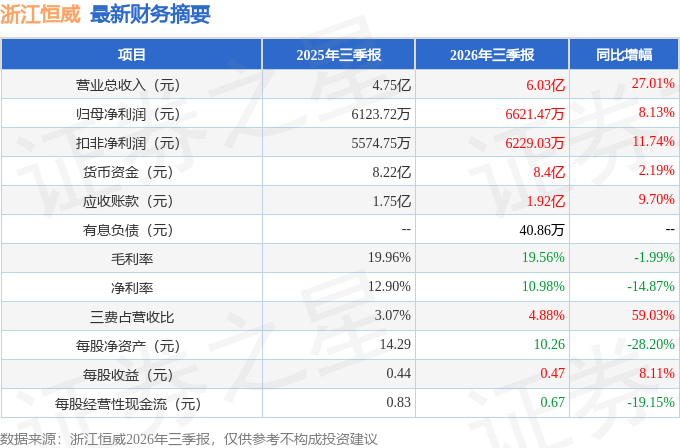
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:公司董事会秘书兼财务总监杨菊女士就投资者关注的进行回复,本次活动未涉及应披露的重大信息,具体互动交流的情况如下:
答:公司专业从事高性能环保锌锰电池的研发、生产及销售,主要产品包括 LR03、LR6、LR14、LR20、6LR61 系列碱性电池及R03、R6、R14、R20、6F22 系列碳性电池,产品主要出口销往欧洲、北美、日韩等发达国家和地区,服务国际商业连锁企业、知名品牌运营商及大型贸易商等优质客户,提供自身锌锰电池定制、生产一体化解决方案。目前,我国锌锰电池行业市场竞争充分,市场化程度较高,国内锌锰电池行业竞争格局较为稳定,公司历经二十余年发展,已成为国内锌锰电池行业领先企业。
问公司如何应对原料价格波动带来的成本管控问题?
公司锌锰电池的直接材料成本约占营业成本比重八成以上,主要涉及锌粉、锌筒、钢壳、电解二氧化锰、隔膜纸等原材料,由于近年来锌、锰等大宗商品价格相对较为稳定,且公司与相应供应商一直保持有良好的长期合作关系,原料采购价格相对可控。
公司未来将时刻关注主要原材料的市场价格变化趋势,持续优化供应链管理,提高市场预测能力等尽可能预防原材料价格波动风险。如若原材料价格上涨,公司采购部会前瞻性进行备货、支付定金提前进行锁价锁单,或不断寻找新的供应渠道,拓展新的采购方式,如选择“就近采购”,“错峰采购”等方式,避开价格高峰,努力平衡存货成本和涨价成本的关系。同时,公司会积极构建成本管理体系,系统地识别成本上涨因素,从各个角度杜绝浪费,严控成本。
问公司产品下游发展怎样,有无被锂电池等替代的风险?
公司的碱性、碳性锌锰电池产品广泛应用于小型家用电器、新型消费类电器、无线安防设备、智能家居用品、户外电子设备、无线通讯设备、医疗电子仪器、电动玩具、数码产品、移动照明等民用、工业领域,市场需求稳健,市场空间广阔,市场前景稳中向好。近年来,随着用电器具逐步向无线化、智能化、小型化发展,智能门锁、电动牙刷、电动游戏手柄等等走入人们的日常生活,持续扩充着锌锰电池的应用场景。
锌锰电池由于具备特有的应用场景,具有标准化等特点,其作为一种生活必需品,即插即用,便利性也不可替代,且锌锰电池安全性能高,环保性好,所以当前其市场需求稳定,市场空间每年保持低速增长。
问越南新生产基地的产能利用情况如何?
公司已完成高性能环保碱性和碳性电池项目的建设工作,越南基地新产线在试生产和工艺磨合阶段完成后,产能逐步爬坡释放,当前越南恒威能够实现锌锰电池的批量出货,正持续为客户交付订单。
问公司的产品能否用在无人机、机器人等领域?
如相关产品的遥控配件如遥控器等以一次电池作为电源,公司产品可进行适配使用。
问欧盟反倾销调查事件对公司业务发展有什么影响?
此次欧盟反倾销调查事件目前仍处于调查阶段。公司管理层将保持关注并及时跟进、研究相关贸易政策,为可能带来的不利冲击提前规划缓冲措施,同时加紧技术研发以提高产品的核心竞争力,尽可能减小未来可能颁布的贸易保护政策对公司经营产生的不利影响。同时,公司将对本次反倾销调查事件的进展保持高度关注,积极应对处理,维护公司及全体股东的合法权益。
问公司客户稳定性怎么样?
公司锌锰电池产品主要出口销往欧洲、北美、日韩等发达国家和地区,下游客户一般需通过前期多批少量的验证性订单评判产品在电性能、安全性能、环保性能等方面是否达标,产品良率及售后响应速度是否匹配要求,亦需通过长期随机飞行检查验厂等方式评判公司于产品质量管理体系、合规经营、反恐、人权保障等领域在社会责任履行方面的执行情况等,往往其对锌锰电池产品合格供应商的导入期较长,即公司的新客户开发一般周期长但客户粘性高,公司所获订单大多来自长期合作客户,客户稳定性较高是公司的核心竞争力之一。
问面对当前汇率市场、海运物流行业现状以及国内出口退税政策、消费税政策的调整,公司的盈利能力将受到怎样的影响?
公司结合实际经营情况,运用即期结汇与衍生工具组合等动态控制外汇敞口,努力应对汇率波动风险。面对相关政策调整等对公司产品盈利能力方面带来的挑战,公司会努力提高运营质量与生产效率,持续提升产品技术水平,以高品质电池产品、贴心的售前售后服务及优秀的商业信誉与口碑争取市场的认可。
本文数据来源于浙江恒威2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




