据证券之星公开数据整理,近期永福股份(300712)发布2026年三季报。截至本报告期末,公司营业总收入11.34亿元,同比下降10.42%,归母净利润300.95万元,同比下降91.89%。按单季度数据看,第三季度营业总收入5.55亿元,同比上升91.91%,第三季度归母净利润2929.32万元,同比上升402.3%。本报告期永福股份公司应收账款体量较大,当期应收账款占最新年报归母净利润比达3469.61%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率18.52%,同比减2.88%,净利率-1.92%,同比减277.04%,销售费用、管理费用、财务费用总计1.81亿元,三费占营收比15.93%,同比增11.28%,每股净资产6.79元,同比减1.2%,每股经营性现金流-0.16元,同比增80.15%,每股收益0.02元,同比减91.86%
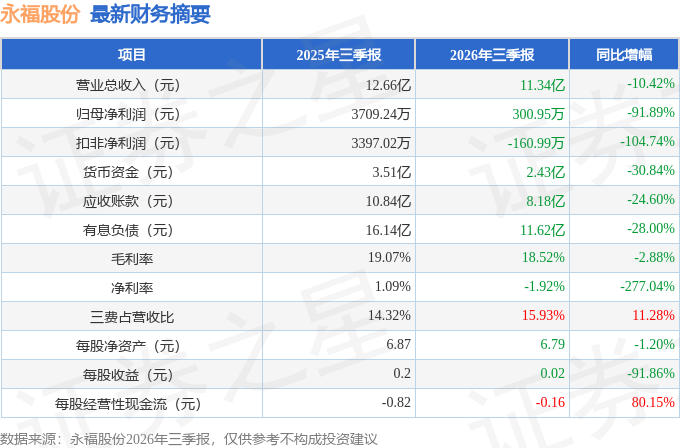
证券之星价投圈财报分析工具显示:
财报体检工具显示:
最近有知名机构关注了公司以下问题:
问:参观公司展厅,了解公司主要历程、人才团队、市场布局、研发创新、“一体两翼”业务战略等。
答:公司业务的战略布局可概括为“一体两翼”,核心是三十多年积淀的对电力系统的深刻理解和各类场景解决方案能力。建立在这一能力基础之上,业务持续拓展和延伸。
把“一体”做深。“一体”是电力能源解决方案,涵盖规划咨询、新能源、清洁能源、储能、电网及智能运营,构成公司收入和能力的基本盘,也是核心能力所在。
把“两翼”做优。“两翼”是产品化延伸,推动业务从做项目向做产品延伸,我们的核心优势在于把电力系统理解深度嵌入产品。在分布式光储系统产品方面,应用场景已从户用、家庭延伸至运动场等公共空间,不断研发推出引领行业的系统产品,精准适配不同场景的需求;数智能源产品依托全栈自研的“永福云”底座,形成虚拟电厂、智能监控、智慧大数据平台三大产品系列,并结合 I等先进技术,围绕“源—网—荷—储”全链条构建一体化智慧能源服务能力。
持续拓展新场景新机会。IDC场景是“一体两翼”能力延伸应用的新场景。I 的发展推动各方加速布局 IDC,且单站功率快速提升、耗电量爆发式增长,成为增长最快的电力负荷场景之一。IDC电力能源解决方案,包括场外供电和场内供电。公司可为 IDC客户提供绿色的、高保障低成本的、先进的供电方案,现正结合高压、储能技术、零碳电力系统技术从场外供电方案向场内供电方案延伸,目前场内供电方案尚处于方案研究和业务拓展阶段。我们将持续探索算电协同等创新模式,拓展 IDC新场景,其底层逻辑,仍是电力系统能力在新负荷场景中的天然延伸。
国内国际市场双发展。公司坚持国际化,同步拓展国内与海外双市场,海外市场聚焦东南亚、南亚、澳大利亚等区域,关注新兴市场机会,以综合服务能力、民营机制和效率优势推动海外业务快速发展。
整体来看,战略重心主线清晰以零碳电力系统能力为基础,“一体”做深解决方案,“两翼”加快产品化落地,IDC新场景形成第二增量,国际化拓展市场空间。
Q2、公司的海外市场布局如何?
海外市场是公司的战略重点市场之一,也是公司“零碳电力”战略的重要组成部分。从区域布局看,公司重点深耕两大区域市场,并积极拓展其他亚太市场机会。
一是东南亚及南亚市场。该区域各国能源自主与绿色转型需求迫切,电力基础设施相对薄弱,传统能源替代空间较大。以印尼为例,其岛屿众多,外岛及偏远地区电网基础设施相对薄弱、区域电价偏高,高度适配光储就近发电、就地消纳的应用场景,产业潜在需求旺盛,政策支持力度较大。同时,东南亚是当下全球 IDC增长最快的区域之一,IDC建设最卡脖子的是电力供应与电网配套——这恰恰是永福股份最可复用的能力。公司将以标杆项目带动市场开拓,持续深耕东南亚及南亚市场。
二是澳大利亚市场。公司于去年进入澳洲市场。澳洲原有能源结构以火电为主,存量火电存在超期服役、设施老化的问题。澳洲正加速推进煤电退役,据 EMO 最新规划,到 2035年前后约三分之二现存煤电将关闭,并全部于 2040年代末退出,为新能源与储能释放巨大替代空间,将持续带来电力投资需求。与此同时,澳洲正成为 IDC投资热点。IDC项目落地要解决的首要问题即电力能源供应。澳洲政府已明确要求新建 IDC必须以“新增、额外的清洁能源”匹配自身用电,而非占用存量电力,绿电+储能作为算力的“新增供电”底座,成为进入澳洲市场的硬性前提。这也是我们的新机会。
此外,公司把自己先进的海上风电技术带进韩国,正在为韩国投资商提供海上风电的勘察设计方案,未来我们将把我们国际先进的海上技术进一步拓展到更多的海外市场。
下一步,公司将继续把海外市场作为战略重点,加大重点区域市场拓展力度,同时积极关注新兴市场区域机会,推动海外业务快速发展。同时,风险方面,海外业务受地缘政治、政策变化、汇率波动等不确定性因素影响,公司在开拓海外市场的同时将加强风险识别与管控,确保业务风险可控。
Q3、I跟电力是什么关系?
I与电力可以说是双向奔赴的关系,I不仅是简单的“用电”,更将与电力系统深度融合。
一头是“以电强算”数据中心要电,要绿电直供、要稳定供电。去年全国算力中心用电约 1700亿千瓦时,占全社会用电的 1.6%,机构预测到 2030年要占到 6%;国家还明确要求,新建算力设施绿电应用占比要达到八成以上——把“要绿电”写进了硬指标。去年我国第一个大规模“算电协同”绿电直供项目在宁夏投运,沙漠里的一片光伏,直接把电喂给一个算力基地。这类“地”,以前没有。
另一头是“以算优电”电力系统也在被 I改造。以电网为例,国家电网用 I做新能源功率预测,准确率能做到九成以上;无人机智能巡检、缺陷识别也达九成;还能提前十几天预判高温下的负荷波动。这些智能化改造、设备升级,都是已经在落地、在产生价值的新生意。
对永福股份来说,这两个方向对应的正是现有能力的延伸,打造“零碳电力科技+I”双轮能力组合。“以电强算”,公司依托“源—网—荷—储—智”系统性能力,为算力中心提供绿色智慧电力解决方案;“以算优电”一端,公司数智能源产品本身就在持续推动 I在电力系统中的落地应用。两端结合点,还是公司三十多年积淀的对电力系统理解能力。
Q4、公司进入 IDC领域的核心优势是什么?
IDC的快速发展正在成为电力消费的重要新增量。与IDC相比,IDC的耗电量显著增加、供电稳定性要求明显提升,对兼顾绿电占比、保障用电可靠性与降低用电成本的综合电力解决方案提出了更高要求。公司进入 IDC领域的核心优势主要体现在三个方面
一是全链条能力。公司具备覆盖“源-网-荷-储-智”全链条的一站式方案能力,可从电源、电网、储能、负荷到智慧能源管理进行系统设计。这种全链条服务能力,也是公司区别于传统设备供应商和专业设计机构的差异化优势所在。
二是深厚技术沉淀。公司在高压直流供电、储能、新能源配套等领域已有深厚技术积淀和丰富业绩,这与 IDC供电场景需求高度契合,能够为算力中心提供绿电直连等先进的绿色智慧电力解决方案,保障高性能的同时,控制并降低用电成本,这是公司的技术底座。
三是“算电协同”的创新探索。公司不是单纯做电力项目服务,而是依托数智能源技术探索算电协同方案,例如积极推动电力系统能力与 I技术深度结合、研究分布式能源和分布式算力的结合。公司将持续加大该领域的研发创新和市场拓展力度,积极把握 I产业发展带来的市场机遇。
Q5、公司有没有市值管理方面的战略?另外,如何平衡盈利性和成长性——是先做大营收、少考虑利润,还是两者兼顾?
我们认为通过市值管理工作让市值真实、持续地反映和兑现企业内在价值,实现价值创造、价值发现、价值实现的闭环,对上市公司的发展都具有重要意义。前些年公司投入较多精力在核心竞争力的构建和战略布局上,过头看,在用好资本市场平台方面做得还不够,这一点公司也在调整中。公司重视市值管理工作,立足企业自身的发展,做好投资者交流,把公司的战略、发展规划、核心能力以及经营情况跟市场做充分交流,让投资者更加了解企业,增强对永福股份的认可和信心,既通过资本市场分享企业业务发展红利,也借助资本市场推动企业更大更长久的发展。
作为民营企业,公司经营上始终以生存和盈利为根本,更看重项目收益与利润质量,不靠牺牲利润换取规模。与此同时,公司基于自身核心能力持续培育新场景、新产品——这类培育在前期投入阶段,价值更在于构建长期能力,而非当期盈利。因此,公司的投入策略坚持因业务而异、因发展阶段而异成熟业务追求盈利质量,成长业务重在能力与市场卡位,在盈利与成长之间统筹平衡,分阶段、分业务做好资源配置。
本文数据来源于永福股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




