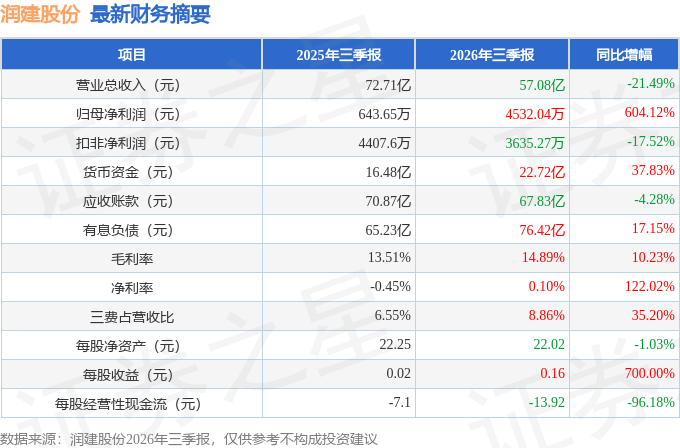
据证券之星公开数据整理,近期润建股份(002929)发布2026年三季报。截至本报告期末,公司营业总收入57.08亿元,同比下降21.49%,归母净利润4532.04万元,同比上升604.12%。按单季度数据看,第三季度营业总收入19.53亿元,同比下降18.79%,第三季度归母净利润1853.3万元,同比上升156.51%。本报告期润建股份盈利能力上升,毛利率同比增幅10.23%,净利率同比增幅122.02%。
本次财报公布的各项数据指标表现一般。其中,毛利率14.89%,同比增10.23%,净利率0.1%,同比增122.02%,销售费用、管理费用、财务费用总计5.06亿元,三费占营收比8.86%,同比增35.2%,每股净资产22.02元,同比减1.03%,每股经营性现金流-13.92元,同比减96.18%,每股收益0.16元,同比增700.0%
证券之星价投圈财报分析工具显示:
财报体检工具显示:
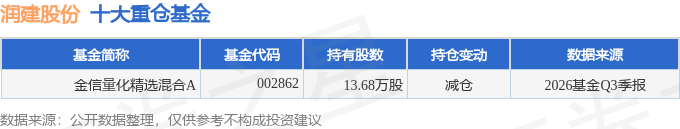
持有润建股份最多的基金为金信量化精选混合A,目前规模为1.06亿元,最新净值1.2451(10月30日),较上一交易日下跌5.27%,近一年上涨7.35%。该基金现任基金经理为孔学兵。
最近有知名机构关注了公司以下问题:
问:电话会前风险示:交流中管理层介绍的业务进展、未来规划等内容属于管理层当前预期,不构成业绩承诺,相关具体业绩数据请以公司后续经审计的定期报告及公告信息为准。2、润建股份介绍
答:3、问环节
Q1请介绍公司当前整体战略以及 2 亿美金海外订单的业务意义?
公司深入推进“Token 为核、绿算协同、智维百业”业务发展战略。本次 2亿美元词元跨境服务订单,由公司全资子公司五象云谷与客户签订,订单已完成合同签署,标志着润建股份依托五象云谷词元工厂构建的跨境 I 服务模式迎来重大商业化进展,为后续更多业务落地打下范本;是公司在词元服务能力、跨境数字技术服务合规运营方面实力获得境外客户认可的有力表现,对公司长期稳健经营和业务拓展具有积极作用。
Q2本次海外订单采用什么样的服务模式?
本次合同模式为出售 I词元(Token)调用服务,而非算力租赁。公司向客户出售 I词元(Token)调用服务客户开放约定 PI接口,通过 PI接口发起大模型推理调用,按实际消耗词元数量进行结算,实现“国内 Token海外调用、按需使用、按量计费”的业务模式。
Q3公司开展词元出海有什么优势?
依托广西独特区域及政策优势,润建股份希望能打造五象云谷中国—东盟 Token出海总枢纽。在国际通信方面,依托南宁国际通信业务出入口局,已建成 15条跨境光缆,至新加坡、马来西亚、泰国、越南等东盟主要节点时延约 20—30毫秒,为大模型跨境调用和 Token实时交付构建低时延网络通道。在数据出入境方面,依托“来数加工”政策,五象云谷智算中心开展“词元出海”“来数加工”业务,助力南宁市培育发展跨境数据处理、模型推理和人工智能服务贸易等新业态,构建形成“境外需求、境内处理、跨境交付”的数字服务模式,推动广西成为连接中国 I能力与东盟市场的重要节点。
Q4该订单交付计划以及中长期业务布局是怎样的?
本次销售服务合同约定交付周期为一年。本次订单落地,有利于公司持续挖掘海外词元服务市场机会。公司将积极推进项目交付工作,将五象云谷打造为词元出海总枢纽,并持续拓展更多海外项目,构建中国-东盟 I服务合作高地。
Q5词元出海业务盈利特点如何,对比传统算力业务有哪些差异?
依托国内电力、人力及模型调优方面的运营优势,词元出海业务具备相应成本优势,词元工厂商业模式对公司资金投入、技术、客户拓展等综合能力要求较高,公司充分看好这一业务未来发展,具体相关收入、利润水平等最终还需要以经审计数据为准。
Q6五象云谷在数据中心资质、认证方面具备哪些自身优势?
作为国内率先实现词元商业化运营的生产商,五象云谷荣获国标 级(CQC增强级 级数据中心),即国标最高等级。是广西目前唯一获取国标 级、可靠性 5级、服务能力 5级、绿色数据中心 5级等国内顶级认证的数据中心。依托广西丰富的绿色能源资源,五象云谷持续推动绿电优势向 Token服务成本优势转化。在技术能力方面,五象云谷围绕基础设施层、服务器层、网络层、调度层、模型层构建五层全栈优化体系,通过 220kV 变电站、800V高压直流、微通道间接液冷,以及服务器互联、网络传输、智能调度和模型推理优化等技术,持续提升产能。
Q7管理层对于词元跨境业务的中长期发展有怎样的展望,后续拓展海外市场主要依托哪些核心优势?
管理层对词元跨境业务的发展前景持有乐观预期,公司将持续加大算力业务板块投入,继续利用超低时延、数据出入境政策及自有算力优势,拓展词元出海业务。
2026年上半年,公司保持良好的经营活力,根据客户需求和行业动态持续调整业务方向,确定了“Token 为核、绿算协同、智维百业”的发展战略,同时设立 Token事业群对相关业务进行统筹发展,业务规模保持行业领先。分业务板块收入上,算力网络业务同比增长超过 50%,Token工厂商业模式基本闭环进入常态化运营,投入算力规模持续提升,Token消耗量持续提升,目前毛利率偏低主要系固定资产投产期折旧较高所致。公司算力网络业务虽然增长较快,但是其占公司总营收比重仍然较小,请注意投资风险。
接待过程中,公司与投资者进行了充分的交流与沟通,严格按照《信息披露事务管理制度》等规定,保证信息披露的真实、准确、完整、及时、公平。交流的主要信息为公司公告、公众号等公开信息,没有出现未公开重大信息泄露等情况。
本文数据来源于润建股份2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




