据证券之星公开数据整理,近期崇达技术(002815)发布2026年三季报。截至本报告期末,公司营业总收入75.81亿元,同比上升35.55%,归母净利润6.5亿元,同比上升107.33%。按单季度数据看,第三季度营业总收入32.51亿元,同比上升57.84%,第三季度归母净利润4.98亿元,同比上升441.01%。本报告期崇达技术应收账款上升,应收账款同比增幅达58.03%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率24.22%,同比增13.04%,净利率9.3%,同比增50.22%,销售费用、管理费用、财务费用总计6.1亿元,三费占营收比8.05%,同比减8.96%,每股净资产7.52元,同比增3.5%,每股经营性现金流0.72元,同比增164.47%,每股收益0.53元,同比增82.76%
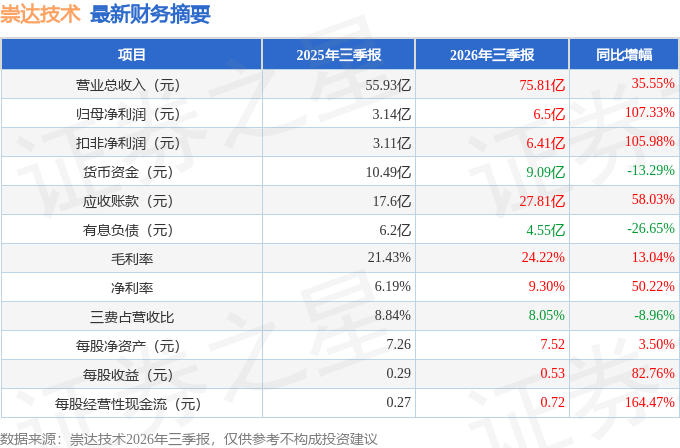
证券之星价投圈财报分析工具显示:
财报体检工具显示:
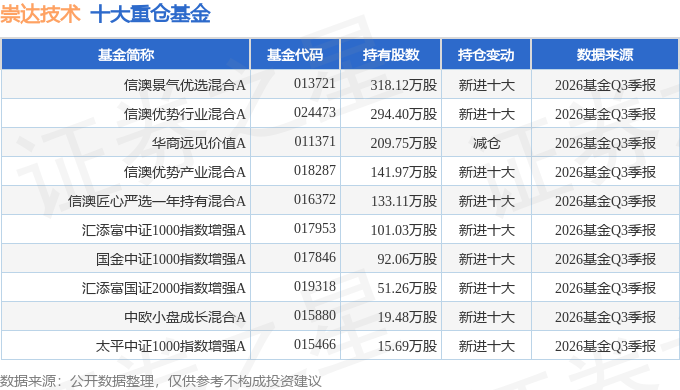
持有崇达技术最多的基金为信澳景气优选混合A,目前规模为3.3亿元,最新净值1.9432(10月30日),较上一交易日下跌2.91%,近一年上涨15.02%。该基金现任基金经理为吴清宇。
最近有知名机构关注了公司以下问题:
问:主要答:
答:主要问
1、公司主要经营情况说明。
2026 年半年度,公司实现营业收入 43.30 亿元,同比增长 22.55%;归母净利润 1.52亿元,同比下降 31.30%。其中,今年第二季度公司实现营业收入 23.81 亿元,环比增长22.13%;归母净利润 1.20 亿元,环比增长 269.51%,净利润环比趋势有所改善,主要系公司加快推进产品价格传导、成本管控及产品结构优化等举措。
2、公司后续如何实施有效举措来改善公司盈利能力,推动公司持续发展?
为改善公司产品毛利率,公司围绕“调结构、强定价、降成本、促协同”四大主线,系统推进盈利能力改善(1)收入端优化定价与客户结构。对价格敏感产品推行成本加成与浮动报价机制,缩短报价周期,增强成本传导效率。同步严格淘汰亏损及低利订单,将产能资源向IC载板、高端服务器、高速通信等高附加值领域倾斜,提升优质客户与高价值订单占比。
(2)成本端深化供应链与工段管控。提升低成本物料采购占比,优化供应商结构以对冲原材料波动。推进工段成本标准化,从单位产品维度压降制造成本。
(3)运营端强化交付与销售能力。加强产销协同,确保高价值订单按时高质量交付;扩充并激励海外销售团队,将高价值客户开发纳入考核。
(4)技术端打造高端产品体系。加快高频高速高层板、高阶HDI板、IC载板等研发应用,持续提升高端产品占比,以技术溢价支撑盈利能力改善。管理层将全力推动上述措施落地。
3、在原材料成本上涨的情况下,公司采取了哪些措施来缓解成本压力?
公司所涉及的主要原材料涵盖覆铜板、铜球、铜箔、半固化片以及氰化金钾等品类,鉴于其价格与铜、石油及黄金等大宗商品价格存在紧密联动关系,自 2024 年 6 月份以来,覆铜板、铜、金盐等核心主材及配套辅材的价格增速显著加快,当前正处于高位震荡阶段。
为应对上游原材料成本攀升带来的经营挑战,公司将继续深化并落实一系列精细化成本管控举措
(1)强化单位工段成本动态监控与精准管理,通过构建多维度的成本分析模型,实现成本要素的精细化拆解与实时优化;
(2)着力提升材料利用率,通过优化拼板面积设计、改进生产工艺流程等手段,在保障产品质量的前提下,最大化原材料使用效率;
(3)针对部分产品实施结构性提价策略,在综合评估市场需求、竞争态势及客户接受度的基础上,科学制定调价方案,确保价格调整的合理性与可行性。
通过上述综合措施的协同推进,公司旨在实现人均产值与人均效益的双重提升,有效降低产品单位成本,进而消化并转移上游原材料成本上涨所形成的压力,确保公司经营业绩的稳健性与可持续性。
4、公司目前最新的产能利用率是多少?今年新增产能规划有哪些?
目前整体在90%左右。
基于当前市场景气度升以及订单需求持续增长的态势,公司正积极推进产能布局的优化与拓展工作。具体而言,公司正全力加快珠海一厂(主要面向汽车、安防、光电产品领域)与珠海二厂(专注于服务器、通讯领域)高多层PCB产能释放进程,以充分满足市场需求;珠海三厂的基础设施建设工程已圆满完成,后续将紧密围绕公司整体战略规划及市场需求动态,适时启动生产运营。同时,加速泰国生产基地的建设步伐,旨在构建更为完善的海外生产网络。随着国内外生产基地建设项目的稳步推进与持续优化,以及产能的逐步释放,预计将为公司经营业绩的提升注入强劲动力,产生积极影响。
5、公司是否引进了海外算力客户,目前项目进展如何?是否交付了相关订单?
海外算力客户导入是公司核心战略之一,相关客户认证及项目对接正按计划推进,目前进展符合预期。因涉及行业敏感信息,具体客户名称、认证阶段及交货数量等属未公开信息,不便说明,具体经营相关数据请以公司定期报告披露为准。公司将持续聚焦高端客户拓展,推动该业务贡献增量。
6、请问公司 2026 年的主要驱动因素有哪些?
公司 2026 年业绩驱动逻辑围绕以下维度展开
(1)高端产能爬坡与全球布局推进。珠海二期高多层板产能持续爬坡,目标提高利用率,单位固定成本有望随规模效应逐步摊薄;泰国基地一期按计划推进,预计 2026年底完成建设,为承接海外客户订单提供产能储备。
(2)订单结构优化、产品结构持续升级。主动缩减低利及亏损订单,产能向 IC 载板、高端服务器及通信领域倾斜,高端产品收入占比持续提升,结构改善有助于拉动综合毛利率修复。
(3)成本管控与定价机制优化。对价格敏感产品推行成本加成与浮动报价,缩短调价周期;提升低成本物料采购占比,深化工段成本标准化,多维度压降制造成本。
综上,2026 年业绩改善预期建立在高端产能释放、订单结构优化、成本管控强化三者协同之上,具体经营数据请以定期报告披露为准。
7、子公司普诺威的先进封装基板进展如何?
普诺威作为专注于封装基板领域的企业,其主营业务聚焦于 BT 类封装基板的研发、生产与销售。普诺威已建成 mSP(改良型半加成法)工艺产线,并于 2023 年 9 月正式连线投产。该产线聚焦于 RF 射频类封装基板、SiP 封装基板、PMIC 封装基板、TPMS基板等高端应用领域。mSP 工艺已在量产线宽/线距 20/20 微米的产品,ETS 埋线工艺的线宽/线距能力可达 15/15 微米,技术能力方面可满足先进封装基板的量产需求,目前搭配 mSP 工艺制作的产品已在大批量出货。公司现阶段以先进封装基板为核心,通过mSP 工艺升级及客户认证体系构建技术护城河。公司将持续跟踪行业动态,结合市场需求与技术成熟度,适时评估技术延伸路径。
当前,普诺威的客户库存水平与市场需求均呈现持续恢复态势,其盈利能力亦随之稳步提升。2026 年半年度,普诺威实现营业收入 4.48 亿元,同比增长 71.41%;归母净利润 7,602.09 万元,同比增长 198.68%。
本文数据来源于崇达技术2026年三季报,仅供参考不构成投资建议。


 首页
 微信公众号
 证券之星APP




